

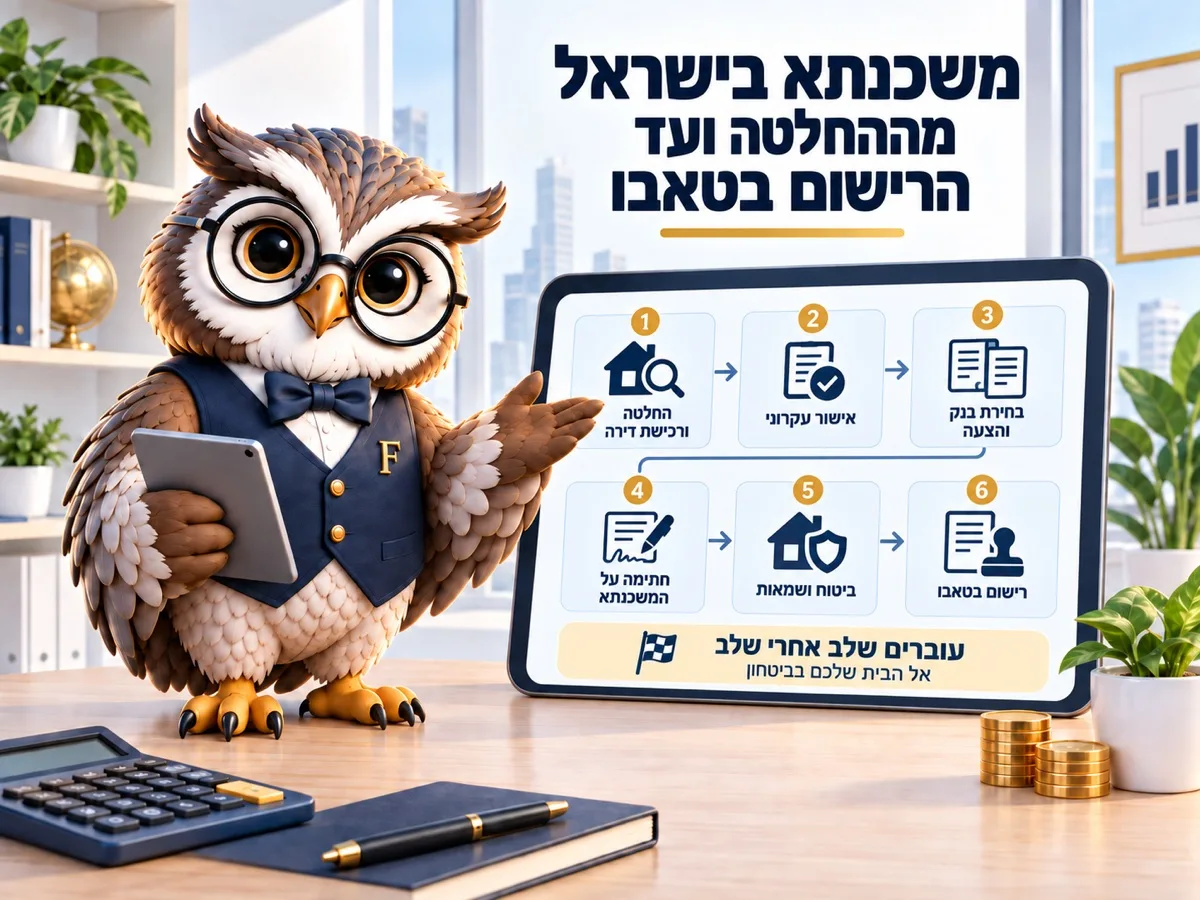

הבנק יממן עד 75% משווי הדירה לדירה יחידה, לתקופה של עד 30 שנה, בשעבוד הדירה עצמה. על דירה ממוצעת של 2,435,000 ₪ צריך להביא מהבית לפחות 608,750 ₪ ועוד כ-5% הוצאות נלוות. התהליך מהאישור העקרוני ועד הרישום לוקח בדרך כלל חודשיים עד ארבעה, והאישור העקרוני עצמו תקף 24 ימים. נכון לספטמבר 2026.
התשובה הכנה היא שרוב מה שקובע כמה תשלמו נסגר עוד לפני שנכנסתם לבנק: 608,750 ₪ הון עצמי על דירה ממוצעת לפי נתוני הלמ"ס ל-2026, ההכנסה הפנויה שלכם, והתאריך שבו אתם חותמים.
הדף הזה הוא המפה של כל מה שכתבנו על משכנתא בישראל: כמה כסף צריך להביא, מה הבנק בודק, מה קורה בכל שלב וכמה זה עולה מסביב. כל שלב מוביל למדריך המלא שלו ולמחשבון שמתרגם אותו למספרים שלכם.
כמה הון עצמי צריך באמת
בנק ישראל קובע תקרה לשיעור המימון, כלומר לחלק מהדירה שהבנק מוכן לממן. השאר מגיע מכם.
| סוג הרוכש | מימון מרבי, % | הון עצמי מינימלי, ₪ |
|---|---|---|
| דירה יחידה | 75% | 608,750 ₪ |
| משפרי דיור | 70% | 730,500 ₪ |
| דירה נוספת או להשקעה | 50% | 1,217,500 ₪ |
המספרים האלה הם המינימום החוקי, לא מה שתצטרכו בפועל. לסכום מתווספות ההוצאות הנלוות, שעליהן בהמשך, ובדרך כלל הן עוד 3%–6% ממחיר הדירה, כך שזוג שקונה דירה ראשונה בממוצע הארצי של 2026 צריך להגיע לעסקה עם 680,000 ₪ ומעלה בחשבון, ולא עם 608,750 ₪ בדיוק. ההפרש הזה הוא בדיוק מה שמפיל עסקאות בשבועיים האחרונים לפני החתימה, כשמתברר שהמוכר רוצה מקדמה גדולה יותר או שהשמאי קבע שווי נמוך ממחיר העסקה. מי שמתכנן מראש עם מרווח של 5% מעל המינימום כמעט לא נתקל בזה, ומי שמתכנן בדיוק לפי התקרה מגלה את הפער ברגע הכי לא נוח.
המגבלה השנייה חשובה לא פחות והיא יחס ההחזר: כמה מההכנסה הפנויה שלכם הולך להחזר החודשי. הוראה 329 של בנק ישראל מתירה עד 50%, אבל בפועל הבנקים עובדים סביב 33%–40%, ומעל 40% ההלוואה מקבלת אצלם משקל סיכון גבוה יותר. המשמעות המעשית: על הכנסה פנויה של 20,000 ₪ בחודש, ההחזר שהבנק יאשר בנוחות הוא בערך 7,000 ₪, לא 10,000 ₪.
מחשבון הזכאות שלנו עושה את שני החישובים יחד ומראה את הסכום המקסימלי לפי ההכנסה ולפי שווי הדירה.
7 שלבים, חודשיים עד ארבעה
אין שני תהליכים זהים, אבל הסדר כמעט תמיד זהה.
- בדיקת יכולת, עוד לפני שמחפשים דירה: כמה הון עצמי יש ומה ההחזר שמתאים לתקציב.
- תעודת זכאות, אם מגיעה לכם: היא מזכה בהלוואה ממשלתית בתנאים קבועים, והנפקתה לוקחת ימים ספורים.
- אישור עקרוני משניים-שלושה בנקים, שהבנק חייב להפיק תוך 5–7 ימי עסקים ושתקף 24 ימים.
- חוזה ועורך דין, וכאן נכנסות ההוצאות הנלוות ונקבע לוח התשלומים למוכר.
- שמאות מטעם הבנק. אם השווי שנקבע נמוך ממחיר העסקה, שיעור המימון מחושב על הנמוך מביניהם.
- פתיחת תיק וחתימה, ובשלב הזה סוגרים את התמהיל וקונים את הביטוחים שהבנק דורש.
- העברת כספים לפי לוח התשלומים, ובסוף רישום הדירה על שמכם בטאבו או במנהל.
השלב שמאחר את כולם הוא הרביעי, לא הבנק.
מה זה אישור עקרוני ולמה הוא נגמר
בתוך האישור העקרוני הבנק מתחייב לתנאים שהוא מציג לכם, כלומר לסכום, לתקופה, למסלולים ולריביות. הוא לא חוזה ואתם לא מחויבים לו, אבל הבנק כן, ובדיוק בגלל זה יש לו תאריך תפוגה.
מרפורמת השקיפות של בנק ישראל, שנכנסה לתוקף ב-31.08.2022, כל בנק חייב להציג שלושה סלים אחידים באותו מבנה: כולם עם אותה חלוקה בין מסלולים, כך שאפשר להשוות בין בנקים בלי להיות מומחים. לצד השלושה הבנק מציג סל רביעי משלו.
24 ימים זה לא הרבה כשמחפשים דירה. לכן ההיגיון הוא להוציא אישור עקרוני כשאתם כבר קרובים לעסקה, ולא בתחילת החיפוש, ואז לרענן אותו אם צריך. איך משווים שלוש הצעות ולפי מה מחליטים, במדריך התמהיל.
המסלולים, התמהיל והריבית
משכנתא אחת מורכבת מכמה הלוואות שנחתמות יחד, ולכל אחת חוקים משלה. פריים נע עם ריבית בנק ישראל, שעומדת על 3.25% נכון לספטמבר 2026. קבועה לא צמודה לא זזה בכלל. צמודת מדד מתחילה נמוך ומטפסת עם המדד. בנק ישראל מחייב שלפחות שליש מהסכום יהיה בריבית קבועה.
שלוש החלטות נסגרות בשלב הזה, ורוב הלווים מקבלים אותן בתוך עשרים דקות מול הפקיד: איך מחלקים בין המסלולים, לאיזו תקופה, ובאיזו שיטת החזר.
לכל אחת מההחלטות האלה יש אצלנו מדריך נפרד עם מספרים, ואפשר לקרוא אותם לפי הסדר שבו הן נסגרות מול הבנק. מסלולי משכנתא מסביר מה כל מסלול עושה לתשלום כשהריבית או המדד עולים, ולמה חלוקה שנראית זולה היום יכולה להתייקר בעוד חמש שנים. מדריך התמהיל ממשיך משם אל החלוקה עצמה, אל שלושת הסלים האחידים ואל הדרך להשוות שלוש הצעות בלי ללכת לאיבוד בין מספרים. שפיצר מול קרן שווה לוקח את אותה משכנתא ומראה הפרש של 140,389 ₪ בריבית בין שתי שיטות ההחזר, עם המחיר שנלווה לחיסכון הזה בתשלום הראשון. וריבית משכנתא עונה על השאלה שחוזרת בכל שיחה: מי בכלל קובע את הריבית שהוצעה לכם, ומה יקרה לה בהחלטה הבאה.
איפה נגמר הכסף מסביב להלוואה
ההוצאות שמסביב מפתיעות הרבה זוגות דווקא בשבוע של החתימה, כשהכסף כבר מיועד כולו למוכר. מס רכישה נקבע לפי מדרגות ולפי השאלה אם זו דירה יחידה. עורך דין לוקח בדרך כלל 0.5%–1% ממחיר הדירה, במחירי 2026, ומס הרכישה עצמו נקבע לפי מדרגות רשות המסים. שמאי, פתיחת תיק, אגרות רישום וביטוחים מוסיפים עוד כמה אלפי שקלים, וכולם נופלים באותו חודש. על דירה ממוצעת מדובר בעשרות אלפי שקלים שצריך להחזיק בצד, ובדירה יחידה בחלק מהמקרים מס הרכישה יוצא אפס בזכות מדרגת הפטור.
מחשבון עלויות קניית דירה מחבר את כל הרכיבים האלה למספר אחד, ומחשבון מס רכישה מחשב בנפרד את המדרגה שלכם.
המחשבונים לפי שלב
- לפני החיפוש: כמה משכנתא אפשר לקבל ולקנות או לשכור.
- בזמן ההשוואה: מחשבון משכנתא.
- לפני החתימה: כמה עולה קניית דירה מעבר למחיר עצמו, כולל מס רכישה ושכר טרחה.
- אחרי שנים: עמלת פירעון מוקדם ומחזור משכנתא.
תבדקו את שלושת המספרים האלה לפני החתימה
ההחזר החודשי הראשון מול ההכנסה הפנויה שלכם היום. סך כל התשלומים לאורך התקופה, לא רק ההחזר. והתשלום הצפוי אם הריבית תעלה באחוז. בנק שלא נותן לכם את שלושת המספרים האלה בכתב לא חוסך לכם זמן.
הריבית שתקבלו תלויה גם בתאריך: ההחלטה הבאה של בנק ישראל תתקבל ב-21.10.2026, ומסלול הפריים מגיב לה מיד. מי שחותם בסמוך להחלטה כדאי שיבקש מהבנק לרענן את האישור העקרוני אחריה.
מצבים שלא נכנסים לתבנית
המדריך עד כאן תיאר את המסלול הרגיל: משפחה, דירה ראשונה, משכנתא אחת. חלק גדול מהשאלות מגיע דווקא ממי שנמצא במצב אחר, ולכל מצב כזה יש כללים משלו.
מי שקונה מקבלן משלם לפי קצב הבנייה ולא בבת אחת, וכל תשלום כזה מקבל ערבות חוק המכר. בדירה בהנחה נכנסים תנאי מחיר למשתכן, ובבניין שנכנס להתחדשות עירונית משתנה הרישום אבל ההלוואה ממשיכה כרגיל.
שינוי במשפחה מזיז גם את ההלוואה. בגירושין הבנק עדיין רואה שני לווים, גם כשההסכם אומר אחרת. דירה בירושה מגיעה עם החוב שרשום עליה, הגיל מקצר את התקופה ולמי שכבר בגיל פרישה קיימת גם משכנתא הפוכה.
ויש מי שצריך כסף, לא דירה: משיכה כנגד הדירה הקיימת, איחוד הלוואות לתוך המשכנתא או הלוואת גישור כשהמכירה מתעכבת. דירה להשקעה ורכישה של תושב חוץ עובדות לפי מימון נמוך יותר, ואת ביטוח המשכנתא כדאי לבדוק בכל אחד מהמצבים האלה.
לפני הפגישה בבנק כדאי לראות מה ההכנסה שלכם מאפשרת במחשבון הזכאות:
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
שאלות נפוצות
כמה זמן לוקח לקבל משכנתא בישראל?
מהאישור העקרוני ועד העברת הכסף בדרך כלל חודשיים עד ארבעה, ורובו תלוי בעסקה עצמה ולא בבנק. האישור העקרוני עצמו מופק תוך 5–7 ימי עסקים.
כמה הון עצמי צריך לדירה ראשונה?
לפחות 25% משווי הדירה לפי בנק ישראל, ועוד ההוצאות הנלוות. על דירה ממוצעת של 2,435,000 ₪ ב-2026 זה 608,750 ₪ ועוד כ-3%–6%.
אפשר לקחת משכנתא על 100% משווי הדירה?
לא. התקרה של בנק ישראל היא 75% לדירה יחידה ו-50% לדירה נוספת, נכון ל-2026. הלוואה נוספת מחוץ לבנק כדי להשלים הון עצמי נחשבת אצל הבנק כחלק מההחזר ומקטינה את הסכום שיאושר.
מה קורה אם השמאי קובע שווי נמוך ממחיר העסקה?
שיעור המימון מחושב על הנמוך מבין השניים, ולכן ההון העצמי הנדרש גדל. זה אחד המקומות שבהם עסקאות נתקעות ברגע האחרון.
מתי כדאי לפנות ליועץ משכנתאות?
כשיש מורכבות: הכנסה לא שגרתית, עצמאים, שתי דירות, או פער בין המחיר לשמאות. בעסקה פשוטה ההפרש בין הצעות שאתם משיגים לבד לבין הצעה של יועץ קטן יותר ממה שנהוג לחשוב.
קראו גם
- משכנתא לזכאים: מה נותנת תעודת הזכאות
- גרירת משכנתא לדירה החדשה
- הבנק מסרב: סיבות ומה מתקנים
- פיגור בתשלומים: מה עושים בכל שלב
- משכנתא לעצמאים ואיך נספרת ההכנסה
- מכירת דירה עם משכנתא
- הון עצמי ויחס החזר במספרים
- מסלולי משכנתא ומה כל אחד עושה לתשלום
- מחזור משכנתא: מתי זה משתלם
- מילון המונחים של האתר
