

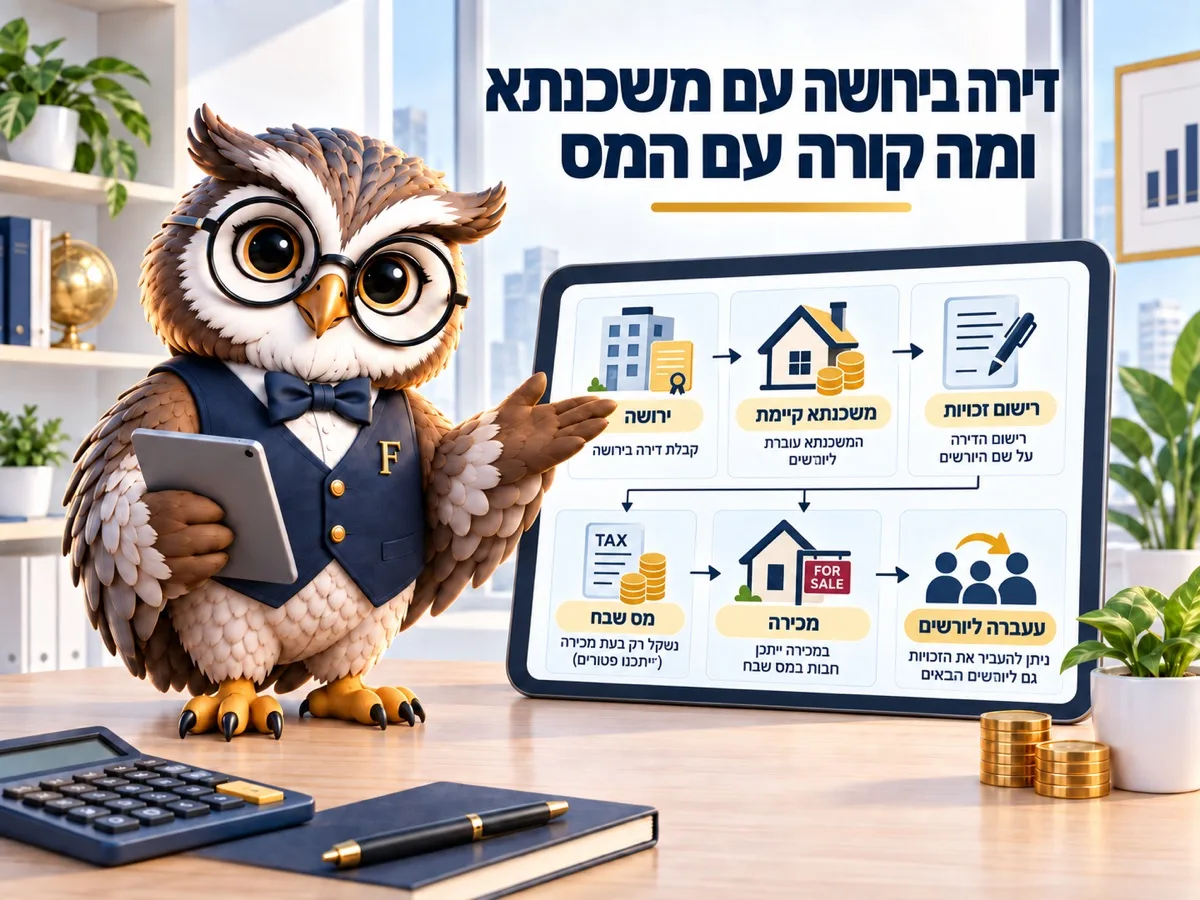

דירה בירושה עוברת ליורשים יחד עם המשכנתא שעליה, וההלוואה לא נמחקת. במכירה היא מסולקת מתוך התמורה. במס יש פטור ייעודי ליורשים, אבל רק אם למוריש הייתה דירה אחת בלבד, והיורש הוא בן זוג, צאצא או בן זוג של צאצא. תקרת הפטור ב-2026 היא 5,008,000 ₪. נכון לספטמבר 2026.
שלושה אחים ירשו דירה עם יתרת משכנתא של 300,000 ₪, במספרים של ספטמבר 2026. אחד רוצה למכור, השנייה רוצה להשכיר, והשלישי רוצה לגור בה.
לפני שמתחילים את הוויכוח הזה, כדאי לדעת מה בדיוק ירשתם: נכס, חוב, ולפעמים גם חבות מס.
המשכנתא לא נעלמת
חוב המשכנתא עובר ליורשים יחד עם הזכויות בדירה. הבנק ממשיך להיות נושה מובטח, והשעבוד נשאר רשום עד שהחוב נפרע.
מכאן שלוש אפשרויות מעשיות. למכור ולסלק את החוב מתוך התמורה, וזה המסלול הנפוץ. להמשיך לשלם את ההחזר החודשי ולהשאיר את הדירה, כשהיורשים נכנסים כלווים במקום המוריש. או שאחד היורשים קונה את חלקי האחרים ולוקח משכנתא חדשה לצורך זה.
בכל אחת מהאפשרויות הבנק בודק את היורשים מחדש: הכנסה, יחס החזר ונתוני אשראי. הירושה לא מעבירה אוטומטית את תנאי ההלוואה, ולכן ריבית טובה שהייתה למוריש עשויה להישמר או לא, בהתאם להחלטת הבנק.
שווה גם לבדוק אם הייתה למוריש פוליסת ביטוח חיים למשכנתא. כשיש כזו, החוב או חלקו מסולק מול הבנק, ולפעמים היורשים מגלים את זה רק אחרי שהתחילו לשלם מכיסם.
הפטור ממס שבח, ומה מפיל אותו
במכירת דירה שהתקבלה בירושה קיים פטור ייעודי, והוא מותנה בשלושה תנאים במצטבר: היורש הוא בן זוג של המוריש, צאצא שלו או בן זוג של צאצא; למוריש הייתה דירת מגורים אחת בלבד במועד הפטירה; והמוריש היה פטור ממס אילו מכר את הדירה בעצמו.
התנאי השני הוא זה שמפיל הכי הרבה תיקים. גם החזקה חלקית בדירה נוספת, אפילו שיעור קטן מהזכויות שהתקבל בעצמו בירושה לפני שנים, מבטלת את הפטור הייעודי.
כשאין פטור ייעודי, אפשר עדיין לבדוק פטור רגיל לדירת מגורים מזכה בתנאים שלו, עם תקרה של 5,008,000 ₪ נכון ל-2026. מעל התקרה חל מס שבח בשיעור של 25% על הרווח הריאלי.
נקודה חשובה: כל יורש נבחן בנפרד. אח אחד יכול להיות זכאי לפטור ואחר לא, למשל כשלאחד מהם יש דירה נוספת משלו. זה משפיע ישירות על החלוקה, כי שווי נטו של אותו חלק בדירה שונה בין היורשים.
נעשה חשבון על המקרה מהפתיחה, לפי מדרגות רשות המסים ב-2026. נניח שהדירה שווה 2,200,000 ₪ ויתרת המשכנתא 300,000 ₪. אם האחים מוכרים והפטור חל, נשאר להם 1,900,000 ₪ לחלוקה, כלומר כ-633,000 ₪ לכל אחד לפי חישוב של פיננסיקו. אם הפטור לא חל, למשל כי למוריש הייתה חצי דירה נוספת שהתקבלה בירושה לפני שנים, המס יחושב על הרווח הריאלי מאז הרכישה המקורית. בדירה שנקנתה לפני שלושים שנה הרווח הריאלי יכול להיות מאות אלפי שקלים, והמס עליו בשיעור 25% מקטין את מה שכל אח מקבל בעשרות אלפים. זו הסיבה שבדיקת המס נעשית לפני שמחליטים אם למכור או להשאיר, ולא אחרי שחתמו עם קונה.
איך מחלקים בין אחים
שלוש דרכים נפוצות. מכירה וחלוקה של התמורה; רכישת חלקים על ידי אחד היורשים; או המשך בעלות משותפת עם הסכם ניהול לגבי השכרה והוצאות.
הדרך השנייה דורשת תשומת לב מיוחדת, כי כשאח קונה מאחיו חלק בדירה, מדובר בעסקה לכל דבר, ולעסקה יש מס רכישה. יש הקלות במקרים של חלוקת עיזבון, ובדיוק כאן שווה לשבת עם עורך דין לפני ולא אחרי.
הדרך השלישית נראית הכי פשוטה והיא מקור הסכסוכים הגדול ביותר, כי אין מנגנון להחלטות: מי משלם על שיפוץ, מה עושים כששוכר לא משלם, ומה קורה כשאחד רוצה למכור והשניים לא.
נקודה שנוגעת דווקא לאחים שרוצים להשאיר את הדירה: אם אחד מהם מתגורר בה, כדאי להסדיר בכתב מה הוא משלם לאחרים ומה קורה לאחזקה ולשיפוצים. הסדר בעל פה בין אחים עובד מצוין שנתיים־שלוש, ואז מישהו מתחתן, עובר דירה או צריך כסף, והחלוקה שלא נכתבה הופכת לסכסוך. עורך דין שמנסח הסכם שיתוף בשלב הנעים עולה הרבה פחות מאותו עורך דין בשלב הלא נעים.
תוציאו שלושה מסמכים לפני שמחליטים
צו ירושה או צו קיום צוואה, נסח טאבו מעודכן שמראה את השעבוד, ויתרת חוב מעודכנת מהבנק. שלושתם יחד נותנים את התמונה האמיתית של מה שירשתם.
אחר כך, אם שוקלים מכירה, אפשר להעריך את המס במחשבון מס שבח ואת התמורה נטו אחרי סילוק המשכנתא, בדיוק כמו במכירת דירה רגילה עם משכנתא. ההחלטה הבאה של בנק ישראל ב-21.10.2026 משפיעה על ההחזר החודשי אם בוחרים להשאיר את ההלוואה.
מי שמוכר דירה שירש צריך לדעת מראש מה המס על הרווח:
| שלב | סכום | הערה |
|---|
המודל: עלות הקנייה וההוצאות בקנייה מוצמדות לפי האינפלציה הממוצעת שהזנתם (רשות המסים מצמידה לפי המדד בפועל, לכל הוצאה מתאריכה), הוצאות המכירה והריבית הריאלית לא מוצמדות. דירה נוספת שנקנתה לפני 1.1.2014: השבח היחסי עד 2013 פטור, השאר 25%. דירה יחידה: פטור עד 5,008,000 ₪ (נכון ל-2026, מוקפא עד 15.1.2028), מעל התקרה המס יחסי. אין כאן פחת, מס יסף ופריסה. תחזית, לא שומה.
שאלות נפוצות
אפשר לוותר על הירושה כדי לא לקבל את החוב?
כן, קיימת אפשרות של הסתלקות מירושה, והיא צריכה להיעשות בהליך מסודר ולפני שנעשה שימוש בנכס.
היורשים משלמים מס על עצם הירושה?
אין בישראל מס ירושה. המס נכנס לתמונה במכירה, כמס שבח, ובתנאים מסוימים יש פטור.
מה אם למוריש היו שתי דירות?
אז הפטור הייעודי ליורשים לא חל, וצריך לבדוק את מסלולי הפטור הרגילים ואת התקרה.
הבנק יכול לדרוש פירעון מיידי?
לרוב לא, כל עוד ההחזרים משולמים. אבל הבנק כן בוחן מחדש את הלווים, ולכן חשוב ליצור איתו קשר מוקדם.
מי משלם את המשכנתא עד שמוכרים?
היורשים, לפי חלקיהם. פיגור בתקופת הביניים יוצר בדיוק את אותן בעיות כמו בכל פיגור בתשלומים.
קראו גם
- מחשבון מס שבח
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- משכנתא הפוכה בגיל פרישה
- מכירת דירה עם משכנתא
- חלוקת המשכנתא בין בני הזוג
