

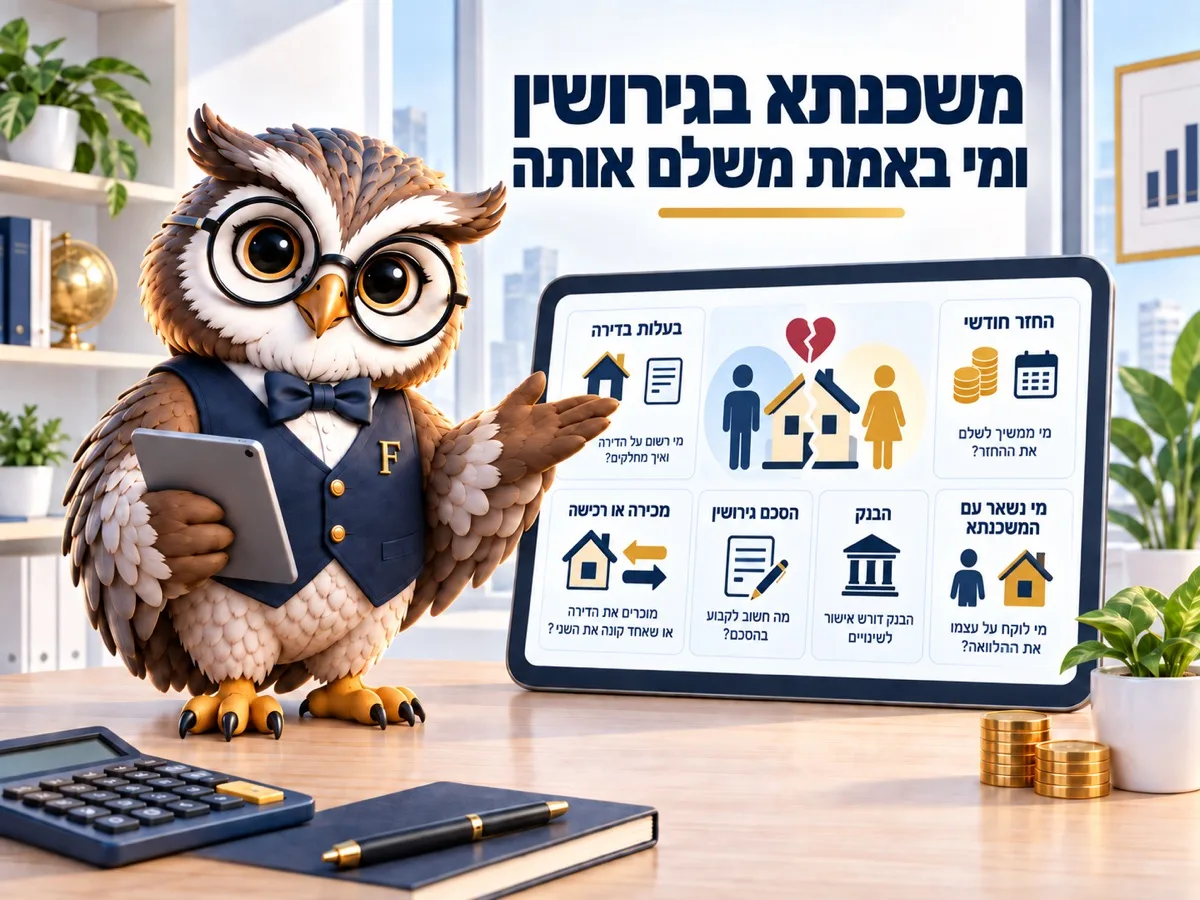

הסכם גירושין מחלק בין בני הזוג, אבל הוא לא מחייב את הבנק. עד שהמשכנתא נפרעת או שאחד הצדדים משוחרר רשמית, שני הלווים אחראים לחוב במלואו. שלוש הדרכים לסיים את זה: למכור ולסלק, להעביר את הדירה לאחד הצדדים עם מחזור המשכנתא על שמו, או להמשיך יחד לתקופה מוגדרת. נכון לספטמבר 2026.
אפשר לחתום על הסכם גירושין שכתוב בו במפורש מי משלם את המשכנתא, והבנק עדיין יגבה משניכם.
זה לא פרט טכני. זו הנקודה שמפילה יותר אנשים מכל דבר אחר בתהליך.
הבנק לא צד להסכם
חוזה ההלוואה נחתם מול הבנק, וההסכם ביניכם לא משנה אותו. כל עוד שני השמות על ההלוואה, שניכם ערבים לחוב כולו, ולא לחצי ממנו.
המשמעות המעשית קשה: אם הצד שהתחייב לשלם מפסיק, הבנק פונה לשני, ופיגור נרשם גם על שמו בנתוני האשראי. זה משפיע על היכולת שלו לקחת משכנתא חדשה, בדיוק כשהוא צריך אותה.
שחרור מהחוב אפשרי רק בהסכמת הבנק, והיא ניתנת כשהצד הנשאר עומד בתנאים לבדו: יחס החזר, הכנסה ושיעור מימון.
שלוש הדרכים לסיים את השותפות
הראשונה, והנקייה מכולן: למכור את הדירה, לסלק את המשכנתא מתוך התמורה ולחלק את היתרה. כאן בודקים מראש את עמלת הפירעון המוקדם, כי בהלוואה בריבית קבועה שנלקחה בתקופה של ריבית נמוכה היא יכולה להיות משמעותית.
השנייה: אחד הצדדים נשאר בדירה ומעביר את הבעלות על שמו. בפועל זה כמעט תמיד מחזור משכנתא, כלומר לקיחת הלוואה חדשה על שם אחד, וסילוק ההלוואה המשותפת.
השלישית: להמשיך יחד לתקופה קצובה, למשל עד שהילד הקטן מסיים תיכון. זה עובד רק עם מנגנון כתוב: מי משלם מה, מה קורה בפיגור, ומי מחליט על מכירה בסוף התקופה.
המספר שקובע אם זה בכלל אפשרי
כשהדירה עוברת לאחד הצדדים, השאלה היחידה שמעניינת את הבנק היא אם הוא עומד בהחזר לבדו.
דוגמה: יתרה של 900,000 ₪ ל-18 שנה בריבית 4.8%, כפי שהיא בספטמבר 2026, היא החזר של 6,231 ₪ בחודש לפי חישוב של פיננסיקו. ביחס החזר של 35%, הטווח שבו עובדים הבנקים תחת הוראה 329 של בנק ישראל, הלווה היחיד צריך הכנסה פנויה של כ-17,802 ₪. זוג עמד בזה בקלות; אדם אחד עם אותה הכנסה משפחתית לשעבר לרוב לא.
מכאן נולדות ההתאמות: הארכת התקופה כדי להקטין את ההחזר, הקטנת היתרה מתוך כספי האיזון, או צירוף לווה נוסף, למשל הורה, כדי לעמוד ביחס ההחזר.
מי שמגלה את המספר הזה רק אחרי שחתם על הסכם שקובע שהוא נשאר בדירה, מוצא את עצמו מחויב למשהו שהבנק לא מאשר. ההסכם נפתח מחדש.
יש כאן גם נקודה פחות מדוברת. בתקופת הביניים, בין הפרידה בפועל לבין הסדרת המשכנתא, שני הצדדים בדרך כלל כבר מנהלים שני משקי בית. ההוצאה המשותפת גדלה, ההכנסה מתפצלת, וההחזר נשאר אותו החזר. זה החלק שבו משפחות נכנסות לפיגורים בלי שאף אחד התכוון לכך, ובדיוק לכן כדאי לקבוע בהסכם מי מעביר את הכסף לחשבון שממנו יורדת ההוראה, ולא רק מי “אחראי” לשלם. חשבון אחד, הוראת קבע אחת, ושקיפות מלאה בין הצדדים על מה שנכנס ויוצא ממנו.
מה עם המס
העברת זכויות בדירה בין בני זוג במסגרת גירושין אינה נחשבת מכירה לעניין מס שבח ומס רכישה, בכפוף לתנאים ולניסוח ההסכם. זה הבדל גדול לעומת מכירה לצד שלישי.
לעומת זאת, אם במסגרת האיזון אחד הצדדים מקבל דירה נוספת או רוכש דירה חדשה, נכנסות לתמונה מדרגות מס רכישה של דירה שנייה, והן גבוהות משמעותית.
זה בדיוק המקום להיוועץ בעורך דין לפני חתימת ההסכם, כי הניסוח משפיע ישירות על המס.
ולמי שמתכנן לקנות דירה חדשה אחרי הגירושין: הבנק יסתכל גם על החוב הישן. כל עוד שמכם על המשכנתא הקודמת, ההחזר שלה נספר בתוך יחס ההחזר, גם אם ההסכם קובע שהצד השני משלם אותו. זה מקטין משמעותית את המשכנתא שתקבלו, ולכן שחרור רשמי מהחוב הישן הוא לעיתים קרובות תנאי מקדים לרכישה הבאה, ולא רק עניין של סדר.
תבקשו מהבנק בדיקת יכולת לפני שחותמים
לפני שסוגרים את ההסכם, כל צד שמתכוון להישאר בדירה צריך לבדוק מול הבנק אם הוא מאושר לבדו, ולקבל תשובה עקרונית. זה לוקח ימים ומונע חודשים של תיקונים.
במקביל, בקשו את יתרת החוב המעודכנת ואת עמלת הפירעון המוקדם לכל מסלול, והכניסו את שני המספרים למחשבון המשכנתא כדי לראות איך נראה ההחזר בכל אחת משלוש הדרכים. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על מסלול הפריים ולכן על ההחזר המשותף עד שהעניין מוסדר.
כדי לבדוק אם צד אחד באמת מחזיק את ההחזר לבדו, הכניסו את היתרה והתקופה שנותרו:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
הסכם גירושין משחרר אותי מהמשכנתא?
לא מול הבנק. שחרור נעשה רק בהסכמת הבנק, בדרך כלל דרך מחזור על שם צד אחד או סילוק מלא.
אפשר להעביר את המשכנתא לצד אחד בלי מחזור?
לפעמים, אם הבנק מסכים ושהצד הנשאר עומד בתנאים. בפועל רוב המקרים מסתיימים במחזור.
מה קורה אם הצד השני מפסיק לשלם?
הבנק פונה לשניכם, והפיגור נרשם לשניכם. הסעד שלכם הוא מול הצד השני, לא מול הבנק.
מוכרים או נשארים, מה עדיף?
תלוי בשלושה דברים: אם מישהו עומד בהחזר לבדו, מה עמלת הפירעון המוקדם, ומה מצב שוק הדיור באזור. אין תשובה אחת.
העברת חצי דירה בין בני זוג חייבת במס?
במסגרת גירושין ובתנאים מסוימים ההעברה אינה נחשבת מכירה. הניסוח חשוב, ולכן זה נושא לעורך דין.
קראו גם
- המדריך המלא למשכנתא בישראל
- כמה משכנתא אפשר לקבל לפי ההכנסה
- מילון המונחים של האתר
- מה קורה להלוואה כשמוכרים
- מה בודקים לפני מחזור
- גרירת משכנתא לדירה החדשה
