

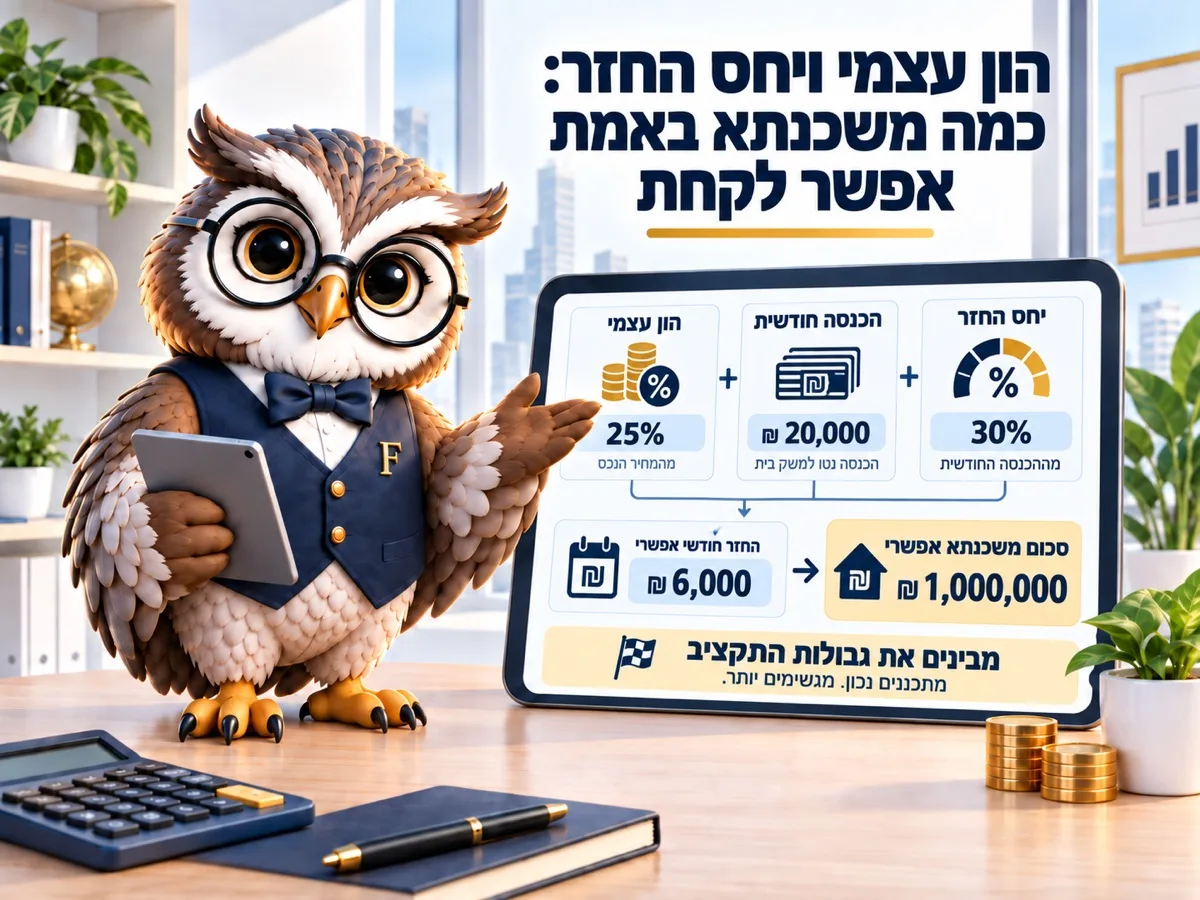

על דירה ממוצעת של 2,435,000 ₪ הבנק יממן עד 75%, כלומר עד 1,826,250 ₪, וההפרש של 608,750 ₪ מגיע מכם. לזה מתווסף מס רכישה של 17,288 ₪ ועלויות נלוות. התשלום החודשי לא יכול לעבור 50% מההכנסה הפנויה לפי בנק ישראל, ובפועל הבנקים עוצרים סביב 33% עד 40%. נכון לספטמבר 2026.
רוב האנשים מחשבים הון עצמי בשיטה אחת: מחיר הדירה פחות המשכנתא. על דירה ממוצעת בישראל, שעלתה 2,435,000 ₪ ברבעון השני של 2026 לפי הלמ"ס, החישוב הזה מחמיץ יותר מ-40,000 ₪.
הון עצמי למשכנתא, כלומר הכסף שאתם מביאים לעסקה מכיסכם, הוא לא רק ההפרש שהבנק לא מימן. הוא גם כל מה שמסביב.
כמה הון עצמי למשכנתא צריך באמת
שיעור המימון, כלומר החלק ממחיר הדירה שהבנק מוכן להלוות, מוגבל בהוראה 329 של בנק ישראל. לרוכשי דירה יחידה התקרה היא 75%, נכון לספטמבר 2026.
על דירה ממוצעת של 2,435,000 ₪ ב-2026 זה נראה כך: משכנתא של 1,826,250 ₪, הון עצמי של 608,750 ₪. אלה 25% מהמחיר. זה המינימום.
מי שקונה דירה נוספת להשקעה מקבל מימון של עד 50% בלבד ב-2026, כלומר על אותה דירה יצטרך להביא 1,217,500 ₪ מהבית. משפרי דיור, כלומר מי שמוכר דירה קיימת וקונה אחרת, נמצאים באמצע עם תקרה של 70%.
המגבלות האלה נקבעו בהוראות בנק ישראל ולא בכל בנק בנפרד, ולכן אין טעם לחפש בנק שיממן 85%. מה שכן משתנה בין בנקים הוא הריבית, הנכונות להכיר בהכנסות מסוימות והיחס שבו הם עוצרים.
יחס החזר
המגבלה השנייה שייכת להכנסה. יחס החזר, כלומר היחס בין כל ההחזרים החודשיים שלכם לבין ההכנסה הפנויה, לא יכול לעבור 50% לפי בנק ישראל.
זו התקרה הרגולטורית. בפועל הבנקים שמרניים בהרבה. לפי נתוני שוק שמפרסמים אגרגטורים, נכון לקיץ 2026 הם מאשרים בדרך כלל בטווח של 33% עד 40%, וזו פרקטיקה שלהם ולא הוראה של בנק ישראל. ההבדל הזה שווה כסף אמיתי: משפחה עם הכנסה פנויה של 30,000 ₪ בחודש תקבל אישור לתשלום של כ-10,000 ₪ ביחס של 33%, ולתשלום של 12,000 ₪ ביחס של 40%, והפער בין השניים הוא בערך 350,000 ₪ במשכנתא.
ההחזרים הקיימים שלכם נספרים גם הם. הלוואת רכב של 1,800 ₪ בחודש מורידה את המשכנתא האפשרית בכ-300,000 ₪, ושווה לבדוק מה נגמר מתי לפני שמגישים בקשה.
דוגמה מספרית עוזרת להבין את הסדר. זוג עם הכנסה נטו משותפת של 28,000 ₪, בלי הלוואות פתוחות, נמצא בתקרה של 9,240 ₪ בחודש ביחס של 33% ובתקרה של 11,200 ₪ ביחס של 40%. אותו זוג בדיוק, עם ליסינג של 2,200 ₪ בחודש, יורד ל-7,040 ₪ וייתכן שלא יעמוד בתשלום על הדירה שהוא כבר ראה. ההפרש בין שתי התמונות האלה הוא לא ריבית ולא תמהיל, אלא רק סדר הפעולות: החזר הליסינג נגמר בעוד שנה, והמתנה של שנה שווה כאן מאות אלפי שקלים בכוח הקנייה.
מה נחשב הון עצמי
הבנק סופר כסף שקיים ונזיל ביום העסקה, ובודק אותו מול תדפיסי חשבון של שלושה חודשים אחורה כדי לוודא שהכסף לא הופיע פתאום כהלוואה שלא דווחה. לא כסף שאמור להגיע.
- חיסכון בחשבון, בפיקדון או בקרן כספית, כלומר קרן שמחזיקה נכסים לטווח קצר ואפשר למשוך ממנה בתוך יום עסקים.
- קרן השתלמות, כלומר חיסכון לשכירים ולעצמאים שנעשה נזיל אחרי שש שנים, וקופת גמל להשקעה, שהיא חיסכון שאפשר למשוך ממנו בכל עת. בשתיהן כדאי לבדוק את המס על המשיכה לפני שסופרים את הכסף.
- מתנה מההורים, עם מכתב מתנה חתום שהבנק דורש כמעט תמיד.
- תמורה ממכירת דירה קיימת, ואצל משפרי דיור זה החלק הגדול.
- הלוואה חוץ בנקאית שנלקחה למימון ההון העצמי לא נחשבת, והבנק בודק את זה.
הכסף צריך להיות זמין בשלבים הנכונים. בעסקה עם קבלן משלמים לפי קצב הבנייה, ובעסקת יד שנייה משלמים מקדמה ואחר כך את היתרה במועד המסירה.
כשחסר הון עצמי
הפער בין מה שיש למה שצריך הוא הסיבה הנפוצה ביותר לעסקה שנתקעת שבועיים לפני החתימה, וכמעט תמיד הוא ידוע מראש. הדרך הזולה ביותר לסגור אותו היא פשוט לחכות עוד כמה חודשים ולחסוך, מה שגם משפר את יחס ההחזר וגם מוריד את הריבית שיציעו לכם, כי לווה עם 30% הון עצמי נחשב פחות מסוכן מלווה עם 25%. הדרך השנייה היא לרדת במחיר הדירה, וירידה של 100,000 ₪ במחיר מקטינה את ההון העצמי הדרוש ב-25,000 ₪ ואת המשכנתא ב-75,000 ₪ בבת אחת. הדרך השלישית היא מתנה מהמשפחה עם מכתב מתנה חתום, והרביעית היא מכירת נכס קיים לפני הרכישה ולא אחריה. מה שלא עובד זה לקחת הלוואה כדי לכסות את ההון העצמי, כי הבנק רואה אותה בדוח האשראי, סופר אותה כהחזר חודשי ומקטין בדיוק את הסכום שניסיתם להגדיל.
יש עוד אפשרות שרבים שוכחים: לבדוק זכאות ממשרד הבינוי והשיכון. היא לא רלוונטית לכולם, ומי שזכאי מקבל תנאים שונים מהמסלולים הרגילים.
מה הבנק סופר כהכנסה
שתי משפחות עם אותה הכנסה בתלוש יכולות לקבל אישורים שונים לגמרי. הסיבה היא ההגדרה של הכנסה קבועה.
שכר בסיס, ותק, נסיעות והבראה נספרים כמעט תמיד. בונוס שנתי, שעות נוספות ועמלות נספרים חלקית, לפי ממוצע של שנה ולעיתים בניכוי אחוז ביטחון. דמי שכירות שאתם מקבלים נספרים בדרך כלל בשיעור של 70% עד 80%, כי הבנק מניח תקופות שהדירה ריקה. קצבאות ילדים נספרות אצל חלק מהבנקים ולא אצל אחרים.
לעצמאים התמונה שונה: הבנק מסתכל על הרווח בדוחות השנתיים, לא על המחזור, ובדרך כלל מבקש שנתיים אחורה. שנה חלשה אחת יכולה להוריד את ההכנסה המוכרת בעשרות אחוזים, ועצמאים שמתכננים רכישה שווה שיבדקו את הדוח לפני שהם מחפשים דירה.
העלויות שמפתיעות ברגע האחרון
מעבר להון העצמי יש שורה של תשלומים שלא נכנסים למשכנתא, והם מגיעים בדיוק כשהחשבון כבר ריק.
מס רכישה על דירה יחידה בשווי 2,435,000 ₪ הוא 17,288 ₪ לפי מדרגות 2026, שקפואות עד 15.01.2028. עד 1,978,745 ₪ שיעור המס הוא אפס, ומעל זה 3.5% ואחר כך 5%, ודירה יקרה ב-100,000 ₪ מייצרת קפיצה שמרגישים. על דירה שנייה החישוב שונה לגמרי ומתחיל ב-8% מהשקל הראשון.
נוסף לזה יש עורך דין בעסקה, שמאי מטעם הבנק, פתיחת תיק, ביטוח חיים וביטוח מבנה, ולעיתים גם תיווך ומעבר דירה. בעסקה טיפוסית מדובר בעשרות אלפי שקלים שלא נכנסים למשכנתא ויוצאים מאותו חשבון שממנו יצא ההון העצמי.
שתי הוצאות נוספות מפתיעות דווקא את מי שקונה מקבלן. הראשונה היא הצמדת מחיר הדירה למדד תשומות הבנייה, שיכולה להוסיף עשרות אלפי שקלים בין החתימה לבין המסירה. השנייה היא תשלומי ועד ואגרות בשלב האכלוס. אפשר לכמת את כל אלה במחשבון עלויות קניית דירה לפני שחותמים על זיכרון דברים.
25 שנה מול 30 שנה
תקופת המשכנתא המרבית בישראל היא 30 שנה. מתיחת התקופה היא הדרך הפשוטה ביותר להיכנס ליחס החזר שהבנק מאשר, והיא גם היקרה ביותר.
הנה אותה משכנתא של 1,826,250 ₪ בשתי תקופות. החלוקה בדוגמה היא שליש בריבית קבועה, שליש בפריים, כלומר בריבית הבסיס שנגזרת מריבית בנק ישראל, ושליש צמוד מדד. פירוט של כל מסלולי משכנתא, כלומר של החלקים שמהם מורכבת ההלוואה, נמצא במדריך המסלולים.
| תקופה | תשלום ראשון (₪) | תשלום מרבי צפוי (₪) | סך הכול (₪) | הכנסה פנויה נדרשת ביחס 33% (₪) |
|---|---|---|---|---|
| 25 שנה | 10,015 | 11,371 | 3,195,380 | 30,350 |
| 30 שנה | 9,111 | 10,632 | 3,533,498 | 27,610 |
הנתונים בטבלה מחושבים בריביות של יולי 2026 ובהנחת מדד 1.5% בשנה, לפי חישוב של פיננסיקו במחשבוני האתר, נכון לספטמבר 2026.
חמש שנים נוספות מורידות את התשלום ב-904 ₪ בחודש ומייקרות את העסקה ב-338,118 ₪. זו לא טעות בחישוב, זו הריבית שעובדת חמש שנים נוספות.
מי שמותח את התקופה כדי להיכנס ליחס ההחזר קונה אישור, לא דירה זולה יותר. לפעמים זו ההחלטה הנכונה, ובלבד שהיא מתקבלת עם המספר הזה על השולחן.
כדאי לבדוק את ההכנסה והחובות שלכם במחשבון הזכאות ולהשוות שתי תקופות לפני הפגישה בבנק:
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
שאלות נפוצות
אפשר לקבל משכנתא בלי הון עצמי?
לא בישראל. הוראה 329 של בנק ישראל אוסרת על הבנקים לממן יותר מ-75% משווי דירה יחידה, ולכן 25% לפחות מגיעים מכם. הלוואה שנלקחה במיוחד כדי לכסות את ההון העצמי נחשבת לחוב נוסף ומקטינה את יחס ההחזר שתקבלו.
מה נחשב הכנסה פנויה?
ההכנסה נטו של כל הלווים יחד, אחרי מס וניכויים, בניכוי החזרי הלוואות קיימות. הבנק בודק שלושה תלושים אחרונים ולעצמאים דוחות שנתיים, ובדרך כלל מכיר בהכנסות קבועות בלבד.
האם מתנה מההורים נחשבת הון עצמי?
כן, עם מכתב מתנה חתום שמבהיר שהכסף אינו הלוואה. בלי המכתב הבנק עלול לראות בכסף חוב, וזה משנה את יחס ההחזר.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון מס רכישה
- לקנות או לשכור
- מילון מונחים פיננסיים בעברית פשוטה, מהמונחים שמופיעים כאן ועד אלה שבחוזה
- סיבות הסירוב ומה אפשר לתקן
- הטבות הזכאות ומי מקבל אותן
- משכנתא לדירה להשקעה
