

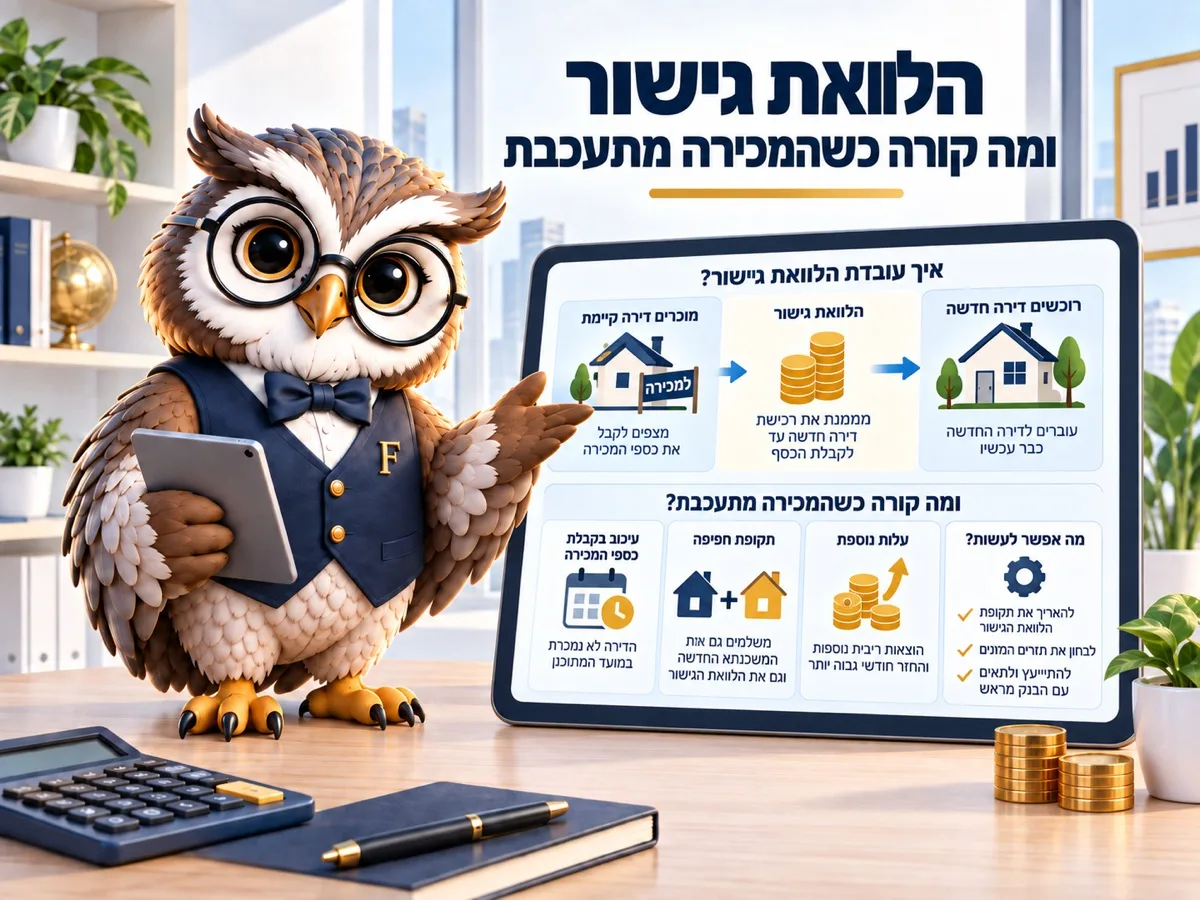

הלוואת גישור נותנת לכם את הכסף לדירה החדשה לפני שהישנה נמכרה, ונפרעת מתוך תמורת המכירה. המגבלות ברורות: המשכנתא והגישור יחד לא יעברו 70% משווי הדירה החדשה ו-50% משווי הנוכחית. הסיכון היחיד שבאמת מטריד הוא מכירה שמתעכבת, כי הריבית ממשיכה לרוץ על סכום גדול. נכון לספטמבר 2026.
מצאתם דירה, והדירה שלכם עוד לא נמכרה. המוכר לא יחכה שלושה חודשים, והכסף שלכם קבור בקירות של הדירה הנוכחית.
זה בדיוק המצב שהלוואת גישור נועדה לפתור, והיא עושה את זה טוב. השאלה היחידה היא כמה זמן תימשך הפעולה.
מה זו הלוואת גישור
הלוואה לתקופה קצרה שנפרעת בבת אחת מתוך תמורת מכירת הדירה הקיימת. יש לה שני סוגים: בגישור חלקי משלמים ריבית מדי חודש והקרן נפרעת בסוף, ובגישור מלא גם הריבית נצברת ונפרעת יחד עם הקרן.
הראשון יקר יותר בתזרים החודשי וזול יותר בסך הכול. השני משחרר לכם את החודשים שבהם אתם ממילא משלמים משכנתא על הדירה הישנה, ומצטבר לסכום גדול יותר.
בפועל רוב הבנקים מציעים גישור לתקופות של שנה עד שלוש, ואת אותו מוצר בגרסה ארוכה יותר קוראים הלוואת בלון, שניתנת לרוב ל-3 עד 10 שנים.
המגבלות שקובעות כמה תקבלו
שתי תקרות פועלות במקביל, והן מפתיעות זוגות שחשבו שיש להם הרבה הון כלוא בדירה.
- על הדירה החדשה: לפי מגבלות בנק ישראל בספטמבר 2026, המשכנתא החדשה יחד עם הגישור לא יעברו 70% משווייה.
- על הדירה הנוכחית: באותם כללים, המשכנתא הקיימת יחד עם הגישור לא יעברו 50% משווייה.
דוגמה במחירי ספטמבר 2026: דירה נוכחית בשווי 2,000,000 ₪ עם יתרת משכנתא של 400,000 ₪. התקרה על הנוכחית היא 1,000,000 ₪, ומכיוון ש-400,000 ₪ כבר תפוסים, הגישור המרבי הוא 600,000 ₪ לפי חישוב של פיננסיקו. אם חשבתם למשוך 900,000 ₪, צריך לחשב מחדש.
הבנק גם ידרוש להראות מאיפה ייפרע הכסף: הערכת שווי לדירה הקיימת, ולעיתים חוזה מכירה חתום או לפחות הוכחה שהיא בשוק.
נחזור לדוגמה ונראה כמה זה עולה. גישור של 600,000 ₪ בריבית 6.5%, הטווח של ספטמבר 2026 אחרי החלטת בנק ישראל, הוא 3,250 ₪ ריבית בחודש, בלי שהקרן יורדת בכלל. שישה חודשים כאלה הם 19,500 ₪, ושנה היא 39,000 ₪. בגישור מלא לא משלמים כלום בדרך, אבל בסוף התקופה מחזירים 639,000 ₪ במקום 600,000 ₪. שתי הדרכים לגיטימיות. ההבדל ביניהן הוא לא בעלות אלא בשאלה אם התקציב החודשי שלכם יכול לשאת תשלום נוסף בזמן שאתם עדיין משלמים משכנתא על הדירה הישנה ועל החשבונות שנלווים אליה. משפחה שכבר על הגבול תבחר בגישור מלא ותשלם על זה בסוף, ומשפחה עם מרווח תבחר חלקי ותצא זולה יותר.
הסיכון האמיתי הוא לוח הזמנים
כל עוד המכירה נסגרת בזמן, גישור הוא מוצר משעמם ונוח. הבעיה מתחילה כשהיא לא נסגרת.
ריבית הגישור גבוהה מריבית משכנתא רגילה, והיא רצה על סכום גדול. חודשיים עיכוב זה אי נוחות, חצי שנה זה כבר עשרות אלפי שקלים, ושנה שלמה מכניסה משפחות למצב שבו הן מוכרות את הדירה הישנה בלחץ, כלומר בזול.
מכאן כלל פשוט: לוקחים גישור כשהדירה הישנה כבר בשוק ויש עליה ביקוש, לא כשהיא עוד בשיפוץ. מי שלוקח גישור על דירה שטרם פורסמה למכירה, מהמר על שוק ולא על תזמון.
אפשר גם להקטין את ההימור: לבקש תקופת גישור ארוכה יותר מהצפוי, גם אם מתכננים לפרוע מוקדם. הפירעון המוקדם בגישור בדרך כלל זול, ולעיתים ללא עמלה כשמדובר בריבית משתנה, ואילו הארכה של הלוואה שנגמרה נעשית בתנאים גרועים יותר.
שתי חלופות ששווה לבדוק
הראשונה היא גרירת המשכנתא הקיימת לדירה החדשה. היא לא נותנת מזומן, אבל שומרת על הריבית הישנה, ומי שיש לו מסלולים זולים יעדיף לשלב בין השתיים: גרירה על החלק הזול, גישור רק על ההפרש.
השנייה היא לוח תשלומים מותאם בחוזה הרכישה. קונה שמצליח לדחות את עיקר התשלום בארבעה-חמישה חודשים חוסך את הגישור כולו, וזה המקום שבו עורך דין טוב שווה את שכר הטרחה.
יש גם אפשרות שלישית שרוב האנשים לא שוקלים: לשכור דירה לחצי שנה. למכור קודם, לגור בשכירות ואז לקנות בלי לחץ. זה נשמע כמו טרחה, ובחישוב יבש זה לפעמים זול יותר מגישור ארוך, בעיקר כששכר הדירה נמוך מהריבית החודשית על הגישור. מי שיש לו ילדים בגן או בבית ספר באזור מסוים יפסול את זה מיד, וזה בסדר, אבל שווה לעשות את החשבון לפני שפוסלים.
אל תיקחו גישור לפני שהדירה בשוק
הסדר הנכון: מעריכים את הדירה הקיימת, מפרסמים אותה למכירה, ורק אז סוגרים על הדירה החדשה עם גישור בגבולות שהבנק מאפשר. את המספרים אפשר לבדוק במחשבון הלוואת בלון ולראות כמה עולה כל חודש נוסף של עיכוב.
ולמי זה לא מתאים: למי שהדירה הקיימת שלו בעייתית למכירה, למי שההחזר החודשי הכולל בתקופת החפיפה חונק את התקציב, ולמי שאין לו תוכנית ב’ אם המכירה תיתקע לחצי שנה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תזיז את הריבית על החלק המשתנה, וזה משמעותי בדיוק בהלוואות הקצרות האלה.
הלוואת גישור נסגרת בריבית פריים, וכאן רואים כמה היא עולה לחודשים שאתם צריכים:
| תרחיש | ריבית בנק ישראל | פריים | ריבית ההלוואה | החזר חודשי | סך ריבית | הפרש בסך הריבית |
|---|
| שנה | שולם עד כה | מתוכו ריבית | יתרת קרן בסוף השנה |
|---|
לוח שפיצר, ריבית שנתית חלקי 12. התרחישים מניחים שריבית בנק ישראל משתנה מהחודש הראשון ונשארת כך עד הסוף, כלומר גבול עליון להשפעה. ריבית בנק ישראל 3.25% מהחלטת 1 בספטמבר 2026 (פריים 4.75%), ההחלטה הבאה ב-21 באוקטובר 2026, מקור: בנק ישראל. תחזית, לא הצעת הלוואה.
שאלות נפוצות
כמה זמן נמשכת הלוואת גישור?
לרוב שנה עד שלוש. את הגרסה הארוכה יותר קוראים הלוואת בלון, והיא ניתנת ל-3 עד 10 שנים.
משלמים משכנתא וגם גישור באותו חודש?
כן, אלא אם בחרתם גישור מלא שבו הכול נדחה לסוף. זה בדיוק החישוב שצריך לעשות לפני החתימה.
מה קורה אם הדירה לא נמכרת בזמן?
מבקשים הארכה, והיא ניתנת בתנאים של אותו רגע. בשוק שבו הריבית עלתה, ההארכה יקרה יותר מההלוואה המקורית.
אפשר לפרוע גישור מוקדם?
כן, ולרוב בעלות נמוכה. ברכיב בריבית קבועה ייתכן רכיב היוון, ואותו כדאי לבדוק מראש.
הגישור נחשב בהחזר החודשי מול הבנק?
כן. הוא נכנס ליחס ההחזר ומקטין את המשכנתא שיאשרו לכם על הדירה החדשה.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון הלוואת בלון
- מילון המונחים של האתר
- העברת ההלוואה הקיימת לנכס אחר
- מכירת דירה עם משכנתא
- תשלומים לפי קצב הבנייה
