

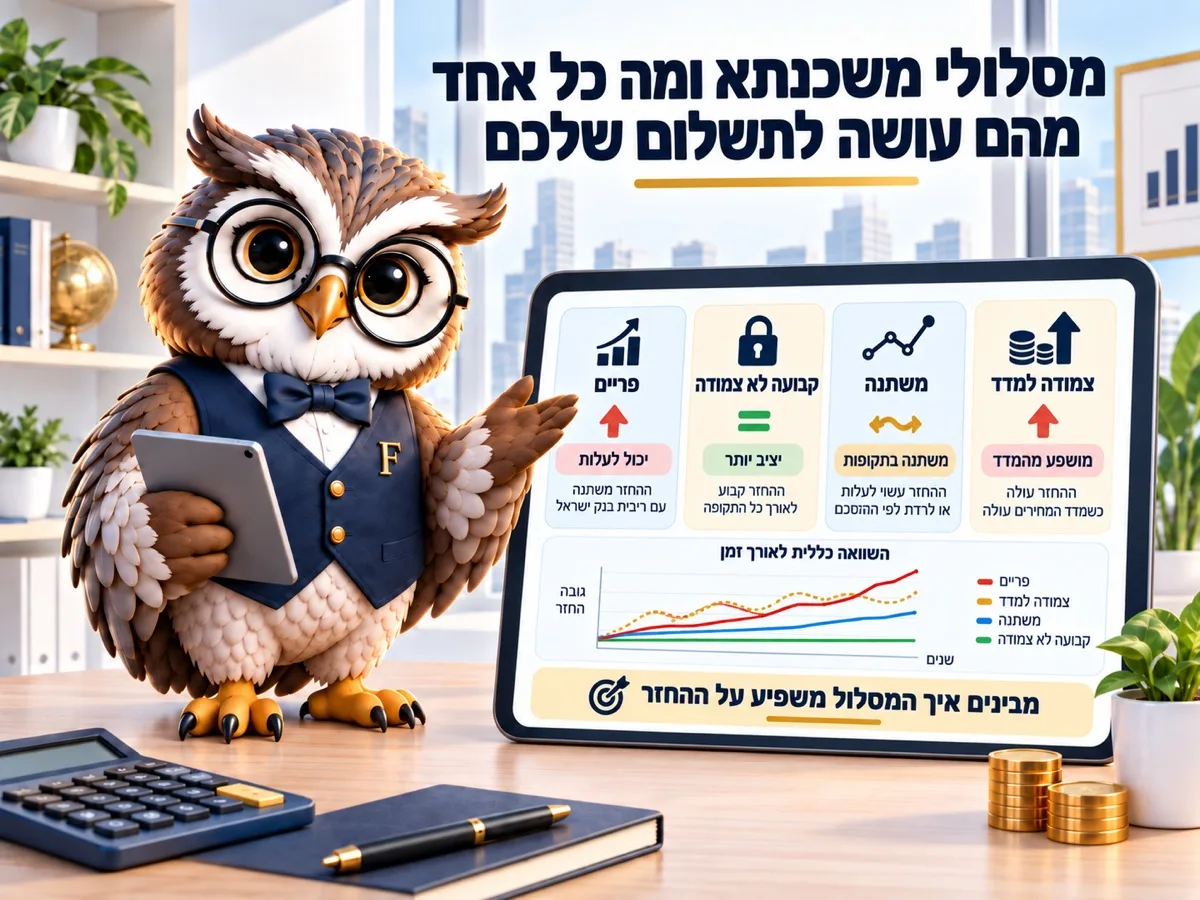

משכנתא אחת היא בעצם כמה הלוואות שנחתמות יחד, ולכל אחת חוקים משלה. פריים זזה עם ריבית בנק ישראל, שעומדת על 3.25% נכון לספטמבר 2026. קבועה לא צמודה לא זזה בכלל. צמודת מדד, כלומר מסלול שהיתרה שלו גדלה עם המדד, מתחילה בתשלום הנמוך ביותר ומטפסת. בנק ישראל מחייב שלפחות שליש מהסכום יילקח בריבית קבועה.
שני זוגות חתמו באותו שבוע על 1,200,000 ₪ לעשרים וחמש שנה. אחד ישלם לאורך הדרך 2,052,000 ₪, השני 2,185,000 ₪. אותו בנק, אותו סכום, אותה תקופה, והפרש של 133,000 ₪.
ההפרש נולד בשיחה של עשרים דקות, כשחילקו את הכסף בין מסלולי משכנתא, כלומר בין חלקים של אותה הלוואה שלכל אחד מהם ריבית ותנאים משלו. רוב האנשים מגיעים לשיחה הזאת בלי לדעת מה ההבדל בין המסלולים, מקבלים את מה שהוצע להם, וחותמים.
מה זה מסלולי משכנתא ולמה יש כמה
מסלול הוא חלק מהמשכנתא עם כללים משלו: סוג ריבית ותקופה משלו, וסכום משלו.
ריבית קבועה, כלומר ריבית שנקבעת ביום החתימה ולא משתנה עד התשלום האחרון, שומרת על תשלום זהה לאורך כל התקופה. ריבית משתנה, כלומר ריבית שמתעדכנת בתאריכים שנקבעו מראש או בעקבות החלטות בנק ישראל, יכולה להוזיל את התשלום וגם לייקר אותו בלי שתעשו דבר. שני הסוגים האלה מופיעים בגרסה צמודה למדד, כלומר כשהיתרה שנותרה גדלה יחד עם עליית המחירים, ובגרסה שאינה צמודה, וארבעת הצירופים האלה הם ארבעת המסלולים שמכסים את רוב המשכנתאות בישראל. החלוקה ביניהם נקראת תמהיל.
הרעיון מאחורי החלוקה פשוט. מסלול שמגן עליכם מעליית ריבית עולה יותר כסף מראש, ומסלול זול מעביר אליכם את הסיכון.
אתם קונים ביטחון ומשלמים עליו. כמה לקנות, זו כל השאלה.
פריים
ריבית הפריים, כלומר ריבית הבסיס שהבנקים גוזרים מריבית בנק ישראל בתוספת קבועה של 1.5%, היא העוגן של המסלול הזה. נכון לספטמבר 2026 ריבית בנק ישראל היא 3.25%, והפריים עומד על 4.75%.
הבנק מוכר את המסלול בהנחה או בלי הנחה מהפריים: מ-P מינוס 0.7% ועד P מלא, כלומר 4.05% עד 4.75% לפי נתוני יולי 2026. כשוועדת בנק ישראל מחליטה על שינוי, והיא מתכנסת שמונה פעמים בשנה, התשלום שלכם משתנה בתוך חודש. ההחלטה הקרובה תתקבל ב-21.10.2026.
על 400,000 ₪ בפריים ל-25 שנה, עלייה של נקודת אחוז אחת מוסיפה כ-236 ₪ לחודש. נשמע מעט. אם כל המשכנתא בפריים, אותה עלייה מוסיפה יותר מ-700 ₪ בחודש, ובשנים 2022 ו-2023 בנק ישראל העלה את הריבית בקצב מהיר הרבה יותר מנקודה אחת. השאלה שכדאי לשאול את הבנקאי היא לא מה התשלום היום, אלא מה הוא יהיה אם הריבית תעלה בשתי נקודות ותישאר שם חמש שנים.
קבועה לא צמודה
המסלול היחיד שבו אתם יודעים ביום החתימה כמה תשלמו בחודש האחרון. הריבית לא משתנה. המדד לא נוגע בקרן. התשלום זהה מהחודש הראשון עד האחרון, וזה כל היתרון של המסלול הזה.
על השקט הזה משלמים מראש. בטווחי יולי 2026 ריבית קבועה לא צמודה לתקופות ארוכות נעה סביב 4.7% עד 4.9%. במסלול צמוד מדד, כלומר כזה שהיתרה שלו גדלה עם עליית המחירים, הריבית עומדת על 3.4% עד 3.5%. ההפרש הזה הוא מחיר הביטוח.
יש מחיר נוסף שמתגלה מאוחר. כשרוצים לפרוע את המסלול לפני הזמן, במכירת הדירה או במחזור, הבנק גובה עמלת פירעון מוקדם, כלומר תשלום שהבנק גובה כשמחזירים את ההלוואה לפני סוף התקופה, אם הריבית הממוצעת במשק ירדה מאז החתימה. במסלולים המשתנים אין עמלה כזאת בנקודות היציאה שנקבעו בחוזה.
כשהמדד נכנס לתמונה
הצמדה למדד, כלומר מנגנון שבו הקרן שנותרה לתשלום גדלה יחד עם מדד המחירים לצרכן, הופכת את המסלול הזה לשונה מכל השאר. מדד המחירים לצרכן הוא המדד שמפרסמת הלשכה המרכזית לסטטיסטיקה ב-15 לכל חודש, והוא מודד כמה עלה סל הקניות הממוצע של משק בית.
הריבית במסלול הזה נמוכה יותר, ולכן התשלום הראשון נראה אטרקטיבי במיוחד, אבל הקרן שנותרה לתשלום מוצמדת למדד, וכל חודש שבו המדד עולה מגדיל את היתרה שעליה מחושבים התשלומים הבאים. התוצאה היא שהתשלום מטפס לאורך השנים, והיתרה בתחילת הדרך כמעט לא יורדת. על 1,200,000 ₪ ל-25 שנה בריבית 3.5%, בהנחת מדד של 1.5% בשנה, התשלום מתחיל ב-6,015 ₪ ומסתיים ב-8,717 ₪, וסך התשלומים מגיע ל-2,185,000 ₪ לפי חישוב של פיננסיקו. אם המדד יהיה 3% בשנה במקום 1.5%, אותו מסלול בדיוק מסתיים בתשלום חודשי של 12,578 ₪ וסך תשלומים של 2,671,000 ₪, כלומר תוספת של כמעט חצי מיליון שקלים על אותה הלוואה, בלי שאף אחד שינה לכם את הריבית. אף אחד גם לא מבטיח מדד נמוך לעשרים וחמש שנה, והמדד הזה כבר היה 5.3% בשנה אחת לא רחוקה.
מדד המחירים לצרכן עמד על 1.5% בשנה בפרסום של 14.08.2026, והיעד של בנק ישראל הוא 1% עד 3% בשנה.
שווה לשים לב לנקודה שנעלמת ברוב ההסברים: ההצמדה פועלת על היתרה, לא על התשלום. לכן שני אנשים עם אותו תשלום חודשי בשנה הראשונה יכולים למצוא את עצמם בשנה העשירית עם פער של אלפי שקלים בחודש, רק בגלל שאחד מהם לקח מסלול צמוד ולא שם לב לזה בשולחן.
המסלול מתאים למי שהתשלום הנוכחי שלו נמוך ביחס להכנסה ויש לו מקום לספוג עלייה. הוא פחות מתאים למי שכבר עכשיו נמצא בגבול יחס ההחזר, כי תוספת של אלף שקלים בעוד עשר שנים תיפול על תקציב שאין בו מקום פנוי.
משתנה לא צמודה
ריבית שמתעדכנת כל תקופה קבועה, בדרך כלל כל חמש שנים, לפי עוגן שנקבע מראש בחוזה. בין נקודות העדכון התשלום יציב. בנקודת העדכון הוא יכול לקפוץ וגם לרדת.
בטווחי יולי 2026 המסלול נע סביב 4.6% עד 4.9%. היתרון המעשי שלו הוא נקודת היציאה: ברוב החוזים אפשר לפרוע אותו בתאריך העדכון בלי עמלת היוון, ומי שמתכנן למכור את הדירה בעוד שבע שנים יכול לשים שם חלק מהסכום ולצאת נקי.
למה לפחות 1/3 חייב להיות קבוע
בנק ישראל קובע לבנקים כללים בהוראה 329, וחלק מהם נוגעים ישירות לתמהיל שלכם. לפחות שליש מסכום המשכנתא חייב להילקח בריבית קבועה, ולכל היותר שני שלישים בריבית משתנה.
עד ינואר 2021 הייתה מגבלה אחרת, שהגבילה את מסלול הפריים לשליש מהמשכנתא, והיא בוטלה ב-17.01.2021. הרבה מדריכים ברשת, בעברית וברוסית, עדיין מצטטים אותה. מי שאומר לכם היום שאי אפשר לקחת יותר משליש בפריים, מצטט כלל שכבר חמש שנים לא בתוקף.
שלוש מגבלות נוספות קובעות כמה בכלל תקבלו:
- שיעור מימון עד 75% משווי הדירה לרוכשי דירה יחידה, עד 70% למשפרי דיור ועד 50% לדירה להשקעה.
- יחס החזר עד 50% מההכנסה הפנויה. בפועל הבנקים מאשרים בדרך כלל סביב 33% עד 40%, וזו פרקטיקה שלהם ולא הוראה של בנק ישראל.
- תקופה מרבית של 30 שנה.
- את ההפרש שמעל שיעור המימון מביאים מההון העצמי, ואליו מתווספים מס רכישה ועלויות נלוות כמו עורך דין ושמאי.
המספרים האלה נשמעים טכניים עד הרגע שבו מתברר שההון העצמי קצר ב-90,000 ₪ שבועיים לפני החתימה. אפשר לבדוק אותם על ההכנסה שלכם במחשבון הזכאות מראש.
1,200,000 ₪ ל-25 שנה
הטבלה מראה מה קורה לאותו סכום בארבע חלוקות שונות. כל השורות מחושבות בריביות של יולי 2026 ובהנחת מדד 1.5% בשנה, לפי חישוב של פיננסיקו.
| מה לקחנו | תשלום ראשון (₪) | תשלום אחרון (₪) | סך הכול (₪) | מה מזיז את התשלום |
|---|---|---|---|---|
| הכול קבועה לא צמודה, 4.8% | 6,876 | 6,876 | 2,062,789 | שום דבר |
| הכול פריים, 4.75% | 6,841 | 6,841 | 2,052,423 | החלטות בנק ישראל, שמונה בשנה |
| הכול צמוד מדד, 3.5% | 6,015 | 8,717 | 2,184,806 | המדד, כל חודש |
| שליש קבועה, שליש פריים, שליש צמודה | 6,580 | 7,472 | 2,099,634 | חלק מהסכום בלבד |
שימו לב לשורה השלישית. היא מתחילה בתשלום הזול ביותר ומסתיימת ביקר ביותר, וסך התשלומים שלה גבוה ב-132,000 ₪ מהשורה שמעליה. מי שבוחר לפי התשלום הראשון בלבד בוחר הפוך ממה שהוא חושב.
השורה האחרונה היא לא המלצה אלא דוגמה לחלוקה שעומדת בכללי בנק ישראל: היא מתחילה גבוה מהצמודה, מסתיימת נמוך ממנה, והתנודה שלה לאורך הדרך קטנה יותר מכל שורה אחרת בטבלה.
הנתונים בטבלה הם נקודת פתיחה, לא הצעה. הריבית שתקבלו תלויה בהון העצמי ובהכנסה, ותלויה גם במשא ומתן שרוב הלווים לא מנהלים.
לפני הפגישה בבנק כדאי לבדוק את הסכום שלכם בשתי חלוקות לפחות, למשל 50% קבועה מול 33% קבועה, ולהשוות את שלושת המספרים שבטבלה:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
איזה מסלול הכי זול?
במספרים של יולי 2026 המסלול הצמוד למדד מתחיל בתשלום הנמוך ביותר, וסך התשלומים שלו לאורך 25 שנה יוצא הגבוה ביותר כשהמדד עולה בקצב של 1.5% בשנה. השאלה הנכונה היא לא מה זול היום, אלא כמה ישולם לאורך כל התקופה ומה קורה בתרחיש רע.
כמה מהמשכנתא מותר לקחת בפריים?
עד שני שלישים מהסכום. המגבלה הישנה, שהגבילה את הפריים לשליש, בוטלה ב-17.01.2021 והוחלפה בדרישה שלפחות שליש יהיה בריבית קבועה, לפי הוראה 329 של בנק ישראל.
מה ההבדל בין צמודה לבין משתנה?
צמודה פירושה שהקרן שנותרה גדלה עם מדד המחירים לצרכן, גם כשהריבית לא זזה. משתנה פירושה שהריבית מתעדכנת בתאריכים ידועים מראש. מסלול יכול להיות שניהם יחד, למשל משתנה כל חמש שנים וצמודה למדד.
אפשר לשנות מסלול אחרי החתימה?
כן, דרך מחזור משכנתא. המחיר של המעבר הוא עמלת היוון במסלולים בריבית קבועה, וכדאי לחשב אותה לפני שמחליטים, במיוחד אם הריבית הממוצעת במשק ירדה מאז שחתמתם.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- כמה משכנתא אפשר לקבל לפי ההכנסה
- מחשבון עמלת פירעון מוקדם
- מה לבדוק בהצעה שקיבלתם מהבנק
- מה מזיז את ריבית המשכנתא
- איזה לוח סילוקין עדיף לכם
