

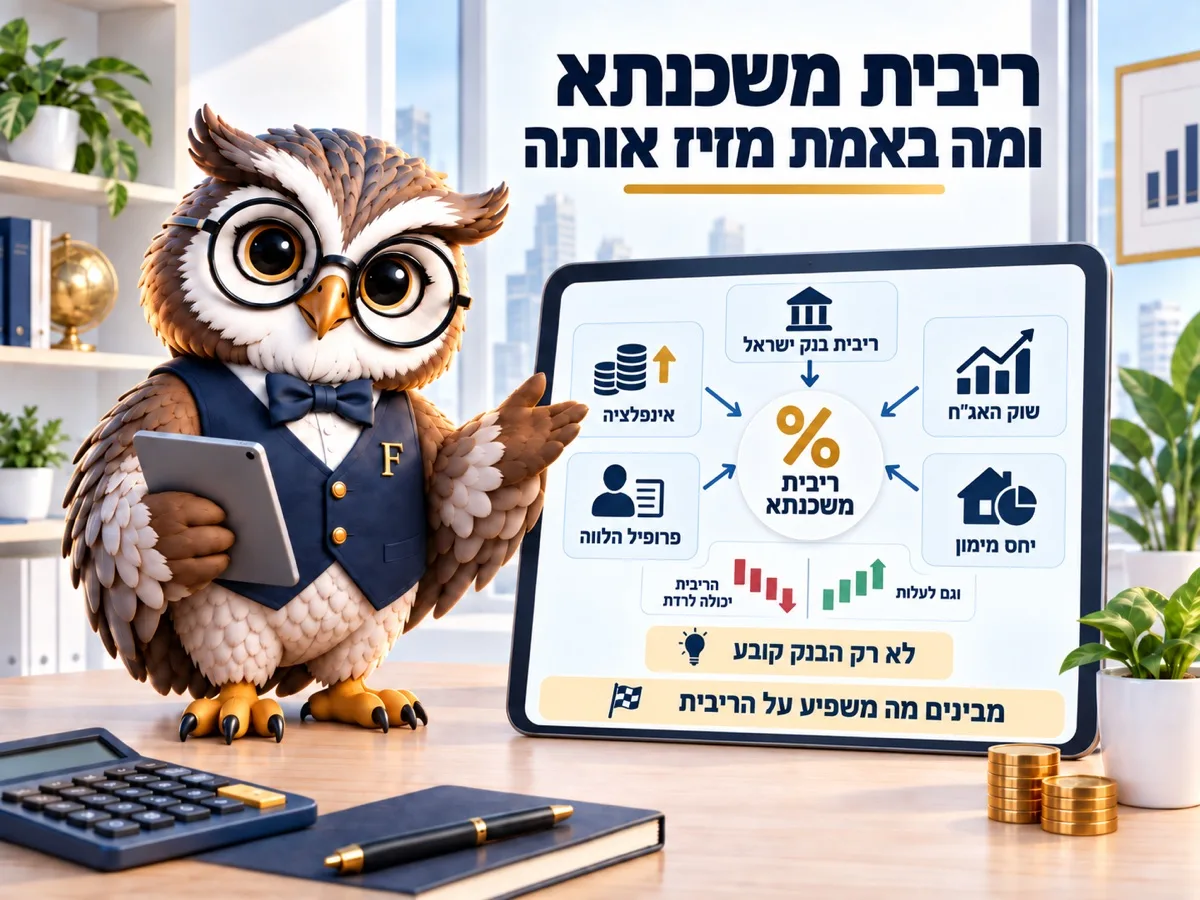

אין ריבית משכנתא אחת. לכל מסלול יש מקור אחר: הפריים נגזר מריבית בנק ישראל ועומד על 4.75% נכון לספטמבר 2026, הריבית הקבועה, כלומר זו שננעלת ביום החתימה, נגזרת מתשואות אג"ח ממשלתיות לטווח ארוך, והצמודה מושפעת גם מהמדד. ועדת בנק ישראל מתכנסת שמונה פעמים בשנה, וההחלטה הבאה תתקבל ב-21.10.2026.
בינואר 2026 ריבית בנק ישראל עמדה על 4.00%. בספטמבר היא כבר 3.25%. מי שלקח משכנתא בתחילת השנה במסלול פריים, כלומר במסלול שריבית המשכנתא שלו נגזרת ישירות מריבית בנק ישראל, משלם היום פחות בלי שעשה דבר.
מי שלקח באותו יום ריבית קבועה משלם בדיוק אותו סכום כמו אז.
אין ריבית משכנתא אחת
ריבית משכנתא נשמעת כמו מספר אחד שהבנק מודיע עליו, ובפועל כל מסלול משכנתא, כלומר כל חלק של ההלוואה שיש לו ריבית ותנאים משלו, מתמחר את עצמו ממקור אחר.
מסלול פריים נגזר ישירות מריבית בנק ישראל. מסלול בריבית קבועה לא צמודה, כלומר כזה שריביתו ננעלת ביום החתימה, מתומחר לפי תשואות של אג"ח ממשלתיות לטווח ארוך ולפי הערכות השוק לגבי העתיד. מסלול צמוד מדד, כלומר כזה שהיתרה שלו גדלה יחד עם מדד המחירים לצרכן, מתמחר גם את ציפיות האינפלציה בשוק.
זו הסיבה שאפשר לראות חודש שבו בנק ישראל מוריד ריבית והריבית הקבועה במשכנתאות דווקא עולה. שני המספרים מגיעים ממקומות שונים.
איך נקבע הפריים
ריבית הפריים היא ריבית בנק ישראל בתוספת 1.5%, וזה נוהג בנקאי מקובל ולא חוק. נכון לספטמבר 2026: 3.25% ועוד 1.5% שווה 4.75%.
הבנק מוכר לכם את המסלול בהנחה מהפריים או בלי הנחה, למשל P מינוס 0.5%. ההנחה הזאת נקבעת ביום החתימה ואינה משתנה, אבל הבסיס שעליה היא מחושבת זז בכל פעם שבנק ישראל משנה את הריבית.
הוועדה המוניטרית מתכנסת שמונה פעמים בשנה בתאריכים ידועים מראש. שינוי נכנס לתשלום שלכם בתוך חודש, בלי שתצטרכו לאשר דבר.
מה קרה ב-2026
שנת 2026 הייתה שנה של ירידות, אחרי תקופה ארוכה של ריבית גבוהה. שלוש ההחלטות הראשונות השאירו את הריבית על 4.00%, ומאז מאי היא ירדה שלוש פעמים ברצף ברבע אחוז בכל פעם, עד ל-3.25% שבתוקף מאז תחילת ספטמבר.
| תאריך ההחלטה | ריבית בנק ישראל (%) | פריים (%) |
|---|---|---|
| 05.01.2026 | 4.00 | 5.50 |
| 23.02.2026 | 4.00 | 5.50 |
| 30.03.2026 | 4.00 | 5.50 |
| 25.05.2026 | 3.75 | 5.25 |
| 06.07.2026 | 3.50 | 5.00 |
| 01.09.2026 | 3.25 | 4.75 |
הנתונים מצוטטים מאגרגטורים המפרסמים את החלטות בנק ישראל, נכון לספטמבר 2026.
מה זה עשה לכיס. על מסלול פריים של 400,000 ₪ ל-25 שנה, ירידה מ-4.00% ל-3.25% בריבית בנק ישראל הורידה את התשלום בכ-175 ₪ בחודש, לפי חישוב של פיננסיקו. על משכנתא שכולה פריים בסכום של 1,200,000 ₪ מדובר בכ-525 ₪ בחודש.
מה מזיז את הריבית הבאה
בנק ישראל מחליט לפי יעד אינפלציה של 1% עד 3% בשנה. מדד המחירים לצרכן עמד על 1.5% בפרסום של 14.08.2026, כלומר בתוך היעד ובחלקו התחתון.
כשהאינפלציה בתוך היעד, יש מקום להורדות. כשהיא מעליו, הריבית עולה כדי לקרר את הביקוש. שיקולים נוספים שנכנסים להחלטה הם קצב הצמיחה, שוק העבודה, שער החליפין והמצב הפיסקלי, ובשנים האחרונות גם מצב הביטחון והשפעתו על הפעילות.
אף אחד לא יודע מראש מה תהיה ההחלטה. מה שכן אפשר לעשות זה לדעת מתי היא מתקבלת, ולבדוק לפניה איך המשכנתא שלכם מגיבה לשינוי של רבע אחוז לכל כיוון.
מי מושפע ומי לא
- פריים מגיב לכל החלטה של בנק ישראל, והשינוי מגיע לתשלום החודשי בתוך חודש בלי שתידרשו לחתום על דבר.
- משתנה לא צמודה מגיבה רק בנקודת העדכון, בדרך כלל כל חמש שנים, ולפי העוגן שבחוזה.
- קבועה לא צמודה לא מגיבה בכלל.
- צמודת מדד מגיבה למדד מדי חודש, וגם לריבית אם היא מסלול משתנה.
טווחי הריבית שהוצעו במסלולים ביולי 2026, לפי נתוני בנק ישראל שמפרסמים אגרגטורים: פריים 4.05% עד 4.75%, קבועה לא צמודה 4.7% עד 4.9%, צמודת מדד 3.4% עד 3.5%, משתנה לא צמודה 4.6% עד 4.9%. פירוט של ההבדלים בין המסלולים נמצא במדריך המסלולים.
מה עושים לפני ההחלטה הבאה
ההחלטה הבאה תתקבל ב-21.10.2026, ויש שלוש בדיקות ששוות שעה.
לפני שנכנסים לשלוש הבדיקות שווה לזכור עיקרון אחד: החלטת ריבית משנה את התשלום רק לחלק מהלווים, ובדיוק לכן שווה לדעת לאיזה חלק אתם שייכים לפני שקוראים את הכותרות בעיתון.
הראשונה: כמה מהמשכנתא שלכם נמצא במסלולים שמגיבים לריבית. אם 60% מהיתרה בפריים, כל רבע אחוז מזיז את התקציב שלכם, ואם 20% בלבד, השפעת ההחלטה שולית. את החלוקה אפשר לראות בדוח יתרות שהבנק שולח או באזור האישי.
השנייה: מה קורה בתרחיש של עלייה. עלייה של שתי נקודות אחוז על מסלול פריים של 600,000 ₪ ל-20 שנה מוסיפה כ-620 ₪ בחודש, ולא כל תקציב סופג את זה בשקט.
השלישית: האם המצב שלכם מצדיק מחזור. כשהריבית יורדת, מי שנעל ריבית קבועה גבוהה לפני שנתיים עשוי לגלות שהמעבר משתלם, ובדיקה אחת במדריך המחזור חוסכת ניחושים.
אפשר לבדוק את שלוש הבדיקות האלה על הסכום שלכם:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
מה זה אומר על ההחלטה שלכם
לרוב האנשים השאלה המעשית אינה מה תהיה הריבית בעוד שנה, אלא מה לעשות עם המידע הזה היום.
מי שנמצא בתהליך רכישה וקיבל אישור עקרוני צריך לזכור שהאישור תקף 24 ימים, ובתוך החלון הזה התנאים שהוצגו מחייבים את הבנק גם אם הריבית בשוק תזוז. מי שכבר חתם ויש לו חלק גדול בפריים נמצא בצד המרוויח כשהריבית יורדת, ובצד השני כשהיא עולה, ולכן שווה לו להחזיק כרית של שלושה עד שישה חודשי החזר בצד. מי שנעל ריבית קבועה גבוהה בתקופת השיא של 2023 ו-2024 צריך לבדוק מחזור פעם בשנה, כי ההפרש בין ריבית החוזה לריבית הממוצעת במשק הוא בדיוק מה שקובע גם את הכדאיות וגם את עמלת היציאה.
ומי שרק מתכנן קנייה בעוד שנה יכול להשתמש בזמן הזה לדבר שמשפיע יותר מכל תחזית: להגדיל את ההון העצמי. כל 50,000 ₪ נוספים מקטינים את המשכנתא, משפרים את יחס ההחזר ומשפרים את הריבית שיציעו לכם, ושלושת אלה יחד שווים יותר מרבע אחוז בהחלטה של הוועדה.
שאלות נפוצות
מתי ההחלטה הבאה על הריבית?
ב-21.10.2026. הוועדה המוניטרית של בנק ישראל מתכנסת שמונה פעמים בשנה בתאריכים שמפורסמים מראש, וההחלטה נכנסת לתוקף בתוך ימים ספורים.
למה הריבית הקבועה עלתה כשבנק ישראל הוריד?
כי היא לא נגזרת מריבית בנק ישראל אלא מתשואות אג"ח ממשלתיות לטווח ארוך ומציפיות השוק. השתיים יכולות לנוע בכיוונים הפוכים באותו חודש.
כמה משנה רבע אחוז?
על מסלול פריים של 400,000 ₪ ל-25 שנה, רבע אחוז שווה כ-58 ₪ בחודש. על משכנתא שכולה פריים בסכום של 1,200,000 ₪ מדובר בכ-175 ₪ בחודש, ולאורך 25 שנה זה מצטבר לעשרות אלפי שקלים.
כדאי לחכות להורדת ריבית לפני שלוקחים משכנתא?
אי אפשר לתזמן את הריבית, וגם מחירי הדירות זזים בינתיים. מה שכן בשליטתכם הוא התמהיל, ההון העצמי והמשא ומתן מול כמה בנקים, ושלושת אלה משפיעים על הסכום הסופי לא פחות מרבע אחוז בריבית.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- מחזור משכנתא והעלות של היציאה מההלוואה
- קבועה, משתנה והצמדה למדד
- פיגור בתשלומים ומה עושים בכל שלב
