

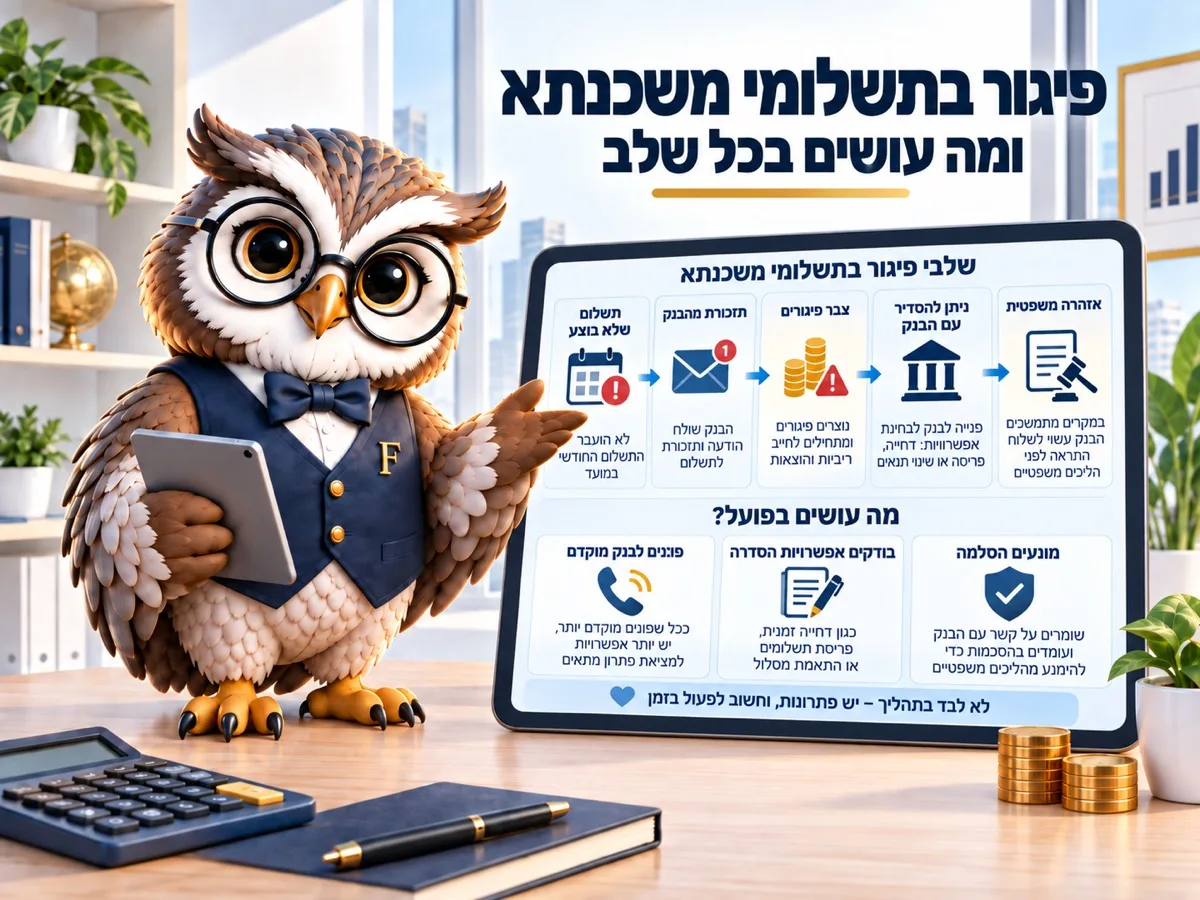

בפיגור בתשלומי משכנתא הזמן עובד נגדכם, אבל יש כלים: דחיית תשלומים, פריסה מחדש, והפנייה לוועדת חריגים שחייבת להכריע תוך 60 ימים. הבנק מחויב להסביר לכם את הזכויות האלה, וגם קיימת אפשרות למימוש על החוב שבפיגור בלבד ולא על כל ההלוואה. הצעד היחיד שתמיד מחמיר את המצב הוא להתעלם. נכון לספטמבר 2026.
חודש אחד שלא נפרע נראה כמו תקלה. שלושה חודשים כבר נראים אחרת, וגם מתנהלים אחרת: מכתבי התראה, ריבית פיגורים, ובשלב מסוים תיק אצל עורך דין.
הפער בין שתי הנקודות האלה הוא בדרך כלל כמה שיחות טלפון שלא נעשו בזמן, ומי שמבין את זה מוקדם חוסך לעצמו גם כסף וגם שנים של רישום בנתוני האשראי.
מה קורה בכל שלב
בהתחלה זה פשוט. בחודש הראשון הבנק שולח התראה ומוסיף ריבית פיגורים על הסכום שלא שולם. זה עדיין שלב טכני לגמרי, ואפשר לסגור אותו בתשלום או בהסדר קצר.
ואז זה משתנה. אחרי שניים־שלושה חודשים הטיפול עובר ליחידת גבייה, והשיחות משנות אופי. כאן נכנסים לתמונה כללי ניהול בנקאי תקין שמסדירים איך הבנק מתנהל מול לווה בקשיים, ומה הוא חייב למסור לו.
דוגמה שממחישה כמה מהר זה מצטבר. משפחה עם החזר של 6,800 ₪ בחודש, בריביות של ספטמבר 2026, שמפספסת שלושה תשלומים חייבת כבר 20,400 ₪ ועוד ריבית פיגורים, וזה לפני שנכנסו הוצאות טיפול. כשהיא פונה לבנק בחודש הראשון, ההסדר הוא בדרך כלל דחייה של שניים-שלושה תשלומים. כשהיא פונה בחודש הרביעי, ההסדר כבר כולל את החוב שנצבר, ולעיתים גם הוצאות משפטיות שהבנק הספיק להוציא.
אחרי כמה חודשי פיגור מצטבר הבנק רשאי לפנות להליכים משפטיים, ובמקרים חמורים למינוי כונס נכסים לדירה. זה החלק שמפחיד את כולם, והוא גם החלק שהכי רחוק בזמן, ובדרך אליו יש כמה תחנות שבהן אפשר לעצור את התהליך.
שלושה כלים שהבנק לא מציע מיוזמתו
הראשון הוא דחיית תשלומים לתקופה מוגדרת. בדרך כלל מדובר בכמה חודשים שבהם משלמים ריבית בלבד או לא משלמים כלל, והסכום נדחה לסוף התקופה. זה עולה כסף, אבל הרבה פחות ממה שעולה פיגור מתגלגל.
השני הוא פריסה מחדש. מאריכים את תקופת ההלוואה כדי להקטין את ההחזר החודשי. משכנתא ל-22 שנה שנפרסת ל-30 שנה משנה את ההחזר משמעותית, ומחירה הוא ריבית נוספת לאורך הדרך.
לפי חישוב של פיננסיקו: יתרה של 700,000 ₪ לעשרים שנה בריבית 4.8%, הטווח המקובל בספטמבר 2026 אחרי החלטות בנק ישראל, היא החזר של 4,543 ₪ בחודש. לא סכום קטן. אותה יתרה שנפרסת לשלושים שנה יורדת ל-3,673 ₪, כלומר 870 ₪ פחות בכל חודש. ההקלה הזאת אמיתית ומיידית, והמחיר שלה הוא עשר שנות תשלומים נוספות. זו עסקה סבירה כשהחלופה היא פיגור, ועסקה גרועה כשלוקחים אותה רק כדי לשחרר תזרים לצריכה שוטפת. בפועל, הרבה מהמשפחות שמגיעות לפריסה עושות אותה שנה מאוחר מדי, אחרי שכבר נצברו פיגורים והוצאות, ואז הפריסה מתבצעת על יתרה גדולה יותר ובתנאים פחות טובים.
השלישי, והכי פחות מוכר, הוא ועדת חריגים להקלה בהחזרי משכנתא. מגישים בקשה בבנק, והוועדה חייבת להכריע תוך 60 ימים. היא נועדה בדיוק למצבים שבהם ההחזר הפך בלתי אפשרי בגלל אירוע: מחלה, גירושים, אובדן עבודה.
מה הבנק חייב להסביר לכם
הפיקוח על הבנקים הרחיב את חובת המידע כלפי לווים שנקלעו לקשיים: הבנק נדרש להסביר את האפשרויות העומדות בפניכם, ובכלל זה את הזכות לפנות לוועדה. בפועל, לווים רבים שומעים על הוועדה בפעם הראשונה מעורך דין ולא מהבנק.
נקודה שנייה שחשוב להכיר: קיימת אפשרות למימוש המשכנתא על החוב שבפיגור בלבד, ולא על מלוא יתרת ההלוואה, בתנאים שנקבעו. ההבדל בין שתי האפשרויות האלה הוא ההבדל בין לשלם חוב מצטבר לבין לאבד את הדירה.
השיחה שכדאי לעשות בחודש הראשון
מה שעובד מול הבנק הוא מספרים, לא הסברים. לפני הפנייה כדאי להכין שלושה: כמה אתם יכולים לשלם החודש, כמה בחודש הקרוב, ומתי אתם צופים חזרה לתשלום מלא.
אם המצב זמני, ההסדר הנכון הוא דחייה קצרה. אם הוא לא זמני, דחייה רק תדחוף את הבעיה קדימה. הפתרון הוא פריסה או מכירה מסודרת של הדירה לפני שההליכים מתחילים, כי מכירה של דירה על ידי כונס נכסים נעשית כמעט תמיד במחיר נמוך יותר.
מי שיש לו יותר מהלוואה אחת יגלה שהמשכנתא היא דווקא החוב הזול ביותר שלו. לכן סדר הפעולות הנכון הוא לטפל קודם בהלוואות היקרות, ובמקביל להסדיר את המשכנתא, ולא להפך.
תתקשרו לפני התשלום הראשון שלא ייפרע
הכי חשוב: אם אתם יודעים שהחודש הבא לא ייפרע, התקשרו לפני שזה קורה, לא אחרי. לווה שפונה מראש מקבל הסדר בקלות רבה יותר מלווה שנעלם לשלושה חודשים.
אחרי ההסדר בדקו איך הוא השפיע על ההחזר לאורך כל התקופה במחשבון המשכנתא, ואם ההסדר כלל פריסה, בדקו גם כמה ריבית נוספת הוא עלה לכם. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על מסלול הפריים, ולכן על ההחזר של רוב הלווים, כי הפריים הוא המסלול שנע עם ריבית בנק ישראל.
הארכת התקופה היא הפתרון הנפוץ, וכאן רואים מה היא עושה להחזר ולעלות הכוללת:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
אחרי כמה חודשי פיגור הבנק מתחיל בהליכים?
אין מספר אחיד בחוק, ובפועל ההתראות מגיעות אחרי חודש או שניים והליכים משפטיים בשלב מאוחר יותר. המועד תלוי בגובה החוב ובמידת שיתוף הפעולה.
מה זו ועדת חריגים?
גוף שאליו אפשר לפנות בבקשה להקלה בהחזרי המשכנתא, והוא חייב להכריע תוך 60 ימים מהגשת הבקשה בבנק.
דחיית תשלומים פוגעת בדירוג האשראי שלי?
הסדר מוסכם עם הבנק עדיף בהרבה על פיגור בפועל. עצם הפנייה מראש היא מה שמונע את הרישום השלילי המשמעותי.
אפשר למכור את הדירה בזמן פיגור?
כן, וזה לרוב עדיף על מכירה בהליך כינוס. צריך לתאם עם הבנק את סילוק ההלוואה מתוך התמורה.
הבנק יכול לקחת את הדירה על חוב קטן?
קיימת אפשרות למימוש על החוב שבפיגור בלבד, בתנאים שנקבעו, וזה בדיוק המקום לבקש ייעוץ משפטי ולא להסתמך על מה שנאמר בטלפון.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- סיבות הסירוב ומה אפשר לתקן
- ביטוח חיים ומבנה למשכנתא
- איחוד הלוואות לתוך המשכנתא
