

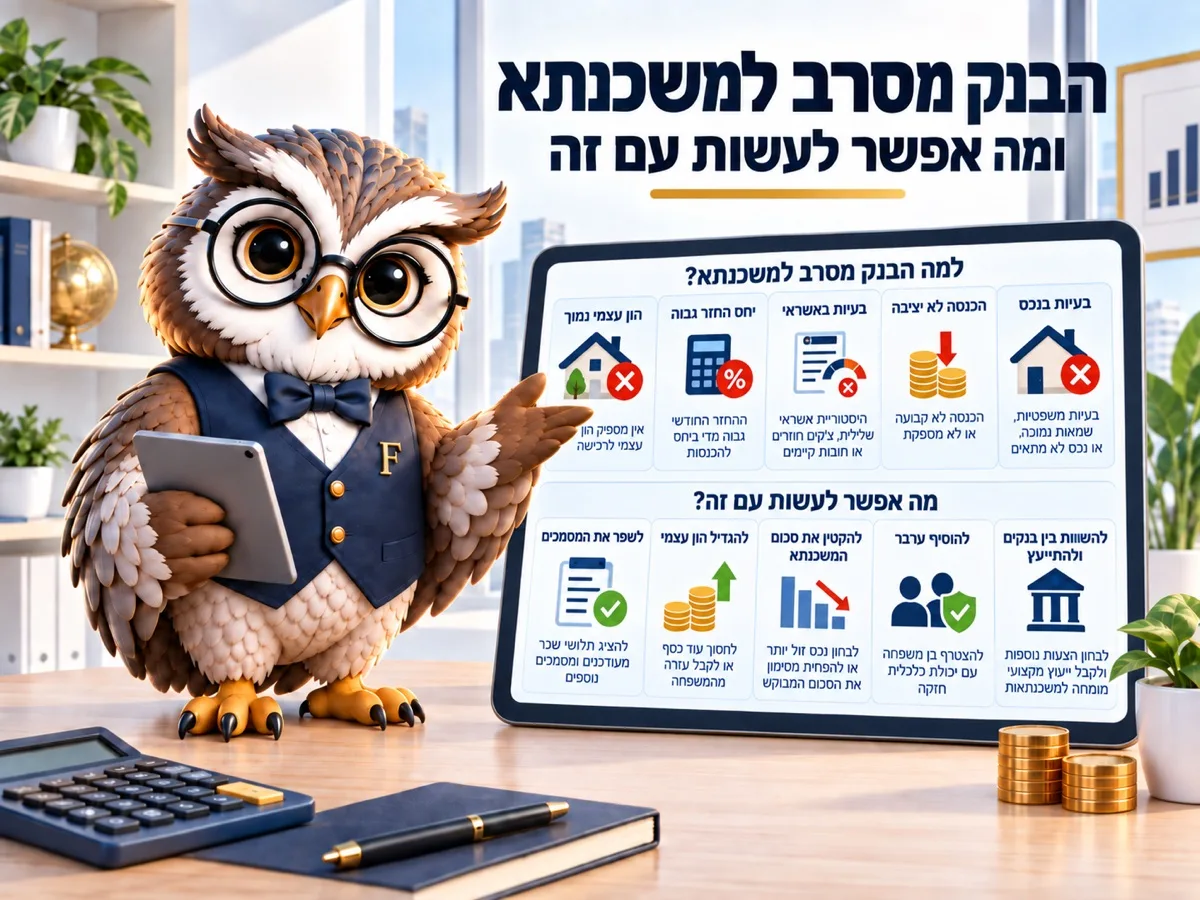

סירוב למשכנתא כמעט תמיד נובע מאחד מארבעה: יחס החזר גבוה מדי, הון עצמי חסר, היסטוריית אשראי בעייתית או בעיה בנכס עצמו. שלושת הראשונים ניתנים לתיקון, ולעיתים בתוך חודשיים: סגירת הלוואות קיימות, הארכת התקופה או הקטנת הסכום. את הדוח שלכם ממערכת נתוני האשראי של בנק ישראל אפשר לקבל בעצמכם. נכון לספטמבר 2026.
סירוב של בנק אחד אינו סירוב של המערכת. שני בנקים בוחנים את אותו תיק בכללים דומים אבל במדיניות שונה, וזוגות רבים מקבלים אישור בבנק השני אחרי “לא” מוחלט בראשון.
כשהבנק מסרב למשכנתא זה לא אומר להתעלם מהסירוב. זה אומר לברר מה בדיוק נפל, כי לרוב זה מספר אחד.
הבנק מסרב למשכנתא: ארבע סיבות, ורק אחת קשה
הראשונה ונפוצה ביותר: יחס החזר. ההחזר החודשי שיצא לכם גבוה מדי ביחס להכנסה הפנויה. הוראה 329 של בנק ישראל מתירה עד 50%, ובפועל הבנקים עובדים בספטמבר 2026 סביב 33%–40%, ומעל 40% ההלוואה מקבלת אצלם משקל סיכון גבוה יותר, ולכן פקיד ייזהר לפני שיאשר.
השנייה: הון עצמי. שיעור המימון המרבי, לפי בנק ישראל ונכון לספטמבר 2026, הוא 75% לדירה יחידה, 70% למשפרי דיור ו-50% לדירה נוספת. אם חסרים לכם 40,000 ₪ להון העצמי, אין ריבית בעולם שתפתור את זה, והפער הזה בדוגמה הוא בחישוב שלנו.
השלישית: היסטוריית אשראי. כאן נכנסות הלוואות פתוחות, מינוס קבוע, החזרות של הוראות קבע ובמקרים חמורים גם הגבלת חשבון.
הרביעית, והיחידה שלא קשורה אליכם: הנכס. שמאות נמוכה ממחיר העסקה, רישום לא מסודר, דירה בבנייה בפרויקט שהבנק לא מלווה. כאן התיקון לא בידיים שלכם, ולפעמים התשובה היא נכס אחר.
מה באמת כתוב עליכם
מאז שמערכת נתוני האשראי של בנק ישראל פועלת, הבנק לא “מרגיש” לגביכם משהו, הוא קורא נתונים. ולכם יש זכות לקרוא את אותם נתונים לפני שהבנק עושה את זה.
שווה להוציא את הדוח לפני הפנייה לבנק, לא אחרי הסירוב. אנשים מגלים שם דברים שהם לא זכרו: ערבות להלוואה של קרוב משפחה, כרטיס אשראי חוץ בנקאי שנפתח פעם ונשאר פתוח, הלוואה קטנה שנלקחה לרכישת מכשיר.
המקרה החמור יותר הוא חשבון מוגבל. חשבון הופך למוגבל כשסורבו 10 שיקים או יותר בתוך 12 חודשים, ובתנאי שעברו לפחות 15 ימים בין הסירוב הראשון לאחרון. תקופת ההגבלה הרגילה היא שנה, ובהגבלה חמורה שנתיים. בתקופה הזאת אין טעם להגיש בקשה למשכנתא, וצריך פשוט לחכות שהיא תיגמר ולבנות היסטוריה נקייה מעליה.
מה אפשר לתקן בחודשיים
- סגירת הלוואות קטנות. הלוואה של 900 ₪ בחודש מורידה את ההחזר שאפשר לאשר לכם בערך באותו סכום, וכשהיא נסגרת, יחס ההחזר משתנה מיד.
- הארכת תקופת המשכנתא. אותו סכום ל-30 שנה במקום 25 מקטין את ההחזר החודשי, ומחיר המהלך הוא ריבית גבוהה יותר לאורך הדרך.
- הקטנת הסכום המבוקש, כלומר דירה זולה יותר או הון עצמי גדול יותר.
- הוספת לווה נוסף, למשל הורה, שההכנסה שלו נספרת גם היא. זה כלי אמיתי, והוא גם מחייב את הלווה הנוסף בכל החוב.
- סידור המינוס והוראות הקבע לשלושה חודשים נקיים לפני הפנייה הבאה.
שלושת הראשונים הם חשבון פשוט, ואת התוצאה שלהם אפשר לראות מראש במחשבון הזכאות לפני שנכנסים שוב לבנק.
ומה דורש זמן
היסטוריית אשראי לא מתקנים בשבוע. מידע שלילי נשאר במערכת לתקופה קצובה, והדרך היחידה לשפר את התמונה היא זמן פלוס התנהלות נקייה: בלי חריגות, בלי החזרות, עם החזרים בזמן.
גם הון עצמי חסר הוא עניין של זמן, אלא אם יש מתנה מהמשפחה. ופה חשוב לומר דבר שלא תמיד אומרים: הלוואה חוץ בנקאית שנלקחת כדי “להשלים הון עצמי” נספרת אצל הבנק כחלק מההחזר החודשי, ולכן היא לרוב מקרבת אתכם לסירוב נוסף ולא לאישור.
לפנות לבנק אחר, אבל נכון
לפני שפונים לבנק הבא, שווה לבקש מהבנק שסירב את הסיבה בכתב. הוא לא תמיד יפרט, אבל גם משפט אחד עוזר לדעת מה לתקן.
אחר כך פונים לשניים או שלושה בנקים באותה תקופה, עם אותו תיק מסודר: תלושים, תדפיסי חשבון, פירוט הלוואות והון עצמי מוכח. מי שמגיע עם תיק מסודר מקבל תשובה מהירה יותר, וגם ריבית טובה יותר, כי הוא נראה פחות מסוכן.
אם שלושה בנקים אמרו לא באותה תקופה, הבעיה כנראה במספרים ולא במדיניות, וכדאי לחזור לשלב התכנון ולא להמשיך לנסות.
תוציאו את הדוח לפני הפנייה הבאה
שני דברים לפני שאתם חוזרים לדלפק: דוח נתוני אשראי על עצמכם, ורשימה של כל ההחזרים החודשיים הקיימים, כולל הלוואות שנלקחו בכרטיס האשראי. זה בדיוק המידע שהבנק יראה, ועדיף שתראו אותו קודם.
אם אחרי הסידור יחס ההחזר עדיין מעל 40%, המשכנתא הזאת פשוט גדולה מדי עבורכם היום, וזו תשובה שעדיף לקבל לפני החתימה על חוזה ולא אחריה.
לפני שחוזרים לבנק כדאי לדעת מה יחס ההחזר שלכם היום:
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
שאלות נפוצות
בנק סירב, זה נרשם לי איפשהו?
עצם הסירוב אינו “כתם” במערכת נתוני האשראי. מה שרשום שם הוא נתוני האשראי עצמם: הלוואות, החזרים, חריגות והגבלות.
כמה זמן לחכות לפני פנייה חוזרת?
אם תיקנתם משהו מדיד, כמו סגירת הלוואה, אפשר לפנות מיד. אם מדובר בהיסטוריה, צריך כמה חודשים של התנהלות נקייה כדי שזה ישתקף.
ערב יכול לפתור סירוב?
לווה נוסף כן משפיע, כי ההכנסה שלו נספרת. ערב בלבד פחות. בשני המקרים מדובר בהתחייבות אמיתית של אדם אחר, ולא בפורמליות.
מה עושים אם השמאות יצאה נמוכה?
אפשר לבקש שמאות נוספת, לנהל משא ומתן על המחיר או להשלים את ההפרש מההון העצמי. הבנק ימשיך לחשב את המימון לפי הנמוך מבין השווי והמחיר.
חשבון מוגבל חוסם משכנתא לגמרי?
בתקופת ההגבלה, כן, בפועל. אחרי סיומה אפשר לגשת שוב, אבל הבנק יסתכל על התקופה שאחריה ולא רק על עצם הסיום.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- כמה משכנתא אפשר לקבל לפי ההכנסה
- מילון המונחים של האתר
- מה שונה בתיק של עצמאי
- פיגור בתשלומים ומה עושים בכל שלב
- מה עולה באמת לאחד הלוואות
