

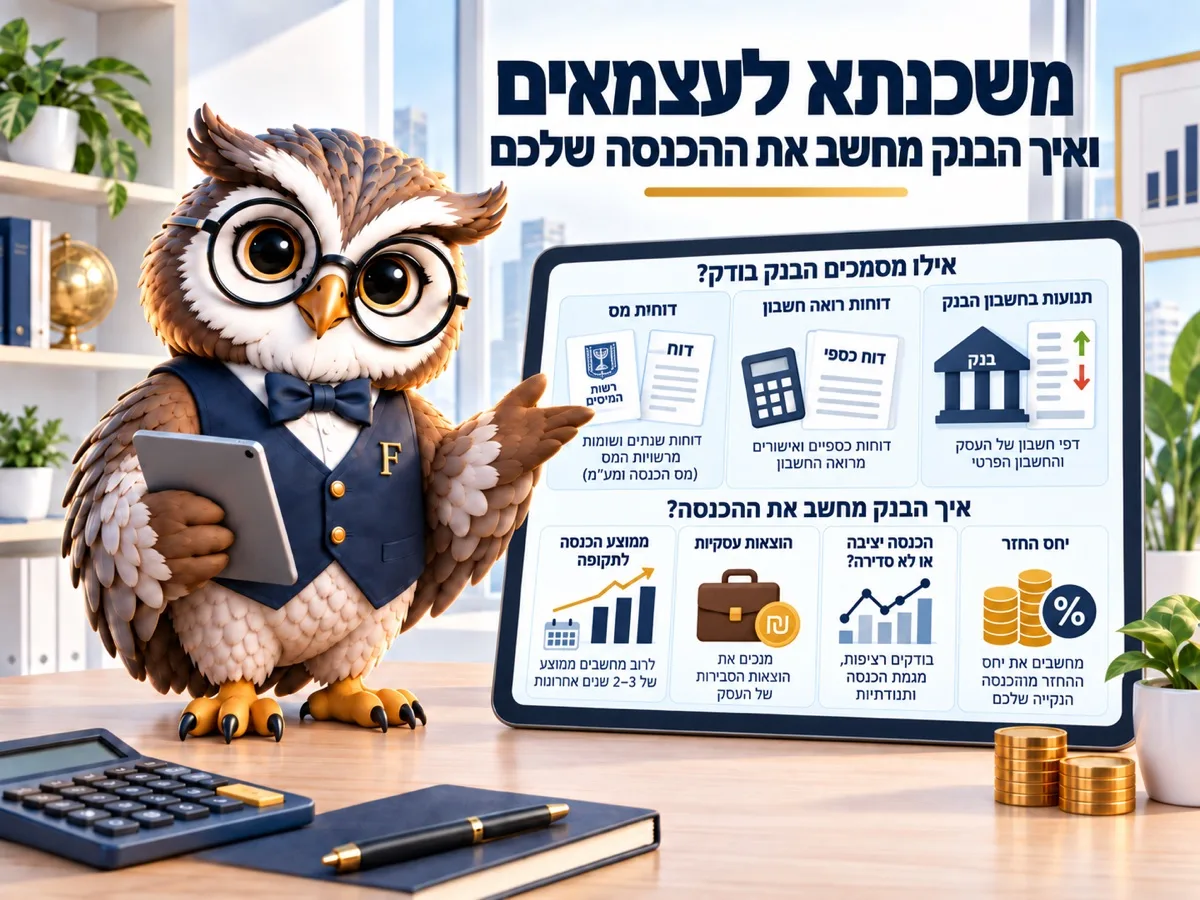

לעצמאי הבנק לא מסתכל על מחזור העסק אלא על ההכנסה החייבת בדוח השנתי, בדרך כלל לפי ממוצע של שנתיים. כל הוצאה מוכרת שהקטינה את המס מקטינה גם את המשכנתא שתאושר. המגבלות זהות לשכירים: מימון עד 75% לדירה יחידה, יחס החזר שבפועל נע סביב 33%–40% ותקופה עד 30 שנה. נכון לספטמבר 2026.
עצמאי שמרוויח 30,000 ₪ בחודש, בשכר של 2026, יכול לקבל משכנתא קטנה יותר משכיר שמרוויח 18,000 ₪. זה נשמע לא הגיוני, וזה קורה כל יום.
הסיבה פשוטה: הבנק לא סופר כמה נכנס לעסק, הוא סופר מה נשאר אחרי הוצאות, לפי הדוח שהגשתם למס הכנסה.
מה הבנק סופר כהכנסה
אצל שכיר התמונה פשוטה: שלושה תלושים אחרונים ותדפיס חשבון. אצל עצמאי הבנק בונה את ההכנסה מהדוחות השנתיים, ולרוב ממצע שנתיים כדי לנטרל שנה חריגה.
המספר שמעניין אותו הוא ההכנסה החייבת, כלומר מה שנשאר אחרי ההוצאות המוכרות. אם קיזזתם רכב, טלפון, משרד בבית והשתלמויות, המס ששילמתם קטן, וכך גם ההכנסה שהבנק רואה.
מכאן הכלל הלא נעים: אופטימיזציה אגרסיבית של המס לפני שנת רכישת דירה עולה כסף בדיוק ברגע שבו אתם צריכים אותו.
ההיגיון של הבנק מובן כשמסתכלים עליו מהצד שלו: שכיר מביא תלוש שמראה מה ייכנס גם בחודש הבא, ועצמאי מביא תמונה של מה שקרה בשנה שכבר הסתיימה. הבנק לא יודע אם השנה הבאה תדמה לקודמת, ולכן הוא לוקח את המספר השמרני ביותר שיש לו, ומוסיף עליו זהירות. זה לא אומר שעצמאים מקבלים פחות בהכרח, זה אומר שעצמאי עם דוחות מסודרים ושנתיים יציבות מקבל תנאים דומים לשכיר, ועצמאי עם דוחות תנודתיים משלם על התנודתיות בסכום שיאושר לו.
מה מכינים מראש
- שני דוחות שנתיים אחרונים עם שומות.
- אישור רואה חשבון או יועץ מס על ההכנסה בשנה הנוכחית.
- דוח מע"מ ותדפיסי חשבון עסקי לשישה חודשים.
- אישור ניכויים ותשלומי ביטוח לאומי.
- פירוט הלוואות עסקיות קיימות, כולל מסגרות אשראי שלא נוצלו במלואן.
כדאי להכין את הכול לפני הפנייה לבנק ולא תוך כדי, כי כל מסמך חסר מאריך את התהליך בשבוע ולפעמים מוריד את הסכום שאושר, אם בינתיים נכנסה שנה חדשה לחישוב.
הסעיף האחרון מפתיע רבים. מסגרת אשראי עסקית פתוחה נספרת כהתחייבות אפשרית, ולפעמים סגירה של מסגרת שלא משתמשים בה שווה יותר מכל משא ומתן על הריבית.
יחס ההחזר, אותו יחס
המגבלות על עצמאים זהות לאלה של שכירים. הוראה 329 של בנק ישראל מתירה יחס החזר של עד 50% מההכנסה הפנויה, ובפועל הבנקים עובדים ב-2026 סביב 33%–40%, ומעל 40% ההלוואה מקבלת משקל סיכון גבוה יותר.
נניח הכנסה חייבת ממוצעת של 21,000 ₪ בחודש לפי שני הדוחות האחרונים שהוגשו לרשות המסים. ביחס החזר של 35% הבנק יאשר החזר של כ-7,350 ₪, וזה מספיק בדיוק למשכנתא של 1,200,000 ₪ ל-25 שנה בריבית קבועה, שההחזר עליה הוא 6,876 ₪ לפי חישוב של פיננסיקו. אותו עצמאי, אחרי שנה שבה קיזז הוצאות בהיקף גדול והכנסתו החייבת ירדה ל-16,000 ₪, יקבל אישור להחזר של כ-5,600 ₪, כלומר למשכנתא קטנה בכ-200,000 ₪. אותו עסק, אותה עבודה, הבדל של דוח אחד.
שנה חלשה, ומה עושים איתה
שנה חלשה קורית לכל עסק. אם האחרונה הייתה חלשה מהקודמת, הבנק לרוב ייקח את הממוצע ולא את הגבוהה מביניהן. אם הירידה חד פעמית ואפשר להסביר אותה, שווה לצרף מכתב מרואה החשבון עם הסבר עובדתי: פרויקט שנדחה, לקוח שסיים, הוצאה חד פעמית של ציוד.
לעומת זאת, מגמה של שתי שנות ירידה לא מוסברת היא בדיוק מה שמוביל לסירוב, ובמקרה כזה עדיף לדחות את הרכישה בשנה או להקטין את הסכום המבוקש. את המספרים אפשר לבדוק מראש במחשבון הזכאות ולראות כמה משנה כל שינוי בהכנסה.
שלושה דברים שעוזרים בתיק של עצמאי
הראשון: הון עצמי מעבר למינימום. זה מקטין את הסיכון של הבנק, ומקזז חלק מהחשש שלו מהכנסה שמשתנה משנה לשנה.
השני: הפרדה נקייה בין החשבון העסקי לפרטי, כי תזרים מעורבב מקשה על הבנק להבין מה באמת נכנס אליכם, ובמקרה של ספק הוא תמיד בוחר במספר הנמוך יותר מבין האפשרויות שעומדות לפניו.
השלישי: שקט בחודשים שלפני הבקשה. בלי חריגות במסגרת, בלי החזרות, בלי הלוואות חדשות. עצמאי נמדד גם בהתנהלות החשבון, ולא רק בדוח.
ויש עוד דבר אחד שלא מדברים עליו מספיק. הרבה עצמאים לוקחים את המשכנתא על שם בן או בת הזוג בלבד, מתוך מחשבה שזה פשוט יותר מול הבנק. לפעמים זה נכון, ולפעמים זה עולה ביוקר: ההכנסה של העצמאי פשוט לא נספרת, והסכום שאושר קטן ממה שהיה יכול להיות. ההחלטה הזאת צריכה להתקבל אחרי שרואים את שני החישובים, לא לפניהם.
תבדקו את הדוח לפני שאתם בוחרים דירה
קחו את שני הדוחות האחרונים, חשבו את ההכנסה החייבת הממוצעת, והכפילו ב-0.35. זה בערך ההחזר שהבנק יאשר לכם, ומשם אפשר לעבוד אחורה אל מחיר הדירה בכל שאר שלבי התהליך.
אם המספר שיצא קטן ממה שציפיתם, יש שנה שלמה לעשות עם זה משהו: להקטין קיזוזים לא הכרחיים, לסגור הלוואות עסקיות קטנות ולהגדיל הון עצמי. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על הריבית, לא על ההכנסה שהבנק סופר.
עצמאי שרוצה לדעת מראש מה ההכנסה הממוצעת שלו שווה בעיני הבנק יכול לבדוק את זה כאן:
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
שאלות נפוצות
הבנק סופר מחזור או רווח?
רווח. ליתר דיוק, ההכנסה החייבת אחרי ההוצאות המוכרות, כפי שהיא מופיעה בדוח השנתי שהוגש למס הכנסה, ולא המחזור שנכנס לחשבון העסקי.
כמה שנים אחורה בודקים?
שנתיים ברוב המקרים, בתוספת אישור רואה חשבון על ההכנסה בשנה הנוכחית, ובעסק שנפתח לאחרונה הבנק יבקש גם דוחות רבעוניים או תזרים מפורט כדי להבין מגמה.
עוסק פטור יכול לקבל משכנתא?
כן. הסטטוס במע"מ לא חוסם כלום.
מה עם בן או בת זוג שכירים?
נספרת במלואה. תיק משותף של עצמאי ושכיר נחשב אצל הבנק יציב יותר משני עצמאים, ובמקרים רבים הוא גם מה שמאפשר לעבור את רף יחס ההחזר בלי להקטין את הסכום המבוקש.
הלוואה שלקחתי לעסק פוגעת לי?
כן. ההחזר החודשי שלה נכנס לחישוב בדיוק כמו הלוואה פרטית, ולכן סגירת הלוואות קטנות לפני הבקשה משפרת את התוצאה מיד.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון נטו לעצמאי
- מילון המונחים של האתר
- סירוב משכנתא ואיך חוזרים ממנו
- כמה הון עצמי צריך ומה יחס ההחזר מרשה
- מה עושים בפער בין מכירה לקנייה
