

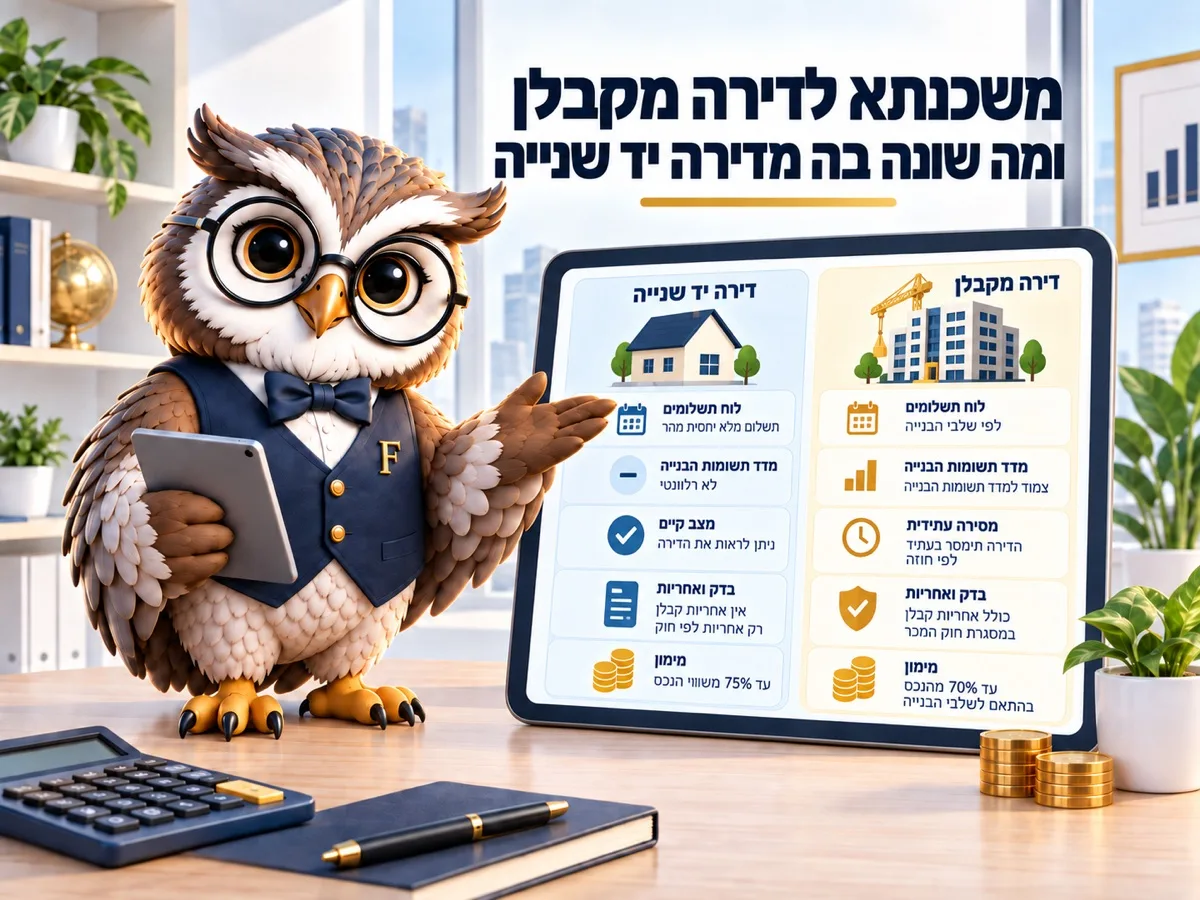

בדירה מקבלן הכסף יוצא בשלבים ולא בבת אחת: הבנק מעביר לפי קצב הבנייה, ואתם משלמים ריבית רק על מה שכבר הועבר. במקביל יתרת התשלומים צמודה למדד תשומות הבנייה, כך שהמחיר הסופי גבוה מהמחיר בחוזה. כל תשלום עובר דרך שובר ומקבל ערבות. נכון לספטמבר 2026.
אפשר לחתום על חוזה לדירה מקבלן במחיר מסוים ולשלם בסוף יותר, בלי שאף אחד רימה אתכם.
ההסבר נמצא בשתי מילים שרוב הקונים פוגשים בפעם הראשונה בחוזה: מדד תשומות הבנייה.
איך הכסף יוצא
בעסקה יד שנייה הכסף עובר בשניים-שלושה תשלומים גדולים תוך חודשים. בדירה מקבלן לוח התשלומים נפרס על שנים, לפי אבני דרך בבנייה: חפירה, שלד, טיח, מסירה.
הבנק מעביר את המשכנתא באותו קצב. משמעות מעשית: בשנתיים הראשונות אתם לא משלמים החזר מלא, אלא ריבית בלבד על הסכומים שכבר יצאו. ככל שהבנייה מתקדמת, התשלום גדל.
יש בזה יתרון ברור לתזרים, במיוחד למי שממשיך לשלם שכר דירה במקביל. ויש בזה גם מלכודת: ההחזר המלא מתחיל רק אחרי המסירה, ואת הסכום הזה צריך לבדוק מראש ולא בהפתעה.
הצמדה למדד תשומות הבנייה
יתרת התשלומים לקבלן צמודה למדד תשומות הבנייה, מדד שמודד את עלות חומרי הגלם והעבודה בענף. הוא לא זהה למדד המחירים לצרכן ולא תמיד זז באותו כיוון.
הפער מצטבר על פני שנות הבנייה ומתווסף למחיר הדירה. בפרויקט של שלוש שנים מדובר לא פעם בעשרות אלפי שקלים. כשמחשבים כמה הדירה עולה, לוקחים את מחיר החוזה ומוסיפים עליו הערכה להצמדה.
הבנק לא מממן את ההצמדה מראש: היא נספרת רק כשהיא נוצרת, ולכן היא באה מההון העצמי שלכם בדיוק בתקופה שבה אתם ממילא משלמים שכר דירה, מתחילים לשלם ריבית על מה שכבר הועבר לקבלן ומשלמים על שדרוגים.
נעשה דוגמה במחירי ספטמבר 2026. דירה ב-1,900,000 ₪ עם לוח תשלומים טיפוסי: 10% בחתימה, עוד 20% בשלד, 30% בטיח והשאר במסירה. בשנה הראשונה, בריביות שאחרי החלטות בנק ישראל, הבנק העביר רק כ-400,000 ₪, ולכן הריבית שאתם משלמים היא על הסכום הזה בלבד, כ-1,600 ₪ בחודש בריבית של 4.8%. כעבור שלוש שנים, כשכבר הועברו 1,400,000 ₪, אותה ריבית היא כ-5,600 ₪ בחודש לפי חישוב של פיננסיקו, וזה עוד לפני שהתחלתם להחזיר קרן. משפחה ששוכרת דירה בתקופה הזאת צריכה לתכנן את שני התשלומים יחד, ולא רק את זה שמופיע בטבלה של הקבלן.
ערבויות ושוברים
בפרויקט בליווי בנקאי כל תשלום עובר דרך פנקס שוברים של הבנק המלווה, והכסף נכנס לחשבון הליווי ולא לחשבון הקבלן. על כל תשלום כזה אתם מקבלים ערבות חוק מכר.
חוק המכר, כפי שמסכמת אותו כל זכות, קובע גם שאסור לגבות מכם יותר מ-7% ממחיר הדירה בלי בטוחה. אם קבלן מבקש יותר לפני שהערבות מוכנה, זו נורה אדומה ולא עניין של גמישות.
שווה לזכור שליווי בנקאי אינו אישור איכות. הוא מגן על הכסף, לא על לוח הזמנים ולא על טיב הבנייה.
העיתוי של המשכנתא
אישור עקרוני תקף 24 ימים, והבנק חייב להפיק אותו תוך 5 עד 7 ימי עסקים. בפרויקט שנמסר בעוד שלוש שנים אין שום טעם להוציא אישור ביום החתימה על החוזה.
הסדר ההגיוני: חותמים חוזה עם הקבלן, מוודאים ליווי בנקאי ופנקס שוברים, ורק כשמתקרבים למועד התשלום הראשון שדורש מימון, מוציאים אישור ומסדרים את המשכנתא.
נקודה שמפתיעה רבים: בתקופת הבנייה הריבית שאתם משלמים היא על סכומים חלקיים, ולכן הפיתוי לבחור מסלול זול לטווח קצר גדול. אבל התמהיל נקבע לכל התקופה, ולא רק לשנתיים הראשונות, ולכן בונים אותו לפי היגיון המסלולים ולא לפי ההחזר בשנה הראשונה.
שדרוגים ושינויי דייר
כמעט כל רוכש מוסיף שדרוגים מול הקבלן: ריצוף, מטבח, חשמל. שני דברים חשובים כאן. השדרוגים לרוב אינם ממומנים במשכנתא ומשולמים מהכיס, והמחירים אצל הקבלן גבוהים ממחירי שוק, כך שלעיתים עדיף לקבל זיכוי ולעשות את העבודה אחרי המסירה.
הסכום הזה, יחד עם ההצמדה למדד תשומות הבנייה של הלמ"ס, הוא מה שהופך דירה שנראתה בהישג יד לדירה שדורשת עוד 100,000 ₪ שלא היו בתוכנית, וזה בתמחור של 2026.
ועוד דבר שכדאי לדעת מראש: מועד המסירה בחוזה הוא כמעט תמיד מועד עם גמישות. החוק מכיר בתקופת איחור מסוימת בלי פיצוי, ורק אחריה מתחיל הפיצוי החוזי. מי שמתכנן לסיים חוזה שכירות בדיוק ביום המסירה המובטח, מוצא את עצמו לא פעם מחפש פתרון לחודשיים. עדיף לתכנן מרווח, ולבדוק בחוזה מה בדיוק כתוב על איחור ועל הפיצוי שמגיע לכם.
תחשבו את המחיר המלא, לא את מחיר החוזה
מחיר החוזה ועוד הערכת הצמדה ועוד שדרוגים ועוד עלויות נלוות. זה המספר שצריך להיכנס למחשבון עלויות הרכישה, ולפיו בודקים אם העסקה מתאימה לכם.
ואז בודקים את ההחזר אחרי המסירה במחשבון המשכנתא, כי זה ההחזר שתחיו איתו עשרים שנה, ולא זה של תקופת הבנייה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על מסלול הפריים, וגם על מה שתקבלו כשתסגרו את התמהיל.
מחיר החוזה הוא לא המחיר הסופי, ולכן כדאי לחבר אליו את שאר ההוצאות:
—
| סעיף | סכום | חלק מהעלויות הנלוות |
|---|
מס רכישה לפי מדרגות 2026 (מוקפאות עד 15.1.2028). התעריף המומלץ של לשכת עורכי הדין הוא 1% על 633,967 ₪ הראשונים ועוד 0.75% על היתרה, בתוספת מע"מ — בשוק נהוג 0.5% עד 1.5% או סכום קבוע. דמי תיווך אינם קבועים בחוק וניתנים למשא ומתן, ומשלמים אותם רק אם הייתה עסקה בפועל. מה שאין כאן: ביטוח חיים וביטוח מבנה (תשלום חודשי), ארנונה וועד בית, ומס רכישה מופחת לעולים, לנכים ולמשפחות שכולות. תחזית, לא ייעוץ.
שאלות נפוצות
משלמים החזר מלא כבר בתקופת הבנייה?
לא. בתקופת הבנייה משלמים ריבית על הסכומים שכבר הועברו, וההחזר המלא מתחיל אחרי המסירה.
מה זה מדד תשומות הבנייה?
מדד שמודד את עלויות הבנייה, והוא זה שמצמיד את יתרת התשלומים לקבלן. הוא שונה ממדד המחירים לצרכן.
הבנק מממן את ההצמדה?
לא מראש. ההצמדה מתווספת בפועל ומשולמת מההון העצמי, ולכן כדאי להשאיר לה מרווח.
מתי מוציאים אישור עקרוני?
כשמתקרבים לתשלום שדורש מימון. האישור תקף 24 ימים, ובפרויקט ארוך אין טעם להקדים.
אפשר לשלם לקבלן ישירות?
בפרויקט בליווי בנקאי משלמים אך ורק דרך פנקס השוברים, אחרת התשלום עלול שלא להיות מכוסה בערבות.
קראו גם
- משכנתא בישראל מההחלטה ועד הרישום בטאבו
- מילון המונחים של האתר
- פנקס שוברים וליווי בנקאי
- תנאי מחיר למשתכן
- הלוואת גישור כשהמכירה מתעכבת
