

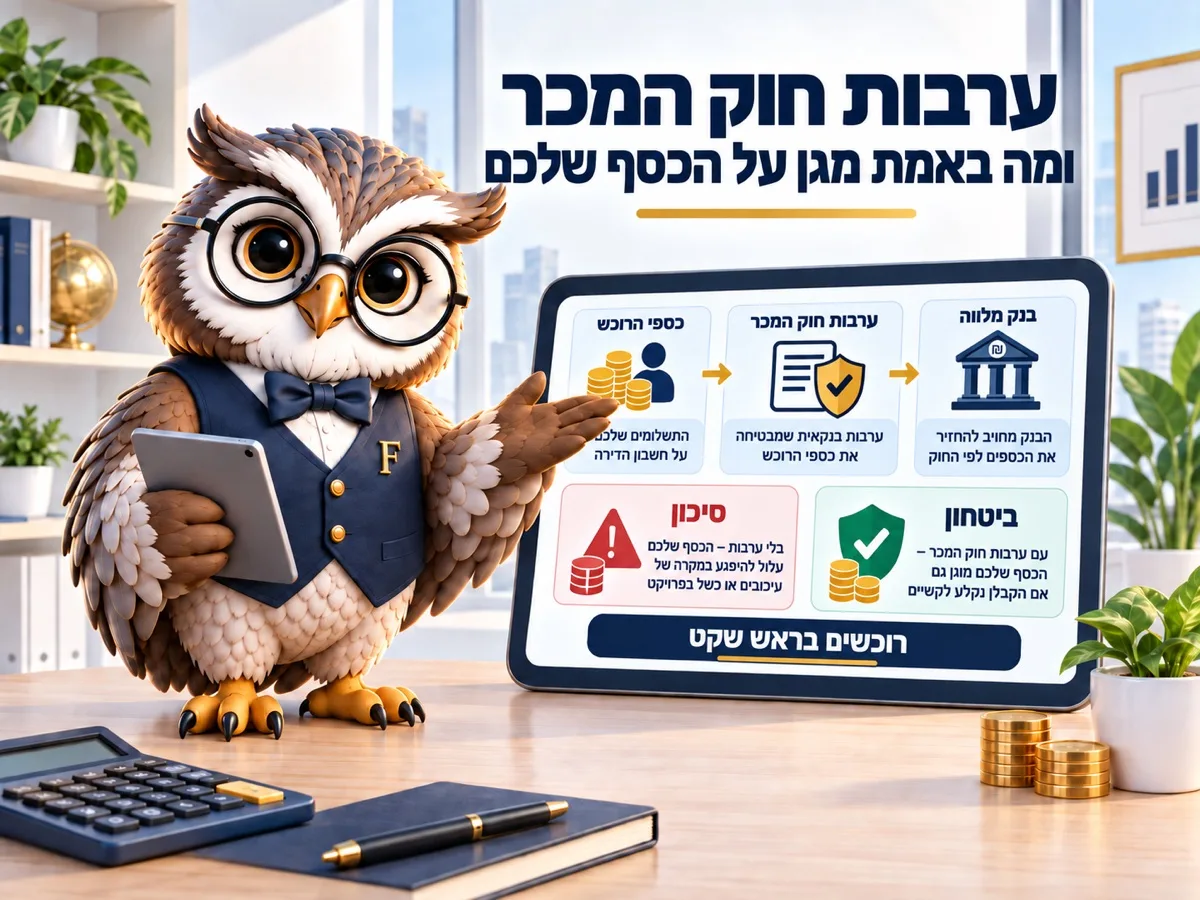

ערבות חוק המכר מבטיחה שאם הקבלן לא ימסור לכם דירה, תקבלו את הכסף בחזרה. החוק קובע שאסור לגבות מכם יותר מ-7% ממחיר הדירה בלי בטוחה, וכל תשלום נוסף עובר דרך פנקס שוברים של הבנק המלווה. על כל תשלום כזה הבנק נדרש להנפיק ערבות בתוך 14 ימי עסקים. נכון לספטמבר 2026.
חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות) נחקק ב-1974 אחרי גל של קבלנים שקרסו עם כספי רוכשים. מאז הוא השתנה כמה פעמים, ורוב הרוכשים עדיין לא יודעים מה הוא נותן להם בדיוק.
מה שהוא נותן זה מנגנון פשוט: הכסף שלכם לא מגיע לקבלן לפני שיש לכם ביטחון שתקבלו אותו בחזרה אם משהו ישתבש.
כלל ה-7% שכדאי להכיר
לפי חוק המכר, כפי שמסכמת אותו כל זכות, מוכר אינו רשאי לקבל מכם יותר מ-7% ממחיר הדירה, אלא אם הבטיח את הכסף באחת מהדרכים שהחוק מונה: ערבות בנקאית, ביטוח מחברה מוכרת, שעבוד, הערת אזהרה או העברת בעלות.
בפועל זו כמעט תמיד ערבות בנקאית. היא הפשוטה ביותר לתפעול בפרויקט עם עשרות דירות, והבנק שמלווה את הפרויקט ממילא מחזיק את החשבון שדרכו עובר הכסף, כך שאין צורך בגוף שלישי.
המשמעות המעשית: אם קבלן מבקש מכם תשלום שני של 15% “לפני שהערבות מוכנה”, הוא מבקש משהו שהחוק לא מאפשר, וזה נכון גם ב-2026. זה לא עניין של אמון, אלא של סדר פעולות.
פנקס השוברים, החלק שאנשים מדלגים עליו
בפרויקט בליווי בנקאי, הבנק המלווה מנפיק לכל דירה פנקס שוברים. כל תשלום שאתם משלמים נעשה דרך שובר, והכסף נכנס לחשבון הליווי של הפרויקט ולא לחשבון הפרטי של הקבלן.
התשלום באמצעות השובר הוא גם ההוראה להנפיק לכם ערבות, ולכן הבנק נדרש להנפיק ערבות לסכום ששולם בתוך 14 ימי עסקים, וזו בדיוק הסיבה שאתם אמורים לראות מסמך חדש בתיק אחרי כל תשלום ולא רק אחרי הראשון שבהם.
מכאן שתי בדיקות פשוטות שכל רוכש יכול לעשות לבד. הראשונה: לוודא שקיבלתם ערבות על כל תשלום, ולא רק על הראשון. השנייה: להשוות את הסכום בערבות לסכום ששילמתם בפועל, כולל הפרשי הצמדה למדד תשומות הבנייה.
הטעות הנפוצה היא לשלם בהעברה בנקאית ישירה כי “ככה יותר מהר”. כסף שלא עבר דרך שובר לא מכוסה, וכשהקבלן נקלע לקשיים, ההבדל הזה הוא ההבדל בין להיות נושה מובטח לבין לעמוד בתור.
דוגמה מספרית במחירי 2026: דירה ב-2,000,000 ₪. 7% מהמחיר הם 140,000 ₪ לפי חישוב של פיננסיקו, וזה כל מה שמותר לגבות מכם לפני שיש בטוחה, כפי שמסכמת כל זכות. כל שקל מעבר לזה, כלומר 1,860,000 ₪ הנותרים, חייב לעבור דרך שוברים ולהיות מכוסה בערבויות. זה לא סעיף טכני. בפרויקט טיפוסי התשלומים נפרסים על פני שנתיים-שלוש לפי קצב הבנייה, וכל אחד מהם מייצר ערבות נפרדת. בסוף התהליך יש לכם תיק עם עשר ערבויות ומעלה, וסכומן צריך להתאים בדיוק לסכום ששילמתם.
מתי הערבות נפדית
הערבות נועדה למצבים שבהם העסקה לא מתקיימת מסיבות שאינן תלויות בכם: קריסת הקבלן, עיקול על הפרויקט, חדלות פירעון. אז אתם פונים לבנק, מציגים את הערבויות שבידיכם ומקבלים בחזרה את הסכומים ששולמו בצירוף הצמדה, בלי להיכנס להליכי חדלות הפירעון של הקבלן ובלי להתחרות שם על מה שנשאר.
היא לא נועדה לאיחור במסירה, לליקויי בנייה או לחרטה שלכם. לאיחור יש פיצוי נפרד בחוק. לליקויים יש תקופת בדק ואחריות, והן נמדדות בשנים ולא בחודשים.
בסוף התהליך, כשהדירה נרשמת על שמכם או כשניתנת הערת אזהרה מתאימה, הערבות מוחזרת לבנק. זה שלב שצריך לוודא שהתבצע, כי ערבות פתוחה שנשכחה יכולה לעלות כסף בעמלות.
איך זה מתחבר למשכנתא
כשאתם קונים דירה מקבלן, הבנק שלכם מעביר כספים לפי לוח התשלומים של החוזה, ולא בבת אחת. כל העברה כזאת נעשית גם היא דרך השובר.
שימו לב לשני דברים. הראשון, בתקופת הבנייה אתם משלמים ריבית רק על הסכומים שכבר הועברו, ולא על כל המשכנתא. השני, יתרת התשלומים לקבלן צמודה למדד תשומות הבנייה, ולכן המחיר הסופי שתשלמו גבוה מהמחיר בחוזה.
שניהם צריכים להיכנס לתחשיב מראש. הם משנים את ההון העצמי שתצטרכו בפועל, ולפעמים בעשרות אלפי שקלים.
נקודה שמבלבלת רוכשים: ליווי בנקאי אינו אישור איכות לקבלן. הבנק בודק את הכדאיות הכלכלית של הפרויקט ואת הביטחונות שלו, לא את איכות הבנייה ולא את לוחות הזמנים. פרויקט בליווי בנקאי יכול להתעכב שנתיים ולהימסר עם ליקויים, והערבות לא תעזור באף אחד מהמצבים האלה. היא עוזרת רק במצב אחד: כשהדירה לא נמסרת בכלל. לכן בדיקת הקבלן, הפרויקט וההיסטוריה שלו נשארת באחריותכם, וגם כשיש ערבות כדאי לבדוק מי עומד מאחורי הפרויקט ומה קרה בפרויקטים הקודמים שלו.
תבקשו את הערבות על כל תשלום, לא רק על הראשון
אחרי כל תשלום בדקו שהגיעה ערבות תואמת, ושמרו את כולן יחד עם השוברים בתיק אחד. ערבות שמתעכבת מעבר ל-14 ימי עסקים היא עילה לפנות לבנק המלווה, לא לקבלן. זה הבדל חשוב: הקבלן הוא לא הכתובת.
ולפני שחותמים: מוודאים שהפרויקט בליווי בנקאי, קוראים את סעיף התשלומים בחוזה ומחשבים את העלויות המלאות של הרכישה, כולל הצמדה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על הריבית במשכנתא, לא על הערבויות עצמן.
כדי לדעת כמה כסף עובר דרך פנקס השוברים ומה נדרש מסביב, חברו את ההוצאות:
—
| סעיף | סכום | חלק מהעלויות הנלוות |
|---|
מס רכישה לפי מדרגות 2026 (מוקפאות עד 15.1.2028). התעריף המומלץ של לשכת עורכי הדין הוא 1% על 633,967 ₪ הראשונים ועוד 0.75% על היתרה, בתוספת מע"מ — בשוק נהוג 0.5% עד 1.5% או סכום קבוע. דמי תיווך אינם קבועים בחוק וניתנים למשא ומתן, ומשלמים אותם רק אם הייתה עסקה בפועל. מה שאין כאן: ביטוח חיים וביטוח מבנה (תשלום חודשי), ארנונה וועד בית, ומס רכישה מופחת לעולים, לנכים ולמשפחות שכולות. תחזית, לא ייעוץ.
שאלות נפוצות
כמה אפשר לשלם לקבלן בלי ערבות?
עד 7% ממחיר הדירה, נכון ל-2026. כל תשלום מעבר לזה מחייב בטוחה לפי חוק המכר, וכך מציגה זאת גם כל זכות.
תוך כמה זמן מקבלים את הערבות?
הבנק נדרש להנפיק אותה לסכום ששולם בתוך 14 ימי עסקים מהתשלום דרך השובר.
מה קורה אם שילמתי ישירות לקבלן?
אותו תשלום עלול שלא להיות מכוסה בערבות. זו הסיבה שמשלמים אך ורק דרך פנקס השוברים.
הערבות מכסה איחור במסירה?
לא. לאיחור מסירה קיים פיצוי נפרד בחוק המכר, והערבות נועדה למקרה שבו לא תקבלו דירה כלל.
מי משלם על הערבות?
העלות מגולמת במחיר הדירה ובהסכם הליווי של הפרויקט, ואינה נגבית מכם כשורה נפרדת.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון עלויות קניית דירה
- מחשבון מס רכישה
- מילון המונחים של האתר
- מה שונה בקנייה מקבלן
- מחיר למשתכן ודירה בהנחה
- מה קורה למשכנתא בהתחדשות עירונית
