

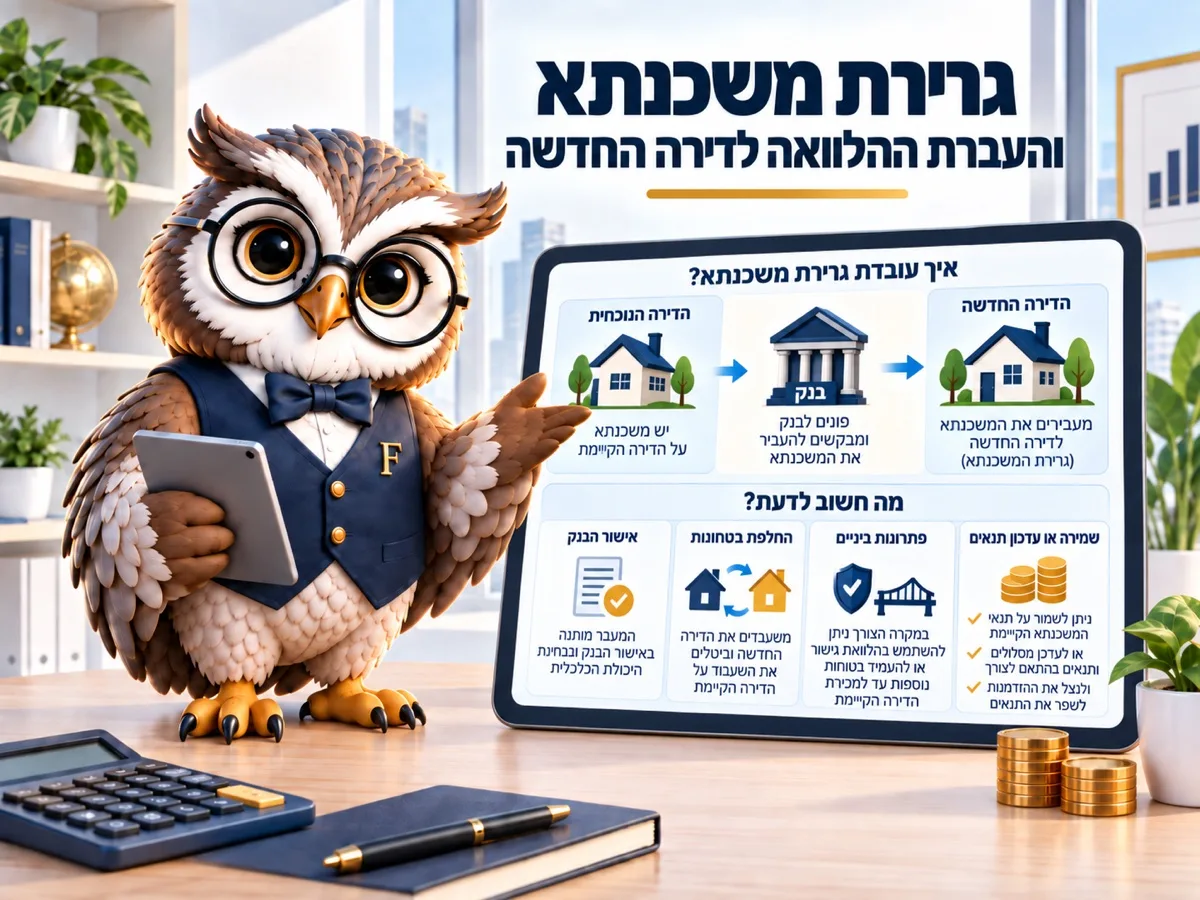

גרירת משכנתא מעבירה את ההלוואה הקיימת מהדירה הישנה לחדשה בלי לסגור אותה, כך שהריבית והתנאים נשמרים ואין עמלת פירעון מוקדם. הבנק בתמורה דורש ביטחונות: בבנק הפועלים, למשל, ערבות או התחייבות על יתרת המשכנתא בתוספת 10% ל-36 חודשים. גרירה חלקית, שבה גוררים את המסלולים הזולים וסוגרים את היקרים, מתאימה לרוב המקרים. נכון לספטמבר 2026.
אתם מוכרים דירה וקונים אחרת, ובמשכנתא הקיימת יש מסלול קבוע בריבית 3.1% שנלקח ב-2022. הבנק מציע בספטמבר 2026 ריבית 4.8% על אותו מסלול.
אם תסגרו את ההלוואה, תוותרו על הפער הזה ותשלמו גם עמלה על הסגירה המוקדמת. אם תגררו אותה, תיקחו את הריבית הישנה איתכם לדירה החדשה.
מה זו גרירת משכנתא
גרירה היא החלפת הביטחון, לא של ההלוואה. ההלוואה נשארת בדיוק כפי שהיא, עם אותם מסלולים, אותן ריביות ואותה יתרה, ורק הנכס שמשועבד לבנק מתחלף: במקום הדירה הישנה נרשם שעבוד על החדשה.
מכאן נובע הכול. אין סילוק, ולכן אין עמלת פירעון מוקדם. אין לוח סילוקין חדש, ולכן התשלום החודשי לא משתנה. ואין הצעה חדשה מהבנק, ולכן גם אין הזדמנות לשפר תנאים.
הנקודה האחרונה היא זו שאנשים שוכחים. גרירה טובה בדיוק כמו ההלוואה שאתם גוררים.
דוגמה מספרית עוזרת כאן יותר מהסבר. נניח, בחישוב שלנו, שנשארו לכם 700,000 ₪ משכנתא: 400,000 ₪ במסלול קבוע לא צמוד, כלומר בריבית שלא משתנה ולא מושפעת ממדד המחירים, שנלקח ב-3.1%, ועוד 300,000 ₪ בפריים, המסלול שנע עם ריבית בנק ישראל. הריבית שהבנק מציע היום על קבוע לא צמוד היא 4.8%. על החלק הקבוע, גרירה שומרת לכם 1.7% בשנה על 400,000 ₪, וזה בערך 6,800 ₪ בשנה הראשונה, שהולכים ויורדים ככל שהיתרה קטנה. על חלק הפריים אין מה לשמור: הריבית בו משתנה ממילא, והיא זהה בהלוואה הישנה ובחדשה. זו בדיוק הסיבה שגרירה מלאה כמעט תמיד פחות טובה מגרירה חלקית, ובכל זאת היא מה שמציעים ברירת מחדל בדלפק.
מתי זה משתלם ומתי לא
הכלל פשוט: אם הריבית בהלוואה הקיימת נמוכה מהריבית שהבנק נותן היום על אותו מסלול, גרירה שווה כסף. אם היא גבוהה יותר, הגיוני לסגור ולקחת חדשה, ואז דווקא כדאי לבדוק כמה עולה הסגירה.
העלות הזאת נקבעת בצו הבנקאות על פירעון מוקדם. הרכיב שעושה את ההבדל הוא עמלת ההיוון, והיא נגבית רק כשהריבית בהלוואה גבוהה מהריבית הממוצעת במשק ביום הסילוק, זו שמפרסם בנק ישראל. על הלוואה ותיקה מגיעות גם הנחות לפי ותק, נכון ל-2026, 20% או 30%, שמקטינות את העמלה.
בפועל, כמעט אף משכנתא ישראלית אינה מסלול אחד. יש בה חלק פריים, חלק קבוע וחלק צמוד, ולכל אחד מהם התשובה שונה. לכן ההחלטה הנכונה היא כמעט תמיד לא “לגרור הכול” ולא “לסגור הכול”.
גרירה חלקית, וזו בדרך כלל התשובה
פירעון מוקדם, כלומר סגירת הלוואה לפני תום התקופה, הוא מה שקורה לכל מסלול שלא גוררים. לכן ההחלטה מתקבלת מסלול-מסלול ולא על ההלוואה כולה.
גוררים את המסלולים שבהם הריבית הישנה טובה מהיום, וסוגרים את אלה שבהם היא גרועה. אחרי ארבע שנים של ריביות משתנות, תמהיל טיפוסי מכיל גם וגם.
דוגמה מספטמבר 2026: מסלול קבוע לא צמוד ב-3.1% מול 4.7%–4.9% שמוצעים היום, ומסלול צמוד מדד ב-3.6% מול 3.4%–3.5% היום. את הראשון גוררים בלי היסוס. השני כבר גבולי, ואם סגירתו לא נושאת עמלת היוון משמעותית, אפשר לסגור ולקחת אותו מחדש בתנאים של היום.
בשביל להחליט צריך מספר אחד מהבנק, ואותו הוא חייב לתת: מה עמלת הפירעון המוקדם, התשלום שהבנק גובה על סגירה מוקדמת, על כל מסלול בנפרד ונכון להיום.
שווה לשים לב גם למסלול צמוד מדד, כלומר מסלול שהיתרה שלו גדלה עם מדד המחירים לצרכן. אחרי כמה שנים היתרה בו כבר גדולה מהסכום שנלקח, והשאלה אם לגרור אותו או לסגור אותו תלויה לא רק בריבית אלא גם בשאלה כמה מדד נצבר עליו עד היום.
מה הבנק דורש בתמורה
הגרירה מסתמכת על כך שבין מכירת הדירה הישנה לרכישת החדשה יש פרק זמן שבו לבנק אין ביטחון. הוא סוגר את הפער בביטחונות.
בבנק הפועלים, למשל, התנאי בספטמבר 2026 הוא ערבות בנקאית או התחייבות בין-סניפית על יתרת המשכנתא בתוספת 10%, לתקופה של 36 חודשים. בבנקים אחרים הנוסחה דומה ברוחה ושונה בפרטים, ולכן את התנאי המדויק צריך לקבל בכתב מהבנק שלכם, לא מהאינטרנט.
נוסף לזה הבנק יבקש שמאות לנכס החדש, יבדוק שהיחס בין ההלוואה לשווי הדירה החדשה עומד במגבלות, ויגבה עמלות טיפול. אם הדירה החדשה זולה מהישנה, ייתכן שתידרשו להחזיר חלק מההלוואה כדי לעמוד בשיעור המימון.
העיתוי הוא החלק הקשה
משפחה שמכרה ביוני וקנתה באוגוסט משלמת על שלושת החודשים האלה ערבות, ובסכומים של משכנתא ממוצעת זה כמה אלפי שקלים שלא היו בתכנון. שלוש עסקאות צריכות להסתדר יחד: מכירה, קנייה וגרירה. כשהמכירה מתעכבת, הערבות שהבנק דרש ממשיכה לרוץ ולעלות כסף, וכשהקנייה מתעכבת, אתם עם כסף ביד ובלי נכס לשעבד.
זה המקום שבו התהליך כולו נבדק מראש ולא תוך כדי. מי שיודע חודשיים לפני שהוא רוצה לגרור, מקבל תשובות בזמן; מי שמגלה את זה בשבוע של החוזה, משלם על זה.
בקשו את שני המספרים לפני שאתם מחליטים
מהבנק: עמלת פירעון מוקדם לכל מסלול בנפרד, והתנאי המדויק לגרירה, שניהם בכתב. מעצמכם: מה הריבית שהייתם מקבלים היום על אותו מסלול, לפי הצעה עדכנית ולא לפי זיכרון.
אחרי שיש את שניהם, ההחלטה לוקחת חמש דקות במחשבון המשכנתא: גוררים את מה שזול, סוגרים את מה שיקר. ההחלטה הבאה של בנק ישראל ב-21.10.2026 עשויה להזיז את הריבית הממוצעת במשק, ואיתה את עמלת ההיוון, אז אם אתם בגבול, שווה לבדוק שוב אחריה.
ההחלטה בין גרירה לסגירה מתחילה במספר אחד, עמלת הפירעון המוקדם:
—
| תרחיש | עמלת היוון | עמלה כוללת | הפרש מהמצב שלכם |
|---|
| רכיב | סכום | הבסיס בצו |
|---|
החישוב לפי צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002: עמלה תפעולית עד 60 ₪ (סעיף 3(1)); עמלת אי-הודעה מוקדמת של עשירית האחוז אם הודעתם פחות מעשרה ימים מראש (סעיף 3(2)); עמלת היוון — ההפרש בין התשלומים שנותרו מהוונים בריבית שלכם לבין היוונם בריבית הממוצעת, ורק כשהממוצעת נמוכה יותר (סעיף 3(3)); עמלת הפרשי הצמדה בגובה מחצית השינוי הממוצע במדד, רק בפירעון בין ה-1 ל-15 בחודש (סעיף 5); הנחות ותק על ההיוון — 20% אחרי שלוש שנים ו-30% אחרי חמש (סעיף 8), ובהלוואה משלימה 10% עד 40%. הלוואה מוכוונת פטורה מעמלה. הבנק מחשב לפי לוח הסילוקין המדויק שלכם, ולכן ייתכן פער של מאות שקלים. תחזית, לא ציטוט של הבנק.
שאלות נפוצות
גרירה עולה כסף?
אין עמלת פירעון מוקדם, אבל יש עלויות: שמאות לנכס החדש, עמלות טיפול ופתיחת תיק, ולעיתים ערבות בנקאית לתקופת הביניים.
אפשר לגרור רק חלק מהמשכנתא?
כן, וזו בדרך כלל הבחירה הנכונה. גוררים את המסלולים שהריבית בהם טובה מהיום וסוגרים את השאר.
הבנק יכול לסרב לגרירה?
כן. הגרירה אינה זכות אוטומטית, והבנק בוחן את הנכס החדש, את שיעור המימון ואת ההכנסה שלכם מחדש.
מה קורה אם הדירה החדשה יקרה יותר?
גוררים את ההלוואה הקיימת ולוקחים הלוואה נוספת להפרש, ואז יש שתי הלוואות באותו בנק עם תנאים שונים. זה לגיטימי ונפוץ.
ואם אני קונה לפני שמכרתי?
אז נדרשת הלוואת גישור או ביטחונות זמניים, וזה השלב שבו העלויות מצטברות. כדאי לבדוק את הנתיב הזה מראש.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון עמלת פירעון מוקדם
- מילון המונחים של האתר
- הלוואת גישור והתנאים שלה
- מכירת דירה עם משכנתא
- מחזור משכנתא והעלות של היציאה מההלוואה
