

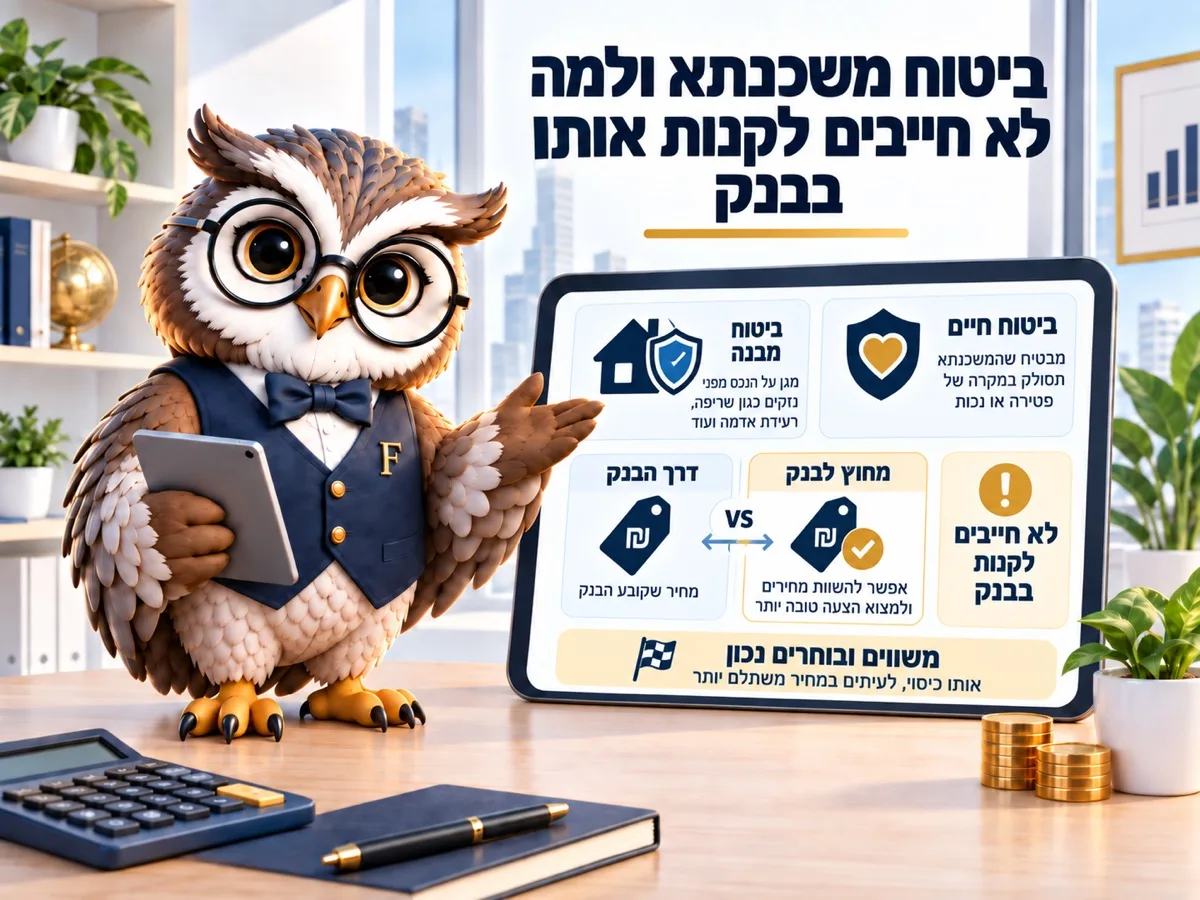

הבנק רשאי לדרוש ביטוח חיים וביטוח מבנה כתנאי למשכנתא, והוא אכן דורש. מה שהוא לא יכול לדרוש הוא שתקנו אותם דווקא ממנו. אפשר להשוות פוליסות במחשבון של משרד האוצר, לבדוק מה כבר יש לכם ב"הר הביטוח”, ולעדכן את הסכום המבוטח עם השנים. נכון לספטמבר 2026.
ביטוח משכנתא הוא אחד המקומות שבהם משפחות משלמות שנים בלי לבדוק, והסכום מצטבר בשקט.
הסיבה פשוטה: הפוליסה נסגרת ביום החתימה, בתוך ערימת מסמכים, כשכולם רוצים כבר לסיים.
שני ביטוחים, שתי מטרות שונות
ביטוח חיים למשכנתא נועד למקרה שבו אחד הלווים נפטר: חברת הביטוח מסלקת לבנק את יתרת ההלוואה, והמשפחה נשארת עם הדירה ובלי החוב.
ביטוח מבנה מכסה את הנכס עצמו, נזקי מים, שריפה ורעידת אדמה. הוא נדרש מהיום שבו נלקחת המשכנתא, והבנק רשום בו כמוטב.
זה לא ביטוח תכולה. ריהוט, מכשירים וחפצים אישיים אינם מכוסים בו, וזו טעות נפוצה שמתגלה בדיוק כשקורה נזק.
איפה קונים
הבנק יציע לכם את הפוליסות שלו, וזה נוח. זה גם לא חובה: כפי שמסבירה כל זכות, אפשר לקנות את אותם ביטוחים בחברת ביטוח או דרך סוכן ולהמציא לבנק אישור.
ההפרשים בין הצעות אינם זניחים, ובמיוחד בביטוח חיים, שבו הפרמיה תלויה בגיל, במצב הבריאותי ובסכום המבוטח. בפרמיות של ספטמבר 2026, פער של 60 ₪ בחודש הוא 14,400 ₪ על עשרים שנה לפי חישוב של פיננסיקו.
שתי בדיקות שאפשר לעשות לבד ובחינם. הראשונה: המחשבון להשוואת ביטוח משכנתא של משרד האוצר. השנייה: הר הביטוח, מאגר ממשלתי שמראה אילו פוליסות כבר יש לכם. לא מעט אנשים מגלים שם ביטוח חיים קיים מהעבודה, ואז השאלה היא אם צריך עוד אחד.
עוד דבר שכדאי להבין: ביטוח החיים למשכנתא אינו זהה לביטוח חיים פרטי. הוא נועד לכסות את יתרת ההלוואה בלבד, המוטב הוא הבנק, והסכום יורד עם השנים. ביטוח חיים פרטי מיועד למשפחה, הסכום נקבע על ידיכם והמוטבים הם מי שאתם בוחרים. מי שיש לו כבר ביטוח חיים פרטי גדול מספיק יכול לפעמים להשתמש בו לצורך המשכנתא ולחסוך פוליסה נוספת, אבל זה דורש בדיקה מול הבנק ומול חברת הביטוח, ולא תמיד זה אפשרי.
מה מייקר את הפרמיה
- גיל הלווים. ככל שהגיל עולה, הפרמיה עולה, ולכן בזוג עם פער גילים גדול כדאי לבדוק חלוקה של הכיסוי.
- הצהרת בריאות ומצב רפואי קיים.
- עישון, שמייקר משמעותית ביטוח חיים.
- סכום הביטוח. הוא אמור לרדת עם יתרת ההלוואה, ולא להישאר על הסכום המקורי לנצח, וזו גם ההמלצה שעולה מהמידע הציבורי של כל זכות.
הסעיף האחרון הוא הנפוץ ביותר: משפחה שלקחה משכנתא של 1,200,000 ₪ ב-2016 ויתרתה היום 700,000 ₪ עשויה עדיין לשלם פרמיה לפי הסכום הישן. זו שיחה אחת עם חברת הביטוח.
נמחיש בכסף. זוג בשנות השלושים עם משכנתא של 1,200,000 ₪ משלם על שני הביטוחים יחד, במחירי ספטמבר 2026, בין 200 ₪ ל-350 ₪ בחודש, תלוי בגיל, בבריאות ובחברה. ההפרש בין הקצה התחתון לעליון הוא 150 ₪ בחודש, כלומר 1,800 ₪ בשנה ו-36,000 ₪ על פני עשרים שנה. זה לא סכום שמשנה החלטה אם לקנות דירה, אבל הוא בהחלט שווה שעה של השוואה, במיוחד כשהחיסכון אינו דורש לוותר על שום כיסוי אלא רק לעבור ספק. מי שמעשן או מי שיש לו רקע רפואי ימצא פערים גדולים אף יותר בין החברות, ודווקא אצלו ההשוואה קריטית.
מה לבדוק אחת לכמה שנים
שלוש שאלות. האם סכום הביטוח מעודכן ליתרה. האם הפרמיה עדיין תחרותית מול הצעות של היום. והאם השתנה משהו במצב המשפחתי שמצדיק שינוי בכיסוי.
אפשר להחליף חברת ביטוח גם באמצע התקופה. הבנק אינו יכול לסרב, כל עוד הפוליסה החדשה עומדת בדרישות ומופקת לטובתו.
מה שכן, אל תבטלו פוליסה קיימת לפני שהחדשה בתוקף. פער של יום בין השתיים הוא סיכון מיותר, וגם עילה של הבנק לדרוש הסדרה מיידית.
תעשו השוואה אחת לפני החתימה
לפני שסוגרים את המשכנתא, בקשו מהבנק את עלות הפוליסות שלו בכתב, ואז השוו אותן לשתי הצעות חיצוניות ולמה שכבר יש לכם בהר הביטוח. ההשוואה לוקחת שעה, והיא משפיעה על עשרים שנה.
ואם אתם כבר בתוך משכנתא, בדקו את סכום הביטוח מול היתרה הנוכחית שלכם. ההחלטה הבאה של בנק ישראל ב-21.10.2026 לא תשנה את הפרמיה, אבל כן תשנה את ההחזר, וזה זמן טוב לעבור על כל ההוצאות סביב המשכנתא.
סכום הביטוח צריך לרדת יחד עם היתרה, וכאן אפשר לראות את היתרה בכל שנה:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
חייבים לקנות ביטוח בבנק?
לא. הבנק רשאי לדרוש את הכיסוי, לא את הספק. אפשר לקנות בחוץ ולהציג לו אישור.
מה ההבדל בין ביטוח מבנה לביטוח תכולה?
מבנה מכסה את הנכס עצמו, תכולה מכסה את מה שבתוכו. הבנק דורש רק את הראשון.
איך יודעים אילו פוליסות כבר יש לי?
דרך “הר הביטוח”, מאגר ממשלתי שמרכז את הפוליסות שלכם ומאפשר לראות כיסויים קיימים.
מה קורה אם לא משלמים את הפרמיה?
הפוליסה עלולה להתבטל, והבנק רשאי לרכוש ביטוח חלופי על חשבונכם ובתנאים פחות טובים.
אפשר להוריד את הפרמיה?
כן, בעיקר על ידי עדכון סכום הביטוח ליתרה האמיתית ובאמצעות מעבר בין חברות. שווה לבדוק אחת לשנתיים-שלוש.
קראו גם
- משכנתא בישראל מההחלטה ועד הרישום בטאבו
- מחשבון העלויות הנלוות של קניית דירה
- מילון המונחים של האתר
- איך עוצרים הידרדרות בתיק
- גיל מקסימלי למשכנתא ומה הוא עושה להחזר
- תמהיל משכנתא והשוואת הצעות של בנקים
- ביטוח מבנה למשכנתא וערך כינון
