

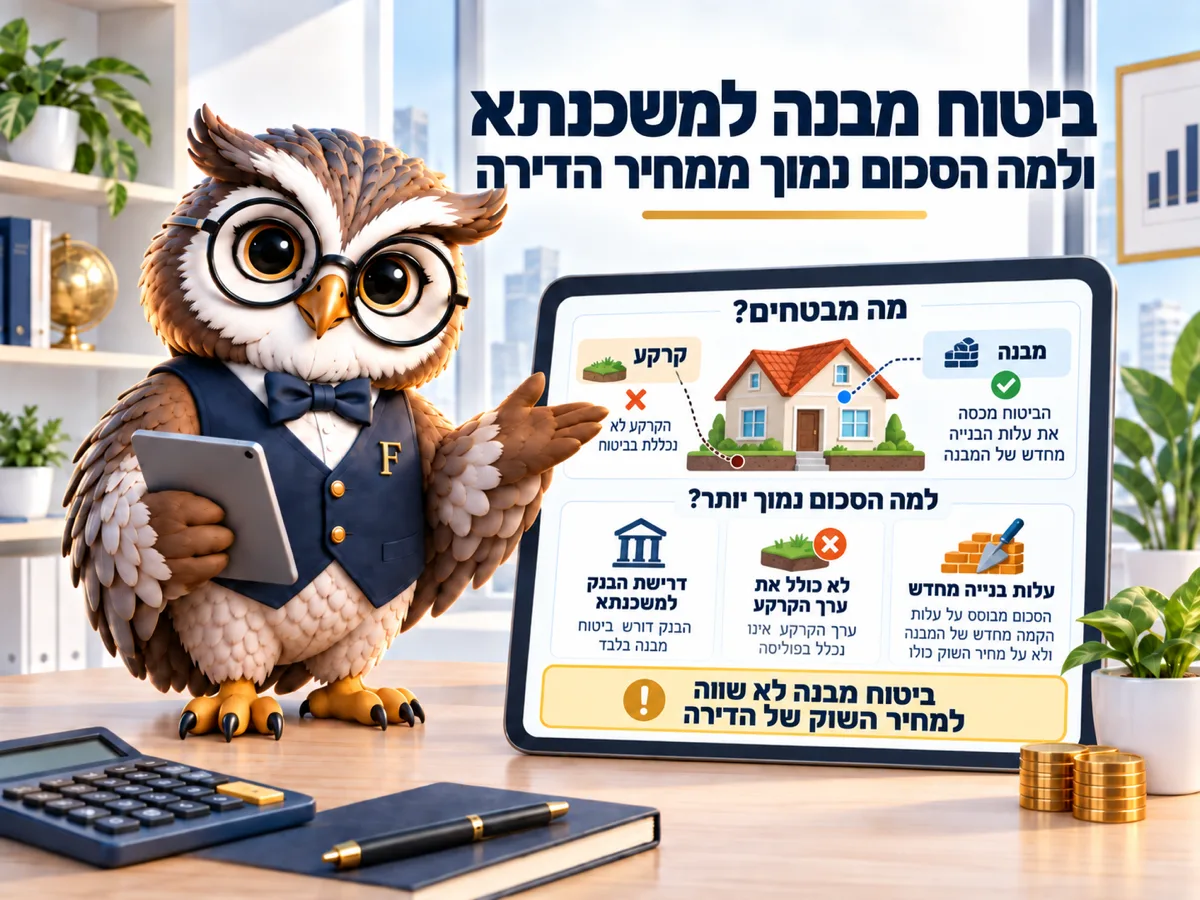

ביטוח מבנה למשכנתא מבוטח בעלות הבנייה מחדש ולא במחיר הדירה בשוק, כי הקרקע לא נשרפת ולא נעלמת. התשלום בערך כינון מותנה בכך שבניתם או תיקנתם בפועל, ואם לא, מקבלים ערך שיפוי. ההשלמה נדרשת תוך 12 חודשים לדירה ו-90 יום לתכולה. נכון לספטמבר 2026.
דירה שנמכרת ב-2,500,000 ₪ לא מבוטחת ב-2,500,000 ₪ בביטוח מבנה למשכנתא, וזו לא קמצנות של חברת הביטוח אלא איך שהמוצר בנוי בישראל ב-2026.
מחיר הדירה בשוק כולל את הקרקע, את המיקום ואת הביקוש, ואף אחד מהם לא נכנס לסכום הביטוח, כי שרפה או רעידת אדמה לא מוחקות אותם: הקרקע נשארת שלכם גם אחרי שהמבנה שעליה נהרס לחלוטין. מה שמבטחים זה מה שאפשר לבנות מחדש.
זה כל ההבדל.
ערך כינון בביטוח מבנה למשכנתא, במילים של התקנות
התקנות התקניות של ביטוח דירות, תשמ"ו-1986, מגדירות כינון כהקמה מחדש, תיקון או החלפה ברכוש חדש מאותו סוג ואיכות של הרכוש שאבד או ניזוק. כלומר לא שווי, אלא פעולה.
מכאן נובע התנאי שרוב האנשים לא מכירים: תגמולי ביטוח בערך כינון מותנים בביצוע בפועל של ההקמה מחדש, התיקון או ההחלפה. אם הכינון לא בוצע, הפיצוי הופך לערך שיפוי, שהוא שווי הנכס הפגוע במצבו ערב האירוע, כלומר אחרי בלאי.
ההבדל הזה מגיע בדיוק ברגע הלא נוח: אחרי אירוע, כשמישהו במשפחה שוקל לקחת את הכסף ולא לבנות. אפשר, אבל אז מקבלים סכום אחר לגמרי, וצריך לדעת את זה מראש ולא מפקיד התביעות.
12 חודשים ו-90 יום
לכינון יש שעון, והוא כתוב בתקנות. השלמת הכינון לדירה נדרשת תוך 12 חודשים ולתכולה תוך 90 יום, לפי סעיף 13ז לתקנות התקניות, ואת תגמולי הביטוח עצמם משלמים תוך 30 יום מהמועד שבו היו למבטח המידע והמסמכים הדרושים, לפי סעיף 14ה.
שלושת המספרים האלה, 365, 90 ו-30, שווים רישום ביומן ברגע שנפתחת תביעה. שיפוץ בישראל נוטה להימשך.
ביטוח חסר והחריג שעובד לטובתכם
בביטוח כללי יש כלל מוכר: אם ביטחתם בסכום נמוך מהשווי האמיתי, התגמולים מצטמצמים ביחס. זה סעיף 60 לחוק חוזה הביטוח, והוא הסיבה שאנשים חוששים לקבל חצי פיצוי בגלל טעות בהערכה.
בפרק ביטוח הדירה בתקנות התקניות הסעיף הזה לא חל. זה כתוב במפורש בכמה מקומות בתקנות, לגבי ביטוח הדירה, הסכום הנוסף בבית משותף והאחריות כלפי צד שלישי.
המשמעות המעשית: בפוליסת דירה תקנית, הערכה שמרנית מדי של עלות הבנייה מחדש לא אמורה לחתוך את התגמולים באופן יחסי. זה לא אומר שאפשר לבטח בסכום אקראי, כי הפיצוי לא יעלה על סכום הביטוח, אבל זה כן אומר שהחשש הכי נפוץ בנושא הזה שייך לפוליסות אחרות, לא לפוליסת הדירה התקנית.
מה הבנק רשאי לדרוש
הבנק רשאי להתנות משכנתא בביטוח מבנה ובביטוח חיים. הוא לא רשאי לדרוש אותם בהלוואות שסכומן עד 30,000 ₪, והוא חייב להודיע לכם שאפשר לרכוש את הפוליסה גם אצל מבטח פרטי ולא רק דרך סוכנות הביטוח שלו.
מעבר בין מבטחים אפשרי בכל שלב וללא עמלה, כל עוד תנאי הפוליסה נשמרים. בפועל זה המקום שבו נמצא החיסכון הגדול ביותר בתיק הביטוח של בעל דירה, ולכן הוא גם המקום שבו הכי פחות אוהבים להזכיר לכם את הזכות הזו.
| מונח | מה זה | מתי משלמים לפיו | מועד השלמה (ימים), נכון ל-2026 |
|---|---|---|---|
| ערך כינון | הקמה מחדש, תיקון או החלפה ברכוש חדש מאותו סוג ואיכות | כשהכינון בוצע בפועל | 365 לדירה, 90 לתכולה |
| ערך שיפוי | שווי הנכס במצבו ערב האירוע | כשהכינון לא בוצע | ללא מועד כינון |
תבדקו שלוש שורות בפוליסה
ראשונה: מהו סכום הביטוח למבנה, והאם הוא נגזר מעלות בנייה מחדש או ממחיר הדירה. שנייה: האם הפוליסה משלמת בערך כינון או בשיפוי. שלישית: מי המוטב, כי בביטוח שנלקח מול הבנק לרוב יש שעבוד לטובתו.
אם אחרי הבדיקה יוצא שאתם מבוטחים לפי מחיר השוק של הדירה, אתם כנראה משלמים פרמיה על סכום שאף פעם לא ישולם. לפי בדיקה של פיננסיקו בספטמבר 2026 זו השורה שהכי כדאי לפתוח ראשונה.
את התמונה המלאה של הפוליסות והפרמיות אפשר לראות בהר הביטוח. את החלק של ביטוח החיים במשכנתא פירטנו במדריך ביטוח משכנתא, ושם גם מופיע הרף של 30,000 ₪ שמתחתיו הבנק לא רשאי לדרוש ביטוח בכלל, לפי כל-זכות.
שאלות נפוצות
איך יודעים מה עלות הבנייה מחדש?
חברות הביטוח עובדות לפי מחירון למ"ר לפי סוג הבנייה והאזור. אפשר לבקש את הפירוט שלפיו חושב הסכום, וזו בקשה לגיטימית לגמרי שכדאי להעלות לפני החידוש השנתי.
ביטוח מבנה מכסה רעידת אדמה?
בפוליסה התקנית יש הרחבה לרעידת אדמה, ולעיתים היא כרוכה בהשתתפות עצמית גבוהה יחסית. זו שורה שכדאי לקרוא ולא להניח.
הבנק דורש שהפוליסה תהיה דרכו. זה חוקי?
הבנק רשאי לדרוש שיהיה ביטוח, אבל הוא חייב להודיע שאפשר לרכוש אותו אצל מבטח פרטי. אם נאמר לכם אחרת, שווה לבקש את הדרישה בכתב.
מה קורה אם החלטתי לא לשפץ אחרי נזק?
אז התשלום עובר לערך שיפוי במקום ערך כינון. זו לא סנקציה אלא הגדרה: כינון פירושו לבנות, ולא לקבל את שוויו של מה שלא נבנה.
יש לי גם ביטוח תכולה. זה אותו דבר?
לא. המבנה הוא הקירות והמערכות, התכולה היא מה שבפנים. מועד ההשלמה שלהם שונה: 12 חודשים למבנה ו-90 יום לתכולה.
קראו גם
