

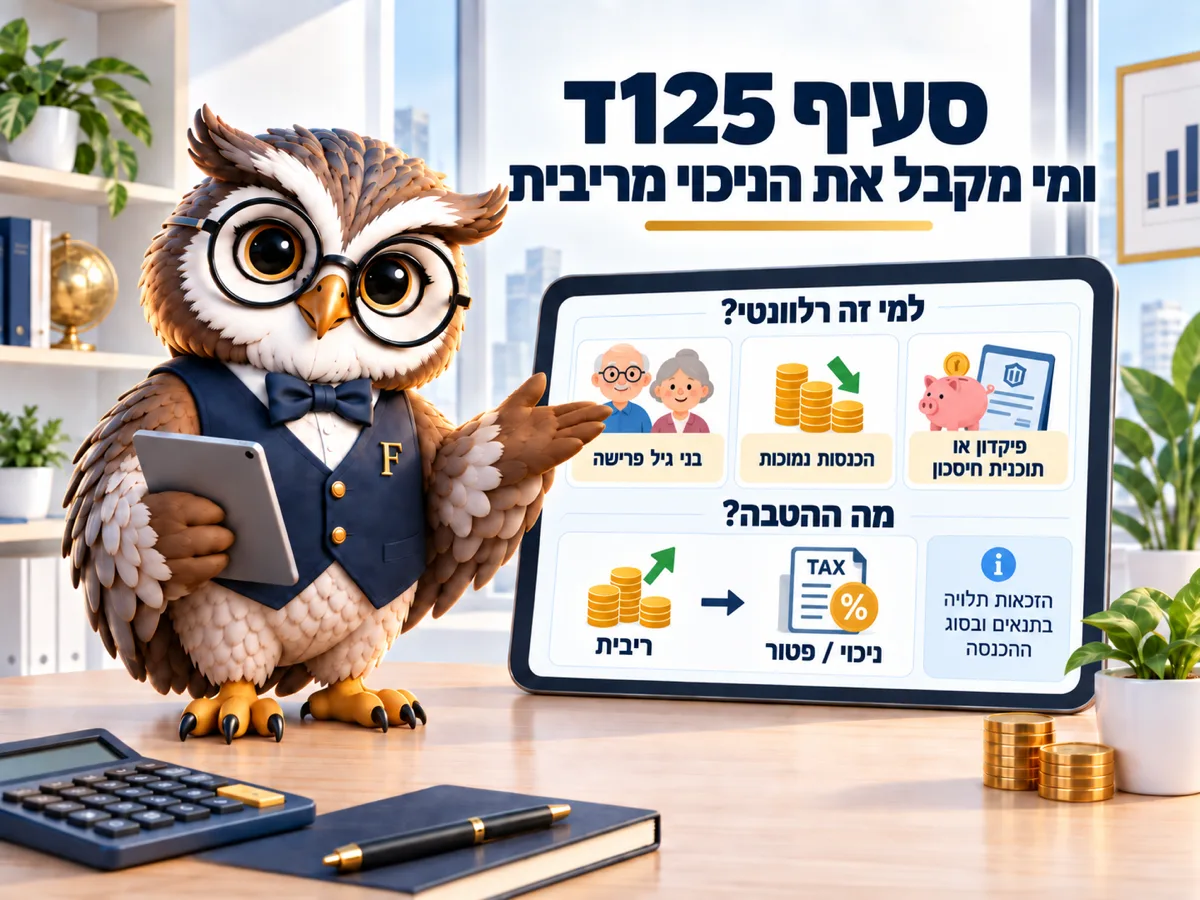

סעיף 125ד נותן ניכוי מהכנסות ריבית של פיקדון בבנק או תוכנית חיסכון: 15,000 ₪ כשאחד מבני הזוג נולד לפני 2.1.1948, ו-18,360 ₪ כששניהם נולדו לפניו, נכון ל-2026. הניכוי ניתן החל מגיל 67 ומגיע אוטומטית, בלי בקשה מיוחדת: רשות המסים מודיעה לבנק וההחזר עובר דרך מנכה המס במקור. פיננסיקו בדקה מה זה כן חל עליו ומה לא.
15,000 ₪ ליחיד, 18,360 ₪ לזוג. אלה תקרות הניכוי ב-2026, והן מגיעות בלי שאף אחד יבקש.
סעיף 125ד לפקודת מס הכנסה עוסק בהכנסות ריבית, כלומר במה שנצבר בפיקדון בבנק או בתוכנית חיסכון, והכלל הרגיל שם הוא ניכוי מס במקור שקורה בלי שאתם עושים דבר. הסעיף הזה מחזיר חלק ממנו לקבוצה מוגדרת, ולפי כל-זכות הוא עובד אוטומטית.
מי זכאי לניכוי לפי סעיף 125ד
הזכאות נתונה לחוסכים שהם עצמם או בני זוגם נולדו לפני 2 בינואר 1948, לפי כל-זכות נכון ל-2026, והניכוי ניתן החל מגיל 67, בשנת המס שבה אחד מבני הזוג מגיע לגיל הזה.
שימו לב לניסוח הכפול: גם התאריך וגם הגיל. לידה לפני 2.1.1948 היא התנאי, כלומר מדובר בקבוצה מוגדרת מאוד ולא בכל מי שהגיע לגיל פרישה בשנה נתונה, וזו בדיוק הנקודה שמתפספסת כשמצטטים את המספרים האלה בלי ההקשר.
אם אחד מבני הזוג עומד בתנאי, התקרה היא 15,000 ₪ לשנת המס 2026. אם שניהם, היא עולה ל-18,360 ₪.
מגיע בלי בקשה
זה החלק שהכי פחות מוכר. ההטבה ניתנת אוטומטית ובלי צורך להגיש בקשה מיוחדת: רשות המסים מודיעה לבנק, וההחזר מועבר דרך מנכה המס במקור.
מה שכן שווה לעשות זה לוודא שזה קרה. בדוח השנתי מהבנק אמור להופיע ניכוי המס במקור על הריבית, ומי שרואה שם ניכוי מלא בלי התאמה יכול לפנות לבנק ולשאול. טעויות קורות, במיוחד אחרי מעבר בין סניפים או אחרי פטירת בן זוג.
| מצב | תקרת הניכוי (₪), 2026 | מאיזה גיל (שנים) |
|---|---|---|
| אחד מבני הזוג נולד לפני 2.1.1948 | 15,000 | 67 |
| שני בני הזוג נולדו לפני 2.1.1948 | 18,360 | 67 |
על מה זה לא חל
וכאן צריך לדייק, כי בשיחות מכירה המספרים האלה מוצמדים לפעמים למוצרים אחרים.
מה שמתועד בכל-זכות הוא הכנסות ריבית של פיקדון בבנק או תוכנית חיסכון. מוצרי חיסכון פיננסי כמו פוליסת חיסכון או קופת גמל להשקעה ממוסים אחרת, ב-25% מהרווח הריאלי, ולא מצאנו מקור רשמי שמחיל עליהם את תקרות 125ד. מי ששמע אחרת מסוכן או מיועץ שווה שיבקש הפניה לסעיף בחוק לפני שהוא מסתמך על זה.
ההטבה המקבילה בעולם הזה היא אחרת לגמרי: מגיל 60, המרה של קופת גמל להשקעה לקצבה חודשית פוטרת ממס את הרווחים שהצטברו. את ההבדל בין המוצרים פירטנו בהשוואה בין פוליסת חיסכון לקופת גמל להשקעה.
מה לבדוק השנה
שלוש שורות: האם תאריכי הלידה במערכת של הבנק נכונים, האם הניכוי מופיע בדוח השנתי, והאם יש חשבונות נוספים בבנקים אחרים שבהם ההטבה לא יושמה.
הנקודה השלישית היא זו שנופלת. מי שמחזיק פיקדונות בשני בנקים לא תמיד רואה את התמונה הכוללת, והתקרה היא שנתית ולא לפי חשבון, כך שהיא לא מוכפלת בין בנקים.
שאלות נפוצות
צריך להגיש דוח שנתי כדי לקבל את זה?
לא. ההטבה ניתנת אוטומטית, ורשות המסים מודיעה לבנק. דוח שנתי נדרש מסיבות אחרות, אם בכלל.
אני בן 70 אבל נולדתי אחרי ינואר 1948. מגיע לי?
לפי המקור שבדקנו, התנאי הוא לידה לפני 2.1.1948, ולכן מי שנולד אחרי התאריך הזה לא נכנס למסלול הזה. יש הטבות מס אחרות לגמלאים, והן נושא נפרד.
מה קורה אם בן הזוג נפטר?
מצב משפחתי משנה את החישוב, כי התקרה הגבוהה מותנית בשני בני זוג שעומדים בתנאי. זה אחד המקרים שבהם שווה לבדוק את הדוח השנתי מהבנק בשנה שאחרי.
ההטבה חלה על ריבית מקרן כספית?
המקור מדבר על פיקדון בבנק ועל תוכנית חיסכון. קרן כספית היא קרן נאמנות וממוסה כרווח הון, ואין מדובר באותו סעיף.
איפה רואים כמה מס נוכה לי על הריבית?
בדוח השנתי מהבנק, בשורת ניכוי המס במקור. אם משהו שם לא מסתדר, זו בדיוק השאלה שמופנית לבנק ולא לרשות המסים.
קראו גם
