

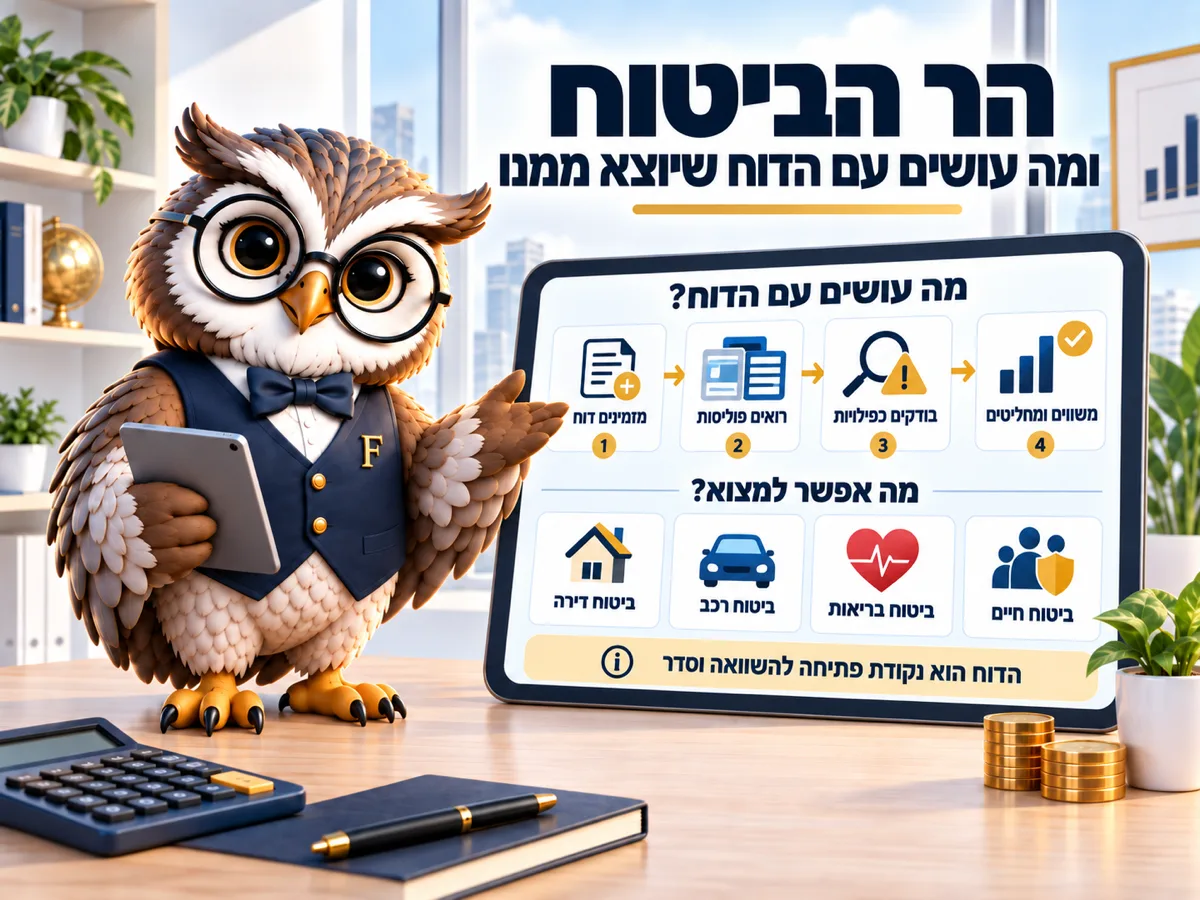

הר הביטוח הוא מאגר חינמי של רשות שוק ההון שמציג את כל פוליסות הביטוח שלכם בכל החברות, כולל הפרמיה שמשולמת בפועל בכל אחת. הוא לא מייעץ ולא משווה מחירים, אבל הוא הדרך היחידה לראות את התמונה המלאה בלי סוכן. נכון לספטמבר 2026.
רוב האנשים לא יודעים כמה פוליסות יש להם, וגם לא כמה הן עולות בחודש. לא בגלל רשלנות: פוליסה אחת נפתחה דרך מקום עבודה, שנייה הגיעה נספחת לכרטיס אשראי, שלישית נשארה מהמעסיק הקודם מ-2019, ואף אחת מהן לא שולחת תזכורת שנתית. פיננסיקו בדקה את הדרך החינמית לראות את כולן יחד, והיא קיימת מאז שרשות שוק ההון פתחה את המאגר הציבורי.
רשות שוק ההון פתרה את זה עם מאגר אחד, בעלות של 0 ₪ למשתמש, ומה שהוא עושה פשוט להסביר: הוא שואל את כל חברות הביטוח מה רשום אצלן על שמכם, אוסף את התשובות, ומציג אותן בדף אחד עם הפרמיה החודשית לצד כל שורה.
זה הכול.
4 דברים שרואים בהר הביטוח
אחרי הזדהות מופיעה רשימה של מוצרי הביטוח שלכם בכל החברות: פוליסות וגם כתבי שירות, אותם נספחים קטנים שנצמדים לפוליסה ומכסים דברים כמו רופא מומחה או שירותי דרך. לצד כל שורה מופיעה הפרמיה שמשולמת.
הפרמיה היא החלק המעניין. אדם שמסתכל על הוראות הקבע בעו"ש רואה שורה אחת לחברת ביטוח, נניח 340 ₪ בחודש, בלי פירוט מה בתוכה. בהר הביטוח רואים איך אותם 340 ₪ מתחלקים בין הכיסויים, ולפעמים מגלים ששני סעיפים בתוכם מכסים את אותו דבר.
הכניסה נעשית בשם משתמש וסיסמה שמגדירים ברישום, או בכרטיס חכם. אין צורך בסוכן, אין שיחה, ואין תשלום: 0 ₪, גם לבדיקה חוזרת.
יש גם פונקציה שפחות מכירים: אפשר לשלוח מהאתר טופס עבר ביטוחי, בצורה מאובטחת, ישירות לחברה שאליה אתם מצטרפים. זה חוסך את הסיבוב של להוציא מסמכים מחברה אחת ולהעביר לשנייה.
מה האתר לא עושה
הרשות עצמה כותבת שהמידע מהווה אינדיקציה לקיום מוצר ביטוח בלבד, ושייתכנו בו שגיאות. לבירור המצב העדכני של פוליסה צריך לפנות לחברת הביטוח. כלומר: הדוח הוא נקודת פתיחה מצוינת ולא מסמך משפטי.
מה שהוא גם לא עושה: הוא לא משווה מחירים, לא אומר אם הכיסוי מתאים לכם, ולא מזהה עבורכם כפל. את הכפל מזהים בעיניים, וזה בדיוק החלק שבו נמצא הכסף.
איך מזהים כפל בעיניים
הרעיון פשוט: מחפשים שתי שורות שמכסות את אותו אירוע. השכיחים בישראל הם שלושה, ולפי מה שראינו בדוחות הם חוזרים כמעט תמיד באותו סדר.
הראשון והיקר ביותר הוא אובדן כושר עבודה. שכיר עם קרן פנסיה מקיפה כבר מבוטח, והתקרה היא 75% מהשכר לכל הפוליסות יחד, נכון ל-2026 לפי כל-זכות. פוליסה פרטית נוספת מוסיפה פרמיה ולא סכום, אלא אם היא קונה הגדרה אחרת של אובדן כושר.
השני הוא ביטוחי בריאות שמגיעים פעמיים: אחד דרך קופת החולים בשב"ן, אחד פרטי.
השלישי הוא כתבי שירות כפולים, בדרך כלל שירותי דרך או רופא מומחה, שנצמדו לשתי פוליסות שונות בלי ששמתם לב, וממשיכים להיגבות שנים אחרי שהפוליסה שאליה הם נצמדו במקור כבר לא רלוונטית לכם.
מה שכדאי לדעת לפני שמבטלים: חברת ביטוח שמצרפת מבוטח שכבר יש לו פוליסה קיימת חייבת לברר איתו אם לבטל את הקודמת, ואם הביטול נעשה במסגרת ההליך הזה, הפרמיות העודפות מוחזרות. לכן שווה לבדוק מתי נפתחה הפוליסה החדשה ולבקש את ההחזר בכתב, ולא להסתפק בביטול קדימה.
| מאגר | כתובת | מה מוצא | עלות (₪) |
|---|---|---|---|
| הר הביטוח | harb.cma.gov.il | פוליסות פעילות וכתבי שירות, כולל הפרמיה | 0 |
| הר הכסף | itur.mof.gov.il | חשבונות וכספים אבודים על שמכם | 0 |
מה לרשום מהדוח
הדוח עצמו ארוך, והחלק שבאמת עובד הוא ארבע עמודות שמעתיקים לטבלה פשוטה: איזה כיסוי, באיזו חברה, כמה בחודש, ומאיזה תאריך הוא פעיל.
ארבע עמודות. זה כל מה שצריך כדי לנהל שיחה עניינית עם סוכן במקום לשמוע הרצאה, ובדיקה של פיננסיקו על דוח לדוגמה הראתה שהמילוי לוקח פחות מ-10 דקות.
עם הטבלה הזאת ביד אפשר גם להשוות מחיר בצורה אמיתית. לביטוח חיים ריסק, למשל, יש מחשבון ריסק של אותה רשות, שמראה את המחיר המקסימלי שחברה רשאית לגבות ממצטרף חדש לפי גיל, מין ועישון. השוואה בין מה שאתם משלמים היום לבין המחיר שם היא חמש דקות עבודה.
מתי כדאי להיכנס
שלוש נקודות בזמן שבהן הבדיקה מחזירה את עצמה כמעט תמיד: אחרי החלפת מקום עבודה, אחרי לידה או נישואים (כי אז קונים כיסויים חדשים בלי לבדוק ישנים), ואחרי שיחת מכירה שבה מישהו הציע לכם פוליסה נוספת.
לדעתנו שווה גם לקבוע לזה תאריך קבוע אחת ל-12 חודשים, למשל בסוף שנת המס כשממילא מסתכלים על מספרים. זה לא חוק ולא המלצה של הרשות. זו פשוט הדרך היחידה שראינו שעובדת לאורך זמן, ולוקחת 20 דקות בשנה.
שאלות נפוצות
האתר בתשלום?
לא. הר הביטוח הוא שירות חינמי של רשות שוק ההון.
אפשר לראות פוליסות של בן משפחה?
לא ישירות. האתר מציג מידע לפי הזדהות אישית, ולכן כל אדם נכנס לחשבון שלו. במקרים של ייפוי כוח או טיפול בעיזבון הפנייה היא לחברות הביטוח.
הדוח מראה פוליסות שכבר בוטלו?
הוא נועד להציג מוצרים קיימים, אבל הרשות מזהירה שהמידע הוא אינדיקציה בלבד ושייתכנו שגיאות. שורה שנראית לכם מוזרה שווה בירור ישיר מול החברה.
מצאתי כפל. לבטל לבד או דרך סוכן?
אפשר לפנות ישירות לחברה שבה הפוליסה המיותרת. אם הכפל נוצר בעת הצטרפות לחברה חדשה, שווה לפנות דווקא לחדשה, כי בהליך הזה היא זו שנושאת בפרמיות העודפות.
מה ההבדל בין הר הביטוח להר הכסף?
הר הביטוח מציג פוליסות ביטוח פעילות. הר הכסף הוא מאגר נפרד של משרד האוצר לאיתור חשבונות וכספים אבודים, למשל קופת גמל ישנה שנשכחה. שני אתרים, שתי מטרות, שניהם בחינם.
קראו גם
