

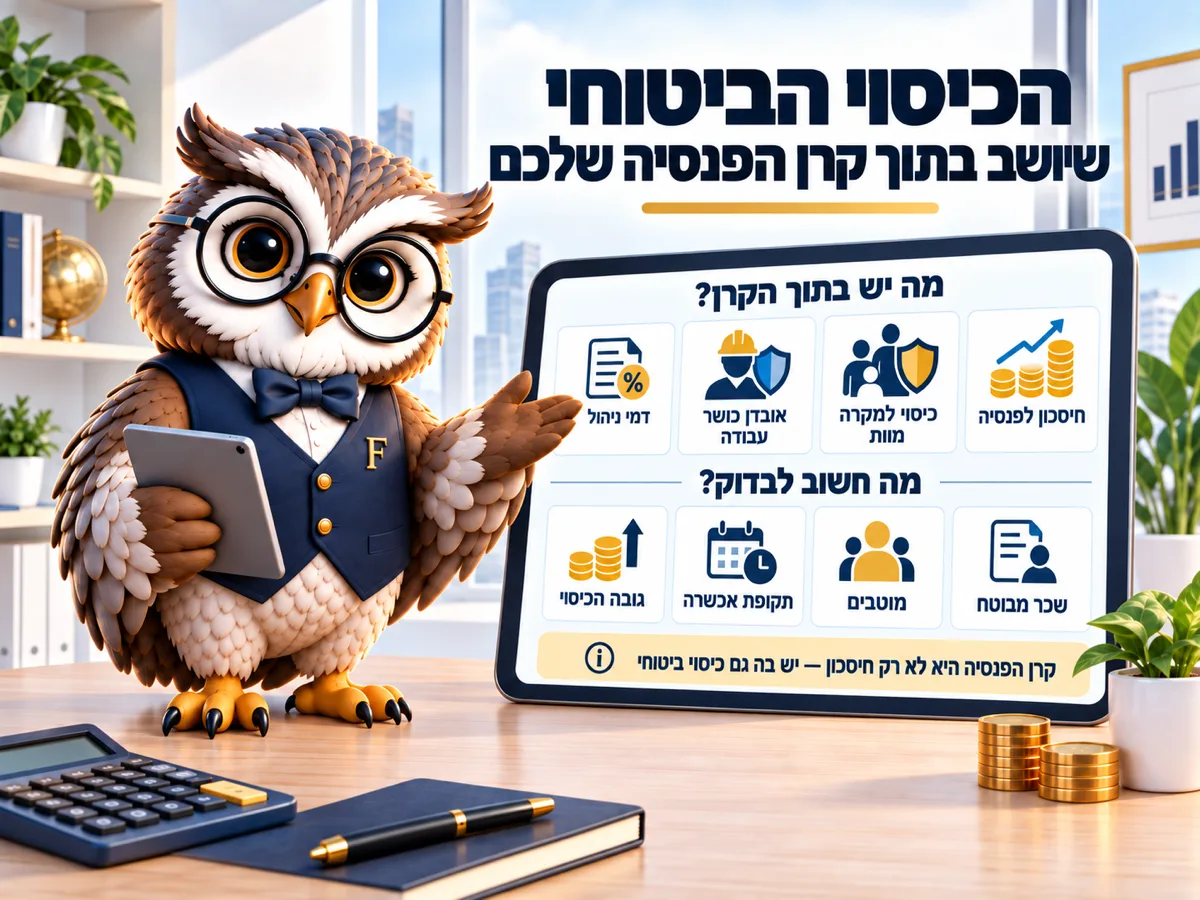

קרן פנסיה מקיפה היא לא רק חיסכון: בתוכה יושבים שני ביטוחים שאתם משלמים עליהם בכל חודש, ביטוח נכות וביטוח שארים. קצבת השארים לאלמן או אלמנה נעה בין 30% ל-60%, וליתומים בין 20% ל-30%. מסלול הביטוח קובע כמה מהכסף הולך לכל אחד מהם. נכון לספטמבר 2026, לפי כל-זכות.
קרן פנסיה נמכרת כחיסכון. בפועל הכיסוי הביטוחי בקרן פנסיה הופך אותה ל-3 מוצרים באריזה אחת, ושניים מהם ביטוחים שעולים כסף בכל חודש.
החלק הזה נגבה בכל חודש גם כשלא קורה כלום, והוא הסיבה שהצבירה של שני אנשים עם אותה משכורת של 15,000 ₪ ואותו ותק יכולה להיראות שונה לגמרי בגיל 60. ההפרש הוא לא תשואה. זה מסלול ביטוח.
הכיסוי הביטוחי בקרן פנסיה זה שני ביטוחים, לא אחד
הראשון הוא ביטוח נכות, מה שנקרא בשפה של הפוליסות הפרטיות אובדן כושר עבודה. הוא משלם קצבה חודשית אם אתם לא יכולים לעבוד.
עד 75% מהשכר, וזו תקרה שנספרת יחד עם כל פוליסה אחרת שיש לכם בכל חברה אחרת בישראל, כך שהפוליסה השנייה לא מגדילה את הסכום אלא רק את ההוצאה החודשית.
השני הוא ביטוח שארים, והוא מתחיל לעבוד במקרה מוות: בן או בת הזוג מקבלים קצבה חודשית, והילדים מקבלים קצבה נפרדת עד גיל מסוים.
בקרן פנסיה מקיפה ביטוח הנכות הוא חובה. אי אפשר לוותר עליו כדי להגדיל את החיסכון, וזה הבדל מהותי מול מוצרים אחרים: בביטוח מנהלים אפשר לבחור מסלול בלי כיסוי נכות, ובקופת גמל אין כיסוי ביטוחי בכלל.
30% עד 60% לאלמן או אלמנה
הטווח הזה הוא מה שמפתיע אנשים כשהם קוראים את התקנון בפעם הראשונה. קצבת שארים לאלמן או אלמנה בקרן פנסיה נעה בין 30% ל-60%, וליתומים בין 20% ל-30%. המקדם נקבע לפי הגיל שבו המבוטח הצטרף לקרן, לא לפי מה שנוח לו היום. הנתונים לפי כל-זכות, נכון לספטמבר 2026.
מי שנכנס לקרן צעיר נמצא בדרך כלל בקצה הגבוה של הטווח. מי שהצטרף מאוחר, אחרי שנים כעצמאי או אחרי תקופה בחו"ל, מגלה מקדם נמוך יותר על אותה משכורת בדיוק.
ומי שאין לו שארים, כלומר רווק בלי ילדים, משלם על הכיסוי הזה בכל חודש בלי שאף אחד יקבל אותו. זה לא באג: זו ברירת המחדל, ואפשר לשנות אותה.
מסלול הביטוח
קרנות הפנסיה מציעות כמה מסלולי ביטוח: כללי, מסלול בדגש על חיסכון, מסלול בדגש על נכות ומסלול בדגש על שארים. ברירת המחדל היא מסלול לפי גיל, כלומר הקרן מניחה עליכם פרופיל סטטיסטי לפי שנת הלידה.
ההנחה הזו סבירה לרוב האנשים ולא סבירה לחלק מהם. רווק בן 28 בלי ילדים ובלי הורים תלויים משלם במסלול לפי גיל על ביטוח שארים שאין לו למי לשלם. מעבר למסלול בדגש על חיסכון מפנה את החלק הזה חזרה לצבירה.
בכיוון ההפוך: הורה לשלושה ילדים קטנים עם משכורת אחת במשק הבית נמצא בדיוק במצב שבו מסלול בדגש על שארים שווה את הכסף, גם אם הצבירה תצא קטנה יותר.
מה שכן חשוב לדעת לפני שמשנים: מצב משפחתי משתנה, ומסלול ביטוח לא מתעדכן לבד. מי ששינה מסלול ברווקות ולא חזר לבדוק אחרי חתונה ולידה נשאר עם כיסוי שארים מינימלי בדיוק כשהוא הכי צריך אותו. את השינוי עושים מול הקרן, והוא לא כרוך בתשלום.
| מוצר | ביטוח נכות (עד 75% מהשכר) | ביטוח שארים | תקרת דמי ניהול מהצבירה (%) |
|---|---|---|---|
| קרן פנסיה מקיפה | חובה | כן, 30%–60% לבן זוג | 0.5 |
| ביטוח מנהלים | אפשר מסלול בלי כיסוי | לפי הפוליסה | 1.05 |
| קופת גמל | אין | אין | 1.05 |
60 חודשים שאף אחד לא מזכיר
מחלה שהייתה קיימת ביום ההצטרפות מכוסה רק אחרי 60 חודשים, כלומר חמש שנים. זה נכון לקרן פנסיה, וזה אחד הדברים היחידים שבאמת שווה לשאול עליהם לפני מעבר בין קרנות.
מעבר שמבוצע כהעברה שומר על הוותק. משיכה וסגירה מאפסים אותו, וחמש השנים מתחילות מחדש. ההבדל בין שתי הפעולות האלה נראה טכני בטופס, והוא יכול לעלות בתביעה שלמה.
תבדקו שלושה דברים בדוח השנתי
הדוח השנתי מהקרן מגיע אליכם ממילא, והחלק הביטוחי בו קצר. שלוש שורות שווה למצוא: איזה מסלול ביטוח פעיל, מה עלות הכיסויים בחודש, ומה הקצבה החודשית הצפויה לשארים.
אחרי זה אפשר להשוות את התמונה מול שאר הפוליסות שלכם. את כולן, כולל הפרמיות, אפשר לראות בהר הביטוח, וזה בדיוק המקום שבו מתגלה כפל מול פוליסה פרטית של אובדן כושר עבודה.
ואם כבר פתחתם את הדוח, שווה להסתכל גם על דמי הניהול: התקרה בקרן מקיפה היא 6% מההפקדה ו-0.5% מהצבירה לתוכניות שנפתחו מ-2013, ומה שמעל זה כבר לא חוקי. לדעתנו זו השורה שהכי כדאי לבדוק, כי היא נגבית כל חודש בלי קשר לשאלה אם קרה משהו. את ההשפעה על הצבירה אפשר לראות במחשבון דמי הניהול.
שאלות נפוצות
אפשר לבטל את ביטוח השארים?
אי אפשר לבטל לגמרי בקרן מקיפה, אבל אפשר לעבור למסלול שמקצה לו פחות. מי שאין לו בן זוג וילדים בדרך כלל מרוויח מזה.
מה קורה לכיסוי אם הפסקתי לעבוד?
הפסקת הפקדות פוגעת בכיסוי, ולכן קיים הסדר ריסק שמאפשר לשמור עליו לתקופה מוגבלת. זה משהו שצריך להסדיר מול הקרן ולא קורה אוטומטית.
יש לי גם פוליסה פרטית של אובדן כושר עבודה. שווה להחזיק את שתיהן?
לא אם שתיהן נותנות את אותה הגדרה: התקרה של 75% נספרת יחד. שווה אם הפוליסה הפרטית קונה הגדרה צרה יותר של אובדן כושר, למשל לפי המקצוע הספציפי שלכם.
מי נחשב שאיר?
בן או בת זוג וילדים עד הגיל שקבוע בתקנון הקרן. במקרים מסוימים גם הורה שהיה תלוי כלכלית במבוטח. התקנון של כל קרן מפרט את ההגדרות, והן לא זהות בין הקרנות.
שינוי מסלול ביטוח עולה כסף?
לא. השינוי נעשה מול הקרן ובלי עמלה. מה שמשתנה הוא החלוקה בין הרכיבים, ולכן גם הצבירה הצפויה.
קראו גם
