

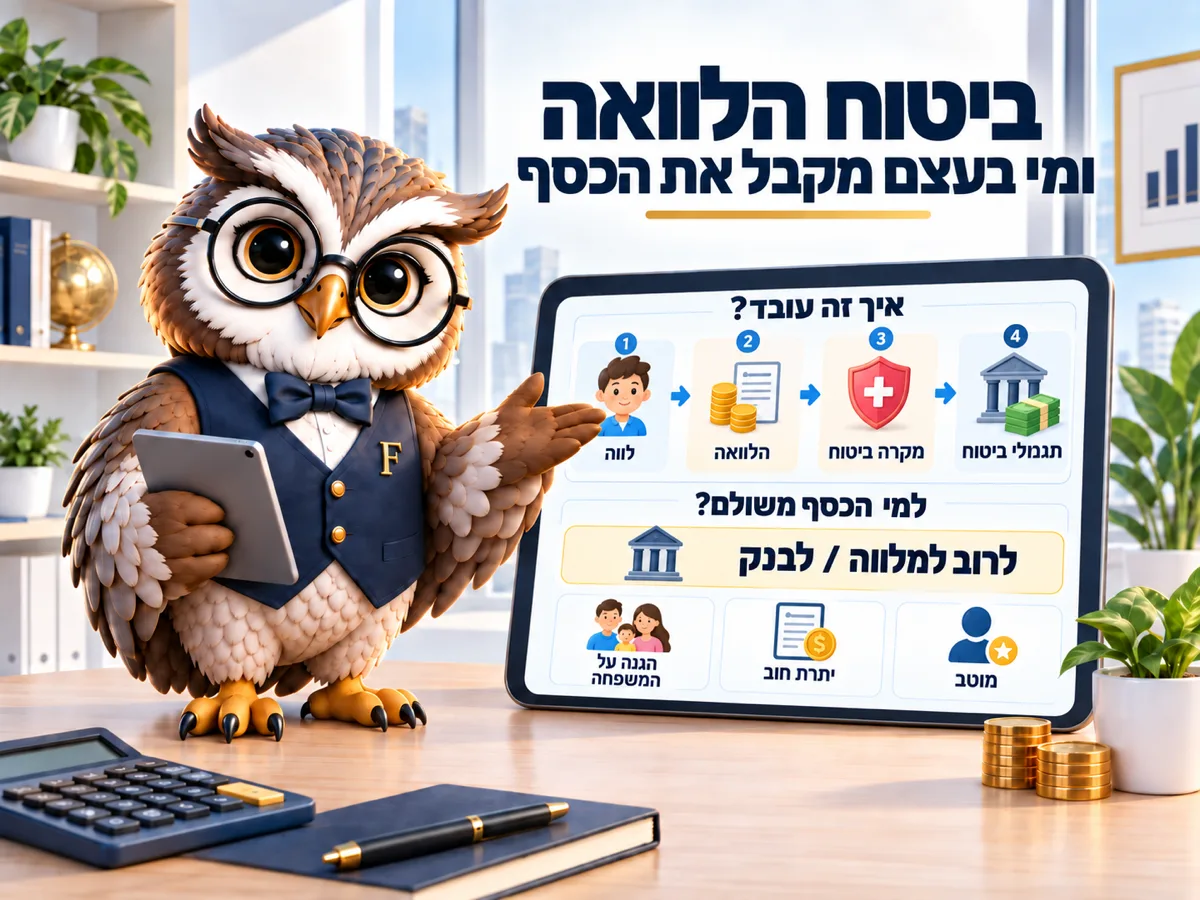

ביטוח הלוואה הוא ביטוח חיים בגבולות סכום ההלוואה, והכסף בו מיועד לסלק את החוב מול הבנק ולא להגיע למשפחה כמזומן. הבנק רשאי לבקש אותו כתנאי, אך לא בהלוואות עד 30,000 ₪, וחייב להודיע שאפשר לקנות את הפוליסה אצל מבטח פרטי. נכון לספטמבר 2026.
ביטוח הלוואה נשמע כמו הגנה עליכם. בפועל, נכון ל-2026, הוא הגנה על ההלוואה: סכום הביטוח נגזר מהיתרה, ומתחת ל-30,000 ₪ הבנק בכלל לא רשאי לדרוש אותו.
ההבחנה הזו לא סמנטית: היא קובעת מי מקבל את הכסף. בפוליסה כזו סכום הביטוח נגזר מיתרת החוב, והתגמולים מיועדים לסלק אותה מול הבנק. המשפחה יוצאת מזה בלי חוב, וזה הרבה, אבל היא לא יוצאת מזה עם מזומן לחודש הבא.
מה הבנק רשאי לבקש בביטוח הלוואה
הכללים כתובים בהוראות ניהול בנקאי תקין של המפקח על הבנקים. תאגיד בנקאי רשאי לבקש מהלווה לבטח נכס שמשמש בטוחה להלוואה, ולערוך ביטוח חיים בגבולות סכום ההלוואה, ובלבד שהודיע ללווה שהוא רשאי לערוך את הביטוחים האלה.
שימו לב לניסוח: רשאי לבקש. זו לא חובה שנובעת מהחוק אלא תנאי מסחרי של נותן האשראי, והוא מוגבל בשני כיוונים: בגובה, כי ביטוח החיים נערך רק בגבולות סכום ההלוואה, ובסכום ההלוואה עצמו, כפי שנראה מיד.
עד 30,000 ₪ הבנק לא רשאי
הגבול ברור, ולפי כל-זכות נכון ל-2026 הוא עומד על 30,000 ₪: בהלוואות שסכומן עד הסכום הזה הבנק אינו רשאי לחייב רכישת ביטוח חיים וביטוח מבנה.
זה רלוונטי בעיקר להלוואות לכל מטרה, לרכב או לשיפוץ קטן, בדיוק אלה שבהן נספח ביטוח נכנס לתוך התשלום החודשי ונראה כאילו הוא חלק מההלוואה. ברף הזה כדאי לשאול בפירוש אם הביטוח נדרש או מוצע, ולבקש את התשובה בכתב.
מי שכבר משלם ולא בטוח מה בדיוק, יכול לראות את כל הפוליסות והפרמיות שלו בהר הביטוח, כולל כאלה שנפתחו כנספח להלוואה.
איפה קונים
הבנק חייב להודיע שאפשר לרכוש את הביטוח גם דרך סוכנות הביטוח מטעמו וגם אצל מבטח פרטי. ההודעה הזו נאמרת, אבל היא נאמרת מהר.
מעבר בין מבטחים אפשרי בכל שלב וללא עמלה, כל עוד תנאי הפוליסה נשמרים, כך לפי כל-זכות ב-2026. בפועל זה אומר שגם מי שחתם בבנק בלחץ של מועד סגירת עסקה יכול לעבור חודש אחרי, ולהשוות קודם מחיר במחשבון הריסק של רשות שוק ההון.
| סוג | מי מקבל את התגמולים | הבנק רשאי לדרוש | סף ההלוואה (₪), נכון ל-2026 |
|---|---|---|---|
| ביטוח חיים להלוואה | הבנק, לסילוק היתרה | כן, בגבולות סכום ההלוואה | לא מתחת ל-30,000 |
| ביטוח מבנה על נכס משועבד | הבנק, לפי השעבוד | כן, על הנכס שמשמש בטוחה | לא מתחת ל-30,000 |
| ריסק פרטי שאתם קונים | המוטבים שרשמתם | לא | ללא סף |
איפה נוצר הכפל
אדם עם משכנתא, הלוואה לרכב ופוליסת ריסק פרטית יכול להחזיק שלושה כיסויים שכולם נפתחים באותו אירוע. זה לא בהכרח מיותר: כל אחד מהם משלם למישהו אחר.
מה שכן מיותר זה כפל בתוך אותה קטגוריה, למשל שתי פוליסות חיים על אותה הלוואה שנשארו אחרי מחזור. מחזור הלוואה סוגר את ההלוואה הישנה, אבל לא תמיד סוגר את הפוליסה שנצמדה אליה, וזו טעות שמתגלה רק כשמסתכלים על הרשימה המלאה.
שלוש שאלות לפני החתימה
הראשונה: הביטוח נדרש כתנאי או מוצע לי. השנייה: מה סכום הביטוח ומי המוטב. השלישית: מה הפרמיה החודשית בנפרד מההחזר, כי כשהיא מוצגת בתוך תשלום אחד קשה להשוות אותה לכלום.
אחרי שקיבלתם את שלוש התשובות, ההשוואה לוקחת 10 דקות, לפי בדיקה של פיננסיקו בספטמבר 2026. ואם ההלוואה עצמה עוד לא נסגרה, שווה לבדוק את העלות הכוללת שלה במחשבון ההלוואה לפני שמוסיפים עליה נספחים.
שאלות נפוצות
הבנק אמר שבלי הביטוח אין הלוואה. זה חוקי?
מעל 30,000 ₪ הבנק רשאי להתנות. מה שהוא חייב זה להודיע לכם שאפשר לרכוש את הפוליסה גם אצל מבטח פרטי. אם זה לא נאמר, בקשו את התנאים בכתב.
מה קורה לפוליסה כשההלוואה נגמרת?
היא אמורה להסתיים או להצטמצם, אבל זה לא תמיד קורה לבד. אחרי סילוק מלא שווה לוודא מול המבטח שהגבייה הופסקה.
אפשר להשתמש בפוליסת ריסק קיימת במקום לקנות חדשה?
לפעמים כן, בכפוף לשעבוד לטובת הבנק ולתנאים שלו. זו שאלה ששווה לשאול, כי פוליסה ישנה עם מחיר שננעל בגיל צעיר לרוב זולה יותר.
ביטוח אשראי וביטוח הלוואה זה אותו דבר?
בשפה היומיומית כן. בעולם המקצועי המונח ביטוח אשראי מתאר גם מוצרים עסקיים אחרים לגמרי, ולכן בשיחה מול הבנק עדיף לשאול במפורש מה בדיוק הפוליסה מכסה ולמי היא משלמת.
הביטוח מגן עליי אם אני מפוטר?
לא. ביטוח חיים להלוואה עובד במקרה מוות. אובדן הכנסה זה מוצר אחר לגמרי, שמתואר במדריך אובדן כושר עבודה.
קראו גם
