

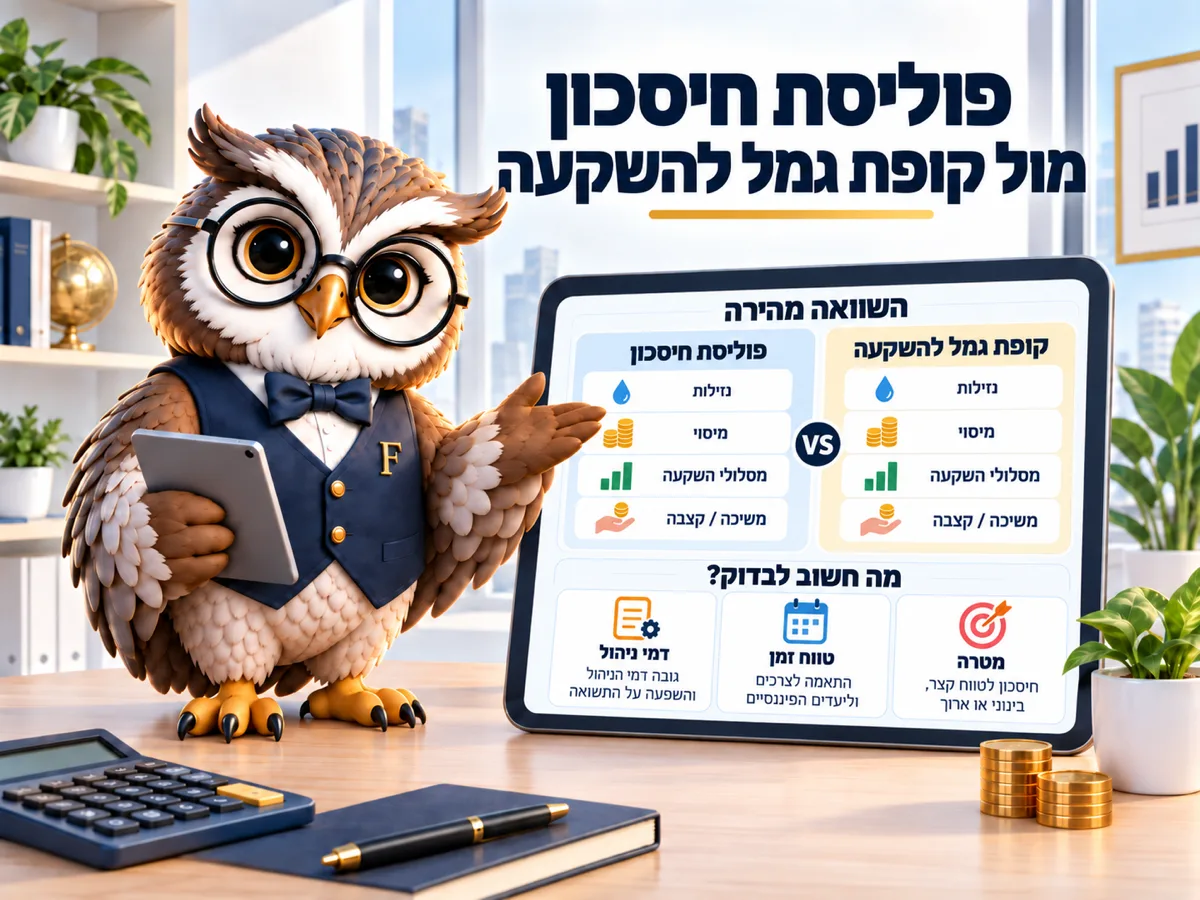

שני המוצרים משקיעים כסף פנוי ומשלמים 25% על הרווח הריאלי במשיכה. ההבדל הוא בשני מספרים: בקופת גמל להשקעה יש תקרת הפקדה של 83,641 ₪ לשנה, ומגיל 60 אפשר להמיר אותה לקצבה חודשית ולקבל פטור ממס על הרווחים. בפוליסת חיסכון אין תקרה ואין את הפטור הזה. נכון ל-2026.
83,641 ₪ בשנה. זו התקרה בקופת גמל להשקעה נכון ל-2026, והיא הדבר הראשון שמפריד בין פוליסת חיסכון לקופת גמל להשקעה.
שני המוצרים נראים דומה מבחוץ: מפקידים כסף פנוי, בוחרים מסלול השקעה, מושכים מתי שרוצים ומשלמים מס רק על הרווח הריאלי, ולכן רוב ההשוואות שתמצאו עוצרות בדמי הניהול ומדלגות על שני ההבדלים שבאמת מזיזים את התוצאה לאורך עשרים שנה.
הם לא אותו מוצר.
התקרה שמפרידה בין פוליסת חיסכון לקופת גמל להשקעה
בקופת גמל להשקעה אי אפשר להפקיד יותר מ-83,641 ₪ בשנה קלנדרית, וזה סכום כולל בכל הקופות יחד, גם אם הן בחברות שונות. בפוליסת חיסכון אין תקרה בכלל.
לזוג זה אומר 167,282 ₪ בשנה בגמל להשקעה, לפי חישוב של פיננסיקו על תקרת 2026. מי שרוצה להפקיד יותר מזה בשנה אחת, למשל אחרי מכירת דירה או קבלת מענק, פשוט לא יכול לעשות את זה בקופה אחת ונשאר עם פוליסת חיסכון או עם תיק מנוהל.
מגיל 60 המס יכול להתאפס
זה ההבדל השני, והוא שווה יותר מכל דיון על דמי ניהול.
מי שהגיע לגיל 60 ובוחר לקבל קצבה חודשית מקופת הגמל להשקעה במקום למשוך את הכסף, זכאי לפטור ממס על הרווחים שהצטברו, וכל הקצבה פטורה ממס הכנסה. בפוליסת חיסכון המסלול הזה לא קיים.
במספרים: על רווח של 100,000 ₪ המס בשיעור 25% הוא 25,000 ₪. זה הסכום שנחסך בהמרה לקצבה, לפי חישוב של פיננסיקו על הכללים ב-2026. מי שחוסך בגיל 45 לטווח של עשרים שנה צריך לשקלל את זה, ומי שחוסך לשלוש שנים לא צריך.
| פרמטר (יחידה) | קופת גמל להשקעה, 2026 | פוליסת חיסכון, 2026 |
|---|---|---|
| תקרת הפקדה שנתית (₪) | 83,641 | אין |
| מס על הרווח במשיכה (%) | עד 25 מהרווח הריאלי | 25 מהרווח הריאלי |
| פטור ממס בהמרה לקצבה מגיל 60 | יש | אין |
| הטבת מס על ההפקדה | אין | אין |
| כיסוי ביטוחי | אין | אין |
| תקרת דמי ניהול מהצבירה (%) | 1.05 | לפי הפוליסה |
נזילות
נזילות היא מה שמבדיל את שניהם מקרן פנסיה ומקרן השתלמות: בקופת גמל להשקעה הכספים משולמים תוך 4 ימי עסקים מיום קבלת הבקשה, לפי כל-זכות נכון ל-2026, ובפוליסה המועד נקבע בתנאים שלה.
מה ששווה לזכור: משיכה לפני גיל 60 מוותרת על הפטור. זה לא קנס אלא הדרך שבה המסלול בנוי מלכתחילה, וכדאי להפריד מראש בין כסף שמיועד לטווח ארוך ולא ייגע בו איש לבין כסף שאולי יידרש כבר בשנה הקרובה, כי אותה קופה משרתת את שתי המטרות בצורה שונה לגמרי.
דמי ניהול
בקופת גמל התקרה החוקית היא 4% מההפקדה ו-1.05% מהצבירה, לתוכניות שנפתחו מ-1.1.2014. בפוליסת חיסכון המבנה נקבע בפוליסה עצמה.
מה שאפשר לעשות בפועל: לבדוק את המספר שאתם משלמים מול מה שמוצע למצטרפים חדשים במחשבון דמי הניהול של רשות שוק ההון. פער של 0.3 נקודת אחוז על צבירה של 200,000 ₪ הוא 600 ₪ בשנה, לפני התשואה שהכסף הזה היה עושה.
מה מתאים למי
למי שמפקיד סכומים שנתיים בתוך התקרה ומתכנן טווח ארוך, הגמל להשקעה עדיף בגלל מסלול הקצבה.
סכום חד-פעמי גדול משנה את התמונה: שם הפוליסה היא לפעמים האפשרות היחידה מבין השתיים, פשוט כי אין בה תקרה.
ומה שלא צריך לשכוח: אף אחד מהשניים לא כולל כיסוי ביטוחי ואף אחד מהם לא נותן הטבת מס על ההפקדה. מי שמחפש את שני אלה מסתכל על מוצר אחר לגמרי, ואת ההבדלים פירטנו במדריך הכיסויים בקרן פנסיה.
שאלות נפוצות
אפשר להחזיק את שניהם?
כן. התקרה חלה רק על קופות הגמל להשקעה, ולכן אפשר למצות אותה ולהמשיך בפוליסה.
מה קורה אם הפקדתי מעל התקרה?
הקופה לא אמורה לקבל הפקדה שחורגת, וסכום עודף מוחזר. מי שמחזיק קופות בכמה חברות צריך לספור בעצמו, כי התקרה היא על כולן יחד.
הפטור מגיל 60 חל על כל הסכום?
הוא חל על הרווחים שהצטברו, בתנאי שבוחרים בקצבה חודשית ולא במשיכה חד-פעמית. הקצבה עצמה פטורה ממס הכנסה.
איזה מהם עדיף לילדים?
שניהם אפשריים על שם ילד, והתקרה בגמל להשקעה נספרת לכל אדם בנפרד. לחיסכון ייעודי לילדים יש גם מסלול ממשלתי, ועליו כתבנו בחיסכון לכל ילד.
יש בהם ביטוח חיים?
לא. בשני המוצרים אין רכיב ביטוחי, למרות ששניהם נמכרים לעיתים על ידי חברות ביטוח.
קראו גם
