

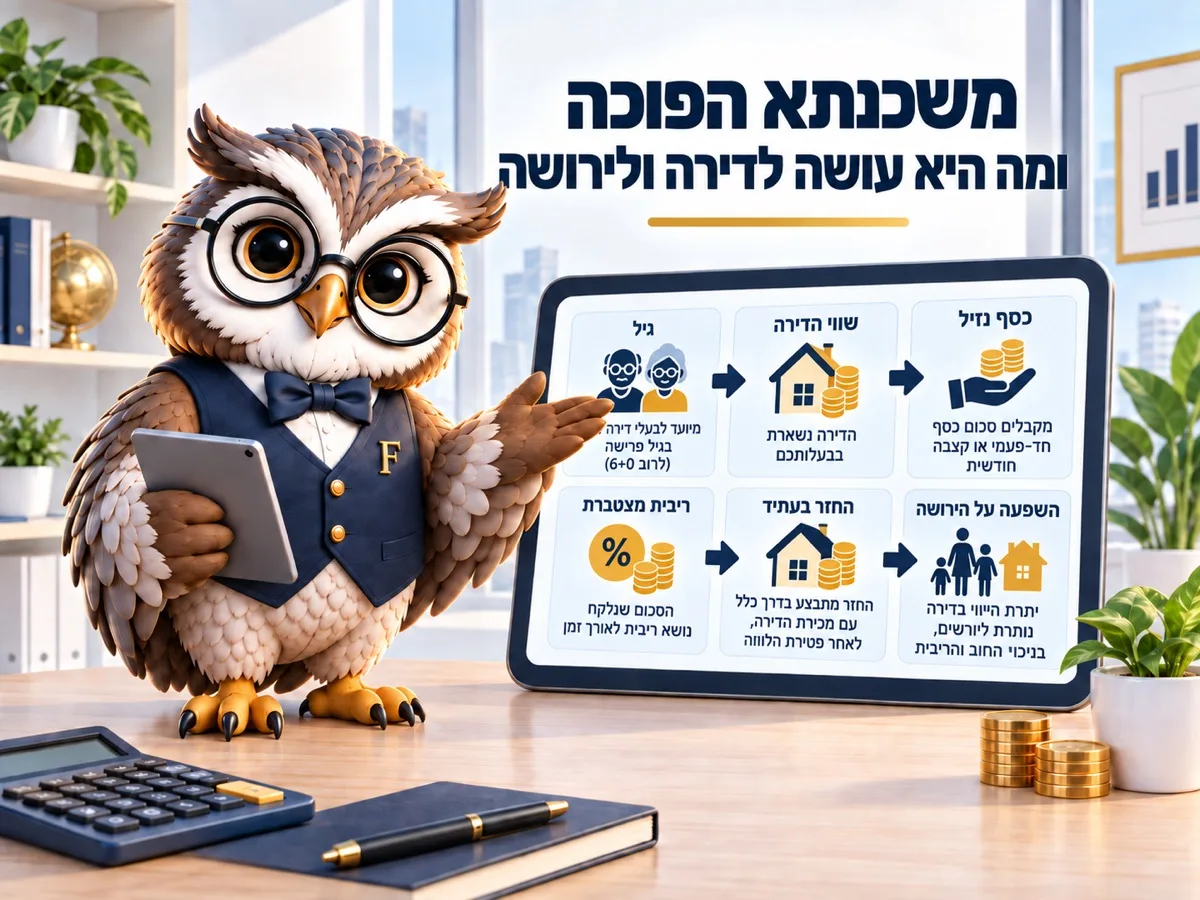

משכנתא הפוכה מיועדת לבני 60 ומעלה שיש להם דירה בבעלות מלאה. מקבלים 15%–60% משווי הדירה, לפי הגיל, בלי החזר חודשי, והחוב נפרע כשהדירה נמכרת או אחרי הפטירה. הריבית ב-2026 נעה סביב 4.8%–5.2% צמוד מדד, והחוב תופח עם השנים. נכון לספטמבר 2026.
יש זוג בני 72 עם דירה בשווי 2,500,000 ₪ וקצבה של 9,000 ₪ בחודש, במספרים של ספטמבר 2026. הדירה שלהם שווה הון, והם לא יכולים לאכול ממנה, והקצבה עצמה נשענת על מה שצברו בביטוח לאומי ובפנסיה.
משכנתא הפוכה פותרת בדיוק את הפער הזה, והיא עושה את זה בעלות שצריך להבין לפני החתימה ולא אחריה.
מה זה בעצם
הלוואה בשעבוד הדירה שבה לא משלמים כלום מדי חודש. הריבית נצברת אל תוך החוב, והפירעון נעשה כשהדירה נמכרת או אחרי הפטירה, בדרך כלל מתוך תמורת המכירה.
התנאים הבסיסיים: גיל 60 לפחות, בעלות על הדירה ללא שעבודים קיימים, והדירה משמשת כמקום המגורים העיקרי. אפשר לקבל את הכסף כסכום חד פעמי, כקצבה חודשית או בשילוב.
הסכום נגזר משווי הדירה ומהגיל, בטווח של 15% עד 60% לפי הנוהג בבנקים תחת הפיקוח של בנק ישראל, וככל שהלווה מבוגר יותר כך הסכום גדול יותר, כי תוחלת תקופת ההלוואה קצרה יותר.
כמה זה עולה, ולמה זה מצטבר
הריבית ב-2026 נעה סביב 4.8% עד 5.2% צמודה למדד, או פריים בתוספת 3.2% עד 3.6%, כשהפריים עצמו נגזר מריבית בנק ישראל. זה גבוה ממשכנתא רגילה, וזה הגיוני: הבנק לא מקבל כלום במשך שנים.
הנקודה שצריך להבין היא ריבית דריבית. הלוואה של 500,000 ₪ בריבית 5%, בטווח של 2026 אחרי החלטות בנק ישראל, שלא משלמים עליה כלום מגיעה אחרי 15 שנה לחוב של כמיליון שקל, ואחרי 20 שנה ליותר מזה. הדירה ממשיכה לעלות בערכה במקביל, ולכן השאלה האמיתית היא מי מנצח במרוץ: החוב או שווי הנכס.
בתקופות שבהן מחירי הדירות עולים מהר, החוב נשחק יחסית לשווי. בתקופות אחרות קורה ההפך, ואז היורשים מקבלים דירה עם חוב גדול מאוד עליה.
נעשה את החשבון על הזוג מהפתיחה, בנתוני ספטמבר 2026. דירה בשווי 2,500,000 ₪, גיל 72, מימון של 35% במסגרת מגבלות בנק ישראל נותן 875,000 ₪ לפי חישוב של פיננסיקו. אם לוקחים את הסכום כקצבה חודשית, זה מוסיף כמה אלפי שקלים לחודש למשך שנים, ואם לוקחים סכום חד פעמי, אפשר לעזור לילדים או לממן טיפול רפואי. בשני המקרים החוב מתחיל לצבור ריבית מהיום הראשון. אחרי עשר שנים, בריבית של 5%, חוב של 875,000 ₪ מגיע לכ-1,425,000 ₪, והדירה, אם עלתה ב-3% בשנה, שווה כ-3,360,000 ₪. כלומר נשאר הון, אבל הוא קטן משמעותית ממה שהיה בלי ההלוואה. זה לא טוב ולא רע כשלעצמו: זה פשוט המחיר של הכסף שקיבלתם עכשיו במקום בעוד עשור.
מה קורה ליורשים
היורשים מקבלים את הדירה עם החוב. יש להם שלוש אפשרויות: למכור ולפרוע, לפרוע מכסף אחר ולשמור את הדירה, או לקחת משכנתא רגילה כדי לסלק את החוב.
זו בדיוק השיחה שכדאי לקיים איתם לפני שלוקחים, ולא אחרי. חלק מהמשפחות מגלות את ההלוואה רק בשלב הירושה, וזה מקור לסכסוכים.
שאלה נוספת שכדאי לברר מול הגוף המלווה: מה קורה אם הדירה נמכרת בפחות מהחוב. בחלק מהמוצרים קיימת הגנה שמגבילה את החוב לשווי הדירה, ובאחרים לא, וזה הבדל מהותי.
יש עוד פרט שחשוב להכיר, והוא נוגע לביטוח. חלק מהגופים דורשים ביטוח חיים או ביטוח מבנה כתנאי להלוואה, ובגיל מבוגר ביטוח חיים יקר ולעיתים לא ניתן בכלל. זה משפיע גם על העלות וגם על הזמינות של המוצר, ולכן כדאי לשאול על זה כבר בשיחה הראשונה. אם הגוף המלווה מסתפק בשעבוד הנכס בלי ביטוח חיים, זה חוסך כסף ומבטל סיבה נפוצה לסירוב.
ודבר אחרון על העיתוי. ככל שממתינים, אחוז המימון שמציעים גדל, כי הגיל עולה. מי שצריך 300,000 ₪ בגיל 65, במחירי 2026 ובריביות שנגזרות מריבית בנק ישראל, יכול לשקול לקחת סכום קטן יותר עכשיו ולהשאיר מקום למשיכה נוספת בעוד כמה שנים, במקום למשוך את המקסימום מיד. זה מקטין את הריבית שמצטברת על השנים הראשונות, והוא כמעט תמיד עדיף על משיכה גדולה שמונחת בעו"ש בלי שימוש מיידי.
שלוש חלופות שכדאי לשקול קודם
- מכירה ומעבר לדירה קטנה יותר. זה פותר את בעיית התזרים בלי ריבית בכלל, והמחיר הוא הפרידה מהבית.
- השכרת חדר או יחידת דיור, אם המבנה מאפשר. הכנסה שוטפת בלי חוב.
- קצבה מוגדלת מהחיסכון הפנסיוני או שימוש בכספים נזילים לפני שממשכנים נכס.
משכנתא הפוכה הגיונית בעיקר כשהחלופות האלה לא קיימות: כשחשוב להישאר בדירה הספציפית, כשאין חיסכון נזיל, וכשיש צורך אמיתי בתוספת הכנסה או בסכום חד פעמי לרפואה או לעזרה לילדים.
תבררו שלושה דברים לפני החתימה
מה הריבית המדויקת וכיצד היא מוצמדת. מה קורה אם הדירה נמכרת בפחות מהחוב. ומה העלויות הנלוות: שמאות, פתיחת תיק, ביטוח וטיפול משפטי. שלושה מספרים, ושלושתם צריכים להיות בכתב.
ואז, לפני שסוגרים, כדאי לחשב את החוב הצפוי בעוד 10 ו-15 שנה במחשבון ריבית דריבית, ולהראות את התוצאה למי שיירש את הדירה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 משפיעה על מסלולי הפריים, ולכן גם על ההלוואה הזאת.
ולמי זה לא מתאים: למי שיש לו חיסכון נזיל שממילא לא עובד, למי ששוקל ממילא לעבור לדירה קטנה יותר, ולמי שהילדים שלו מתכננים לגור בדירה בעתיד.
לפני שממירים את הדירה למזומן כדאי לראות מה הקצבה הקיימת נותנת:
| שנה | גיל | שכר חודשי | הפקדות מצטברות | צבירה בסוף השנה |
|---|
חישוב חודשי: ההפקדה נכנסת אחרי דמי ניהול מההפקדה, הצבירה צומחת בתשואה חודשית אפקטיבית, דמי ניהול מהצבירה יורדים כל חודש. הקצבה = הצבירה חלקי מקדם הקצבה. המקדם אינו מספר רשמי אחיד: הוא נקבע בתקנון הקרן ותלוי בשנת הלידה, במסלול ובקיומה של תקופת הבטחה — קחו אותו מהדוח שלכם. התשואה היא הנחה ולא הבטחה, והמקדם הסופי נקבע בתקנון הקרן ביום הפרישה. שיעור הפקדה 18.5% וגיל פרישה נכונים ל-2026, מקור: צו ההרחבה לפנסיה חובה וחוק גיל פרישה (כל זכות). תחזית, לא ייעוץ פנסיוני.
שאלות נפוצות
מאיזה גיל אפשר?
מגיל 60, ובחלק מהגופים הגיל המינימלי גבוה יותר. ככל שהגיל מבוגר יותר, אחוז המימון גדול יותר.
אפשר להמשיך לגור בדירה?
כן, וזה עיקר הרעיון. הדירה נשארת בבעלותכם ואתם ממשיכים לגור בה.
משלמים משהו כל חודש?
לא במסלול הקלאסי. יש מסלולים שבהם משלמים ריבית שוטפת, והם מצמצמים את תפיחת החוב.
אפשר לפרוע מוקדם?
כן, בכפוף לתנאי ההלוואה ולעמלות. שווה לבדוק את זה מראש, במיוחד אם ייתכן מעבר דירה.
מה קורה אם אחד מבני הזוג נפטר?
בדרך כלל בן הזוג הנותר ממשיך לגור בדירה וההלוואה נמשכת, אבל זה תלוי בניסוח ההסכם וצריך לוודא אותו מראש.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון קצבת פנסיה
- מילון המונחים של האתר
- גיל מקסימלי למשכנתא ומה הוא עושה להחזר
- מה קורה עם המס בדירה שירשתם
- הלוואה בשעבוד הדירה
