

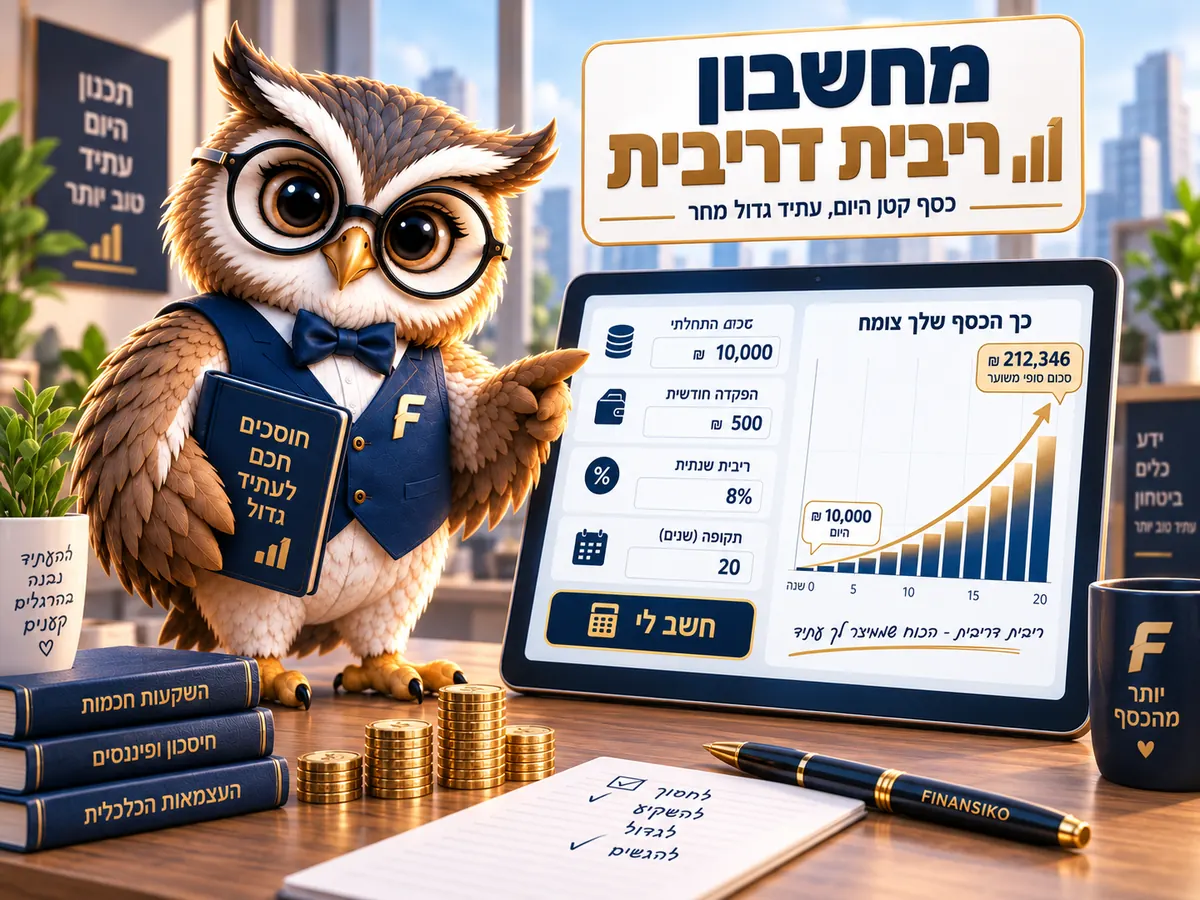

500 ₪ בחודש במשך 20 שנה, בתשואה של 7% בשנה, הופכים ל-293,900 ₪. רק 130,000 ₪ מתוכם הם כסף שהכנסתם בעצמכם. את השאר, 163,900 ₪, עשה הכסף לבד. מחשבון ריבית דריבית שלמטה עושה את החישוב הזה על המספרים שלכם, ויודע גם את מה שרוב המחשבונים מדלגים עליו: דמי ניהול, מס, אינפלציה, ומה עולה לכם לדחות את ההתחלה בחמש שנים.
| שנה | הפקדות מצטברות | שווי | רווח | בערכים של היום |
|---|
ברירת המחדל: ההפקדה נכנסת בתחילת החודש והתשואה השנתית מתורגמת לריבית חודשית אפקטיבית (12 חודשים = בדיוק האחוז השנתי). מחשבונים אחרים מניחים לפעמים הפקדה בסוף החודש וריבית של שנתי חלקי 12, ולכן יוצא להם מעט אחרת; אפשר לבחור את זה באפשרויות המתקדמות. תוצאה = תחזית לפי הנתונים שהכנסתם, לא הבטחה.
ריבית דריבית בלי הגדרה מהספר
שמתם 100 ₪ באיזשהו מקום שנותן 7% בשנה. בסוף השנה יש לכם 107 ₪. עד כאן ריבית רגילה.
בשנה השנייה ה-7% מחושבים על 107, לא על 100. אז מתווספים 7.49 ₪ ולא 7. ההפרש, 49 אגורות, הוא כל הרעיון: הרווח של השנה שעברה עושה רווח משלו. על שנה אחת זה כלום. על עשרים שנה זה ההבדל בין 130,000 ₪ שהפקדתם לבין 293,900 ₪ שיש לכם בסוף.
לפי הטבלה למטה, הרווח המצטבר עוקף את כל ההפקדות שלכם רק בשנה ה-18. זה החלק שאנשים לא מרגישים בבטן: בעשור הראשון נדמה שכלום לא קורה, ואז זה מתחיל לרוץ.
איך המחשבון מחשב
הנוסחה הקלאסית לסכום חד-פעמי היא סכום × (1 + תשואה)שנים. עם הפקדה חודשית זה כבר לא נוסחה אחת אלא 240 צעדים קטנים (ל-20 שנה), ולכן המחשבון לא מקרב, הוא פשוט מריץ את כל החודשים אחד אחרי השני:
- בתחילת כל חודש נכנסת ההפקדה (פחות דמי ניהול מההפקדה, אם הגדרתם).
- הצבירה גדלה בריבית חודשית שמתורגמת מהתשואה השנתית שהכנסתם, כך ש-12 חודשים ביחד נותנים בדיוק את האחוז השנתי. תשואה של 7% לשנה היא 0.565% לחודש, לא 7 חלקי 12.
- דמי ניהול מהצבירה יורדים כל חודש, אחד חלקי 12 מהאחוז השנתי.
- בסוף התקופה, אם ביקשתם, מחושב המס: 25% על הרווח הריאלי (הרווח מעל האינפלציה, כמו בקרנות ובניירות ערך) או 15% על הרווח הנומינלי (כמו בפיקדון בנקאי לא צמוד).
מי שרוצה לבדוק אותנו: הכניסו 100,000 ₪, בלי הפקדה חודשית, 4.5% ושנה אחת. צריך לצאת 104,500 ₪ בדיוק.
יצא לכם במחשבון אחר מספר קצת שונה? כנראה הוא מניח הפקדה בסוף החודש וריבית חודשית של שנתי חלקי 12 (מה שהופך 10% שנתי ל-10.47% בפועל). על 500 ₪ בחודש לשנתיים ב-10% זה ההבדל בין 13,273 ₪ אצלנו ל-13,223 ₪ שם. שתי ההנחות באפשרויות המתקדמות, כדי שתוכלו להשוות אחד לאחד.
500 ₪ בחודש במשך 20 שנה, שנה אחרי שנה
סכום התחלתי 10,000 ₪, הפקדה של 500 ₪ בחודש, 7% בשנה. ככה זה נראה לאורך הדרך:
| שנה | הפקדות מצטברות | שווי | רווח |
|---|---|---|---|
| 1 | 16,000 ₪ | 16,925 ₪ | 925 ₪ |
| 5 | 40,000 ₪ | 49,825 ₪ | 9,825 ₪ |
| 10 | 70,000 ₪ | 105,681 ₪ | 35,681 ₪ |
| 15 | 100,000 ₪ | 184,022 ₪ | 84,022 ₪ |
| 20 | 130,000 ₪ | 293,900 ₪ | 163,900 ₪ |
שימו לב לחמש השנים האחרונות: ההפקדות גדלו ב-30,000 ₪, השווי גדל ב-109,878 ₪. זה גם בדיוק המחיר של דחייה. מי שמתחיל את אותה תוכנית חמש שנים מאוחר יותר מסיים עם 184,022 ₪ במקום 293,900 ₪, למרות שהפקיד רק 30,000 ₪ פחות.
מה יש כאן שאין ברוב המחשבונים
רוב המחשבונים עוצרים בשווי ברוטו, וזה המספר הכי פחות שימושי מכולם. פתחו את “אפשרויות מתקדמות” ותראו כמה הוא מתכווץ.
דמי ניהול
דמי ניהול הם האחוז שהגוף המנהל לוקח מהכסף שלכם כל שנה. 0.5% מהצבירה נשמע כלום. על הדוגמה שלנו זה 11,619 ₪ שיוצאים ישירות, ועוד 7,000 ₪ בערך שהכסף הזה היה עושה בעצמו. סך הכול 18,734 ₪ פחות בסוף. ב-1% ההפסד כבר 36,061 ₪, שמינית מכל התוצאה. זה למה דמי ניהול בקרן השתלמות שווים שיחת טלפון אחת בשנה.
מס
על אותם 293,900 ₪ עם אינפלציה של 2% המס הריאלי הוא 32,981 ₪, ונשארים 260,919 ₪. בפיקדון עם 15% נומינלי המס היה 24,585 ₪. כן, 15% יוצא פחות מ-25% כאן, כי האינפלציה בדוגמה נמוכה. באינפלציה של 4% התמונה מתהפכת. בדקו את שני המצבים לפני שבוחרים אפיק.
אינפלציה
293,900 ₪ בעוד עשרים שנה, ב-2% אינפלציה, שווים 197,786 ₪ של היום. המחשבון מראה את שניהם, כי המספר הראשון הוא מה שיהיה בחשבון והשני הוא מה שאפשר יהיה לקנות בו.
הגדלת ההפקדה
משכורת עולה, ומי שמעלה את ההפקדה ב-3% בשנה מסיים עם 359,848 ₪ במקום 293,900 ₪. ההפרש, 66,000 ₪, בא מהפקדות נוספות של 41,000 ₪ בלבד.
מצב יעד
במקום “כמה יצטבר” אפשר לשאול “כמה להפקיד”. מיליון שקל בעוד 25 שנה ב-7% דורש 1,270 ₪ בחודש. אותו מיליון בעוד 20 שנה דורש כבר 1,959 ₪, ובעוד 30 שנה רק 850 ₪. הזמן זול, ההמתנה יקרה.
קישור לחישוב
הכפתור “העתיקו קישור” שומר את כל המספרים בכתובת, כדי לשלוח לבן או בת הזוג בלי צילום מסך.
איזו תשואה להכניס
זו השאלה שאין עליה תשובה מדויקת, ומי שנותן אחת מוכר משהו. יש סדרי גודל:
- פיקדון בנקאי: הריבית שהבנק מציע לכם היום, לא יותר. בדקו בטבלת הריביות באתר בנק ישראל לפני שמכניסים מספר (הטבלה מתעדכנת חודשית; נכון לספטמבר 2026 רוב הבנקים הגדולים מציעים לשנה סביב 4% עד 4.5%).
- מסלול כללי בפנסיה או בקרן השתלמות: היסטורית בערך 5% עד 6% בשנה בממוצע, עם שנים שליליות בדרך.
- מסלול מחקה מדד מניות רחב: היסטורית בערך 9% עד 10% נומינלי לאורך עשורים, וירידות של 30% עד 50% באמצע שצריך לעבור בלי למכור.
הצ'יפים מתחת לשדה התשואה מכניסים את המספרים האלה בלחיצה. הם דוגמאות, לא תחזית. אם אתם לא בטוחים, הריצו את החישוב פעמיים, עם 5% ועם 8%, ותכננו לפי הנמוך.
שלוש טעויות שהמחשבון לא יתקן בשבילכם
הראשונה: להסתכל על השווי הנומינלי בעוד 30 שנה ולהרגיש עשירים. הפעילו אינפלציה ותראו את הסכום בכסף של היום.
השנייה: להניח שהתשואה מגיעה בקו ישר. היא לא. 7% בממוצע זה גם מינוס 20% בשנה אחת ופלוס 25% בשנה אחרת, והמחשבון מצייר עקומה חלקה כי הוא לא יודע מתי תבוא כל שנה. התוצאה בסוף דומה, הדרך לא.
השלישית: להפסיק להפקיד כשהשוק יורד. בטבלה למעלה תראו שההפקדות של השנים הראשונות הן אלה שעושות בסוף את רוב העבודה. הפקדה שדילגתם עליה בשנה 3 שווה בסוף פי 3.2 ממה שהיא הייתה.
אם המספרים במחשבון נראים לכם קטנים מדי, השאלה היחידה ששווה לשאול היא לא “איפה למצוא תשואה גבוהה יותר” אלא “איך להתחיל השנה ולא בשנה הבאה”.
שאלות נפוצות על ריבית דריבית
מה ההבדל בין ריבית רגילה לריבית דריבית?
בריבית רגילה הרווח מחושב כל פעם על הסכום המקורי. בריבית דריבית הרווח מצטרף לקרן והרווח הבא מחושב גם עליו. על 100,000 ₪ ב-4.5% לעשר שנים: ריבית רגילה נותנת 145,000 ₪, ריבית דריבית 155,297 ₪.
המחשבון מתאים גם לפיקדון בנקאי?
כן. הכניסו את הריבית שהבנק הציע, השאירו הפקדה חודשית 0, ובאפשרויות המתקדמות בחרו מס של 15% נומינלי. בפיקדון עם תחנות יציאה (מועדים שבהם מותר למשוך בלי קנס) המס מנוכה בכל תחנה, אז התוצאה האמיתית תהיה מעט נמוכה יותר.
איך מכניסים דמי ניהול של קרן השתלמות או פנסיה?
יש שני סוגים, ושניהם באפשרויות המתקדמות. “מהצבירה” הוא האחוז השנתי מכל הכסף שנצבר, בדרך כלל 0.1% עד 0.8%. “מההפקדה” הוא האחוז שיורד מכל הפקדה חדשה, בפנסיה עד 6% ובהשתלמות בדרך כלל 0. שני המספרים כתובים בדוח השנתי שלכם.
למה הרווח בשנה הראשונה כל כך קטן?
כי ההפקדות החודשיות נכנסות לאורך השנה ורובן לא הספיקו לעבוד. 500 ₪ שנכנסו בדצמבר הרוויחו חודש אחד. זה לא באג, ככה זה עובד גם בקרן אמיתית.
אפשר להכניס תשואה שלילית?
אפשר, עד מינוס 50%. זה שימושי כדי לראות כמה עולה שנה גרועה, אבל לא כדי לתכנן: אין אפיק שמניב מינוס קבוע לאורך שנים, חוץ ממינוס בבנק.
קראו גם: השקעות פסיביות ושוק ההון מא’ עד ת’ · חיסכון פנסיוני והטבות מס בישראל · כל המחשבונים
מחשבון ריבית דריבית
