

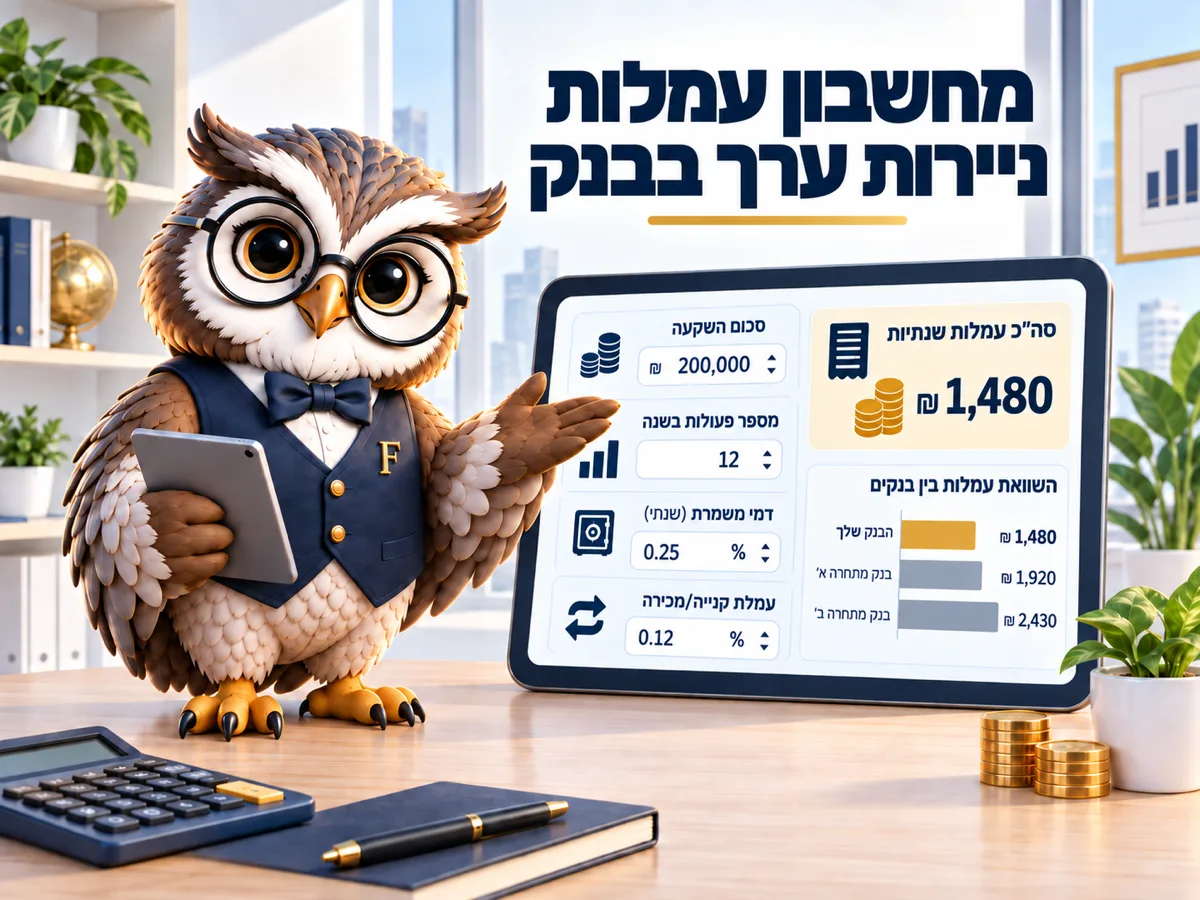

עמלות ניירות ערך בבנק על תיק של 250,000 ₪ עם ארבע פעולות בשנה בתל אביב וארבע בחו"ל מסתכמות ב-2,300 ₪ בשנה לפי התעריפון המלא, ו-68 ₪ אצל חבר בורסה שאינו בנק. פי 33. המחשבון שלמטה מחשב את המספר לתיק שלכם, ואפשר להזין בו את התעריף האמיתי שלכם במקום ברירת המחדל.
מחשבים לפי הנתונים שהזנתם.
מאיפה מגיעה העלות בבנק
| שנים | הפרש מצטבר | ההפרש אילו נשאר בתיק |
|---|
המודל: עמלת קנייה ומכירה לפי אחוז מגודל הפעולה אך לא פחות מהמינימום, דמי ניהול פיקדון כאחוז רבעוני משווי התיק עד התקרה השנתית, והמרת מטבע כאחוז מכל פעולה בחו"ל (העמלה והמרווח יחד). מינימום עמלת ההמרה, בדרך כלל 6 עד 10 דולר, לא נכנס לחישוב והוא מורגש רק בפעולות קטנות במיוחד. המספרים הם ברירת מחדל מהתעריפונים ומנתוני הגילוי, ולא הצעה או המלצה. התעריף שלכם נמצא בתעריפון הבנק שלכם ובדף "גילוי עלות שירותים בניירות ערך" שלו.
עמלות ניירות ערך בבנק: שלוש שכבות, לא אחת
רוב האנשים מכירים עמלה אחת, זאת שנגבית כשקונים. בפועל יש שלוש, והן מתנהגות אחרת לגמרי. הראשונה היא עמלת קנייה ומכירה, שנגבית פעמיים על כל סיבוב: פעם כשנכנסתם ופעם כשיצאתם. השנייה היא דמי ניהול פיקדון ניירות ערך, הידועים בשמם הישן “דמי משמרת”, שנגבים כל רבעון לפי שווי התיק בלי קשר לשאלה אם עשיתם משהו. השלישית היא המרת המטבע, והיא היחידה שלא מופיעה כשורה נפרדת בדוח, כי היא מוסתרת בתוך השער שבו הבנק מכר לכם דולרים.
ההבדל ביניהן הוא לא טכני. בעמלת הפעולה אתם שולטים לפי מספר הפעולות שאתם עושים, ומי שקונה פעם בחודש משלם רבע ממי שקונה פעם בשבוע. בדמי הניהול אין לכם שליטה בכלל: הם נגבים בשנה שבה לא פתחתם את האפליקציה, גובים אותם גם בשנה שבה השוק ירד, והם גדלים ככל שהתיק גדל למרות שהעבודה של הבנק זהה לחלוטין. ובהמרת המטבע אתם משלמים גם כשנדמה לכם שלא נגעתם במט"ח בכלל, למשל כשקניתם קרן שעוקבת אחרי מדד אמריקאי דרך חשבון שקלי. שלוש השכבות האלה מצטברות, וכשמחברים אותן מגלים שהעמלה שהסתכלתם עליה בדוח הפעולה הייתה בערך שליש מהסיפור.
מה כתוב בתעריפון, ומה באמת משלמים?
בתעריפון בנק לאומי ליחידים, זה שמעודכן ל-29 ביוני 2026, כתוב 0.65% על קנייה ומכירה של מניות בתל אביב, עם מינימום של 27 ₪ ומקסימום של 7,000 ₪ לפעולה. בערוץ הדיגיטלי זה יורד ל-0.40%. על ניירות ערך זרים כתוב 0.9% ומינימום 25 דולר. דמי ניהול הפיקדון עומדים על 0.15% לרבעון, כלומר 0.6% בשנה, עם תקרה של 11,500 ₪ לפיקדון.
ועכשיו הנתון שכמעט לא מצוטט. הבנקים חייבים לפרסם כמה לקוחות משלמים בפועל, בדף שנקרא “גילוי עלות שירותים בניירות ערך”. אצל מזרחי טפחות, בנתוני ינואר עד יוני 2026, השיעור הממוצע המשוקלל בתיק של 100 עד 200 אלף ₪ היה 0.25% לפעולה בארץ ו-0.25% דמי ניהול לשנה. בתיק מעל מיליון: 0.13% ו-0.12%.
כלומר הלקוח הממוצע כבר מקבל הנחה של יותר מ-60% מהתעריפון, והתעריפון הוא המחיר שמשלם מי שלא ביקש.
זאת הסיבה שהמחשבון למעלה מציג שלוש עמודות ולא שתיים. “תעריפון” היא נקודת הפתיחה, “אחרי הנחה” היא מה שמשלמים אנשים שדיברו עם הבנקאי, ו"חבר בורסה” היא האלטרנטיבה שמחוץ לבנק. הפער בין העמודה הראשונה לשנייה נסגר בשיחת טלפון. הפער בין השנייה לשלישית דורש ניוד תיק.
0.6% בשנה על תיק שלא נגעתם בו
דמי המשמרת הם שריד. פעם הבנק באמת החזיק תעודות נייר בכספת, היום הוא מחזיק שורה בבסיס נתונים, והמחיר נשאר אחוז משווי התיק.
על תיק של 250,000 ₪ לפי התעריפון מדובר ב-1,500 ₪ בשנה, ועל מיליון זה 6,000 ₪, עד שנתקלים בתקרה של 11,500 ₪ לפיקדון. בשנה שבה השוק לא זז ולא ביצעתם אף פעולה, זה כל מה שקרה בחשבון. אצל חברי בורסה שאינם בנקים הסעיף הזה בדרך כלל לא קיים, ובמקומו יש דמי טיפול חודשיים קבועים של עד כ-20 ₪, שלעיתים מתקזזים מול פעולות או ניתנים בפטור בשנים הראשונות. ההבדל הזה נשמע קטן כשמסתכלים על רבעון בודד, אבל הוא מצטבר בצורה לא אינטואיטיבית: 1,500 ₪ בשנה על תיק של רבע מיליון הם 15,000 ₪ בעשור, ואם אותם כספים היו נשארים בתיק ומניבים 5% בשנה, הם היו מגיעים לכ-19,800 ₪. זה בערך 8% מהתיק המקורי שנעלמו בלי שנקבעה שום החלטת השקעה, בלי שהשוק ירד ובלי שמישהו עשה משהו שגוי. הטבלה במחשבון מראה בדיוק את המצטבר הזה לתיק ולתדירות הפעולות שלכם.
ומי שיש לו כמה תיקים בכמה בנקים משלם את האחוז הזה בכל אחד מהם בנפרד.
הרגולציה מנסה לשנות בדיוק את זה. המעבר מאחוז משווי התיק לסכום קבוע פורסם להערות הציבור, אבל נכון לספטמבר 2026 הוא עדיין לא בתוקף, והחיוב הרבעוני לפי שווי התיק ממשיך לרדת אוטומטית. בינתיים הכנסות הבנקים הגדולים מעמלות מסחר עלו ב-19% בתשעת החודשים הראשונים של 2025 והגיעו ל-2.56 מיליארד ₪.
בקשו הנחה. עכשיו
לא צריך לנייד כדי לחסוך. צריך לבקש, בכתב, ולנקוב במספר: “אני מבקש פטור מדמי ניהול פיקדון ועמלת קנייה ומכירה של 0.1%”. ההנחה ניתנת בדרך כלל לשנה. שימו תזכורת ביומן לחדש אותה.
המרת מטבע, הסעיף שלא רואים בדוח
כשאתם קונים מניה אמריקאית מתוך חשבון שקלי, הכסף עובר המרה. בתעריפון של לאומי, עסקת המרה בסכום של עד 20,000 דולר עולה 1% מסכום העסקה, בין 20 ל-50 אלף דולר 0.5%, ומעל 100 אלף דולר 0.15%. שימו לב לכיוון: ככל שהסכום קטן יותר, האחוז גבוה יותר. ההמרה קורית פעמיים, בכניסה וביציאה, אלא אם השארתם את הדולרים בחשבון מט"ח.
סיבוב מלא נראה כך. קנייה של נייר זר ב-37,000 ₪ (כ-10,000 דולר), שנה של החזקה, מכירה באותו שער. לפי התעריפון: 333 ₪ קנייה, 333 ₪ מכירה, 740 ₪ על שתי ההמרות ו-222 ₪ דמי ניהול. סך הכול 1,628 ₪, שהם 4.4% מהסכום. אחרי הנחה סבירה זה יורד ל-684 ₪, ואצל חבר בורסה ל-111 ₪. במחיר מלא המניה צריכה לעלות 4.4% רק כדי שתצאו באפס.
יש שתי דרכים לעקוף את זה, ושתיהן משעממות. הראשונה היא לפתוח חשבון מט"ח ולבקש שהדולרים לא יומרו אוטומטית בחזרה לשקלים בכל מכירה, כך שההמרה קורית פעם אחת. השנייה עדיפה לרוב האנשים: לקנות קרן מחקה שנסחרת בשקלים בתל אביב על אותו מדד עצמו. אותה חשיפה ל-S&P 500, בעמלת פעולה ישראלית ובלי המרת מטבע בכלל.
ניוד תיק, ומה הוא באמת עולה
העברת תיק לחבר בורסה אחר אינה אירוע מס. הניירות עוברים as-is ושומרים על מחיר הרכישה המקורי ועל הוותק. מס רווחי הון ייגבה רק כשתמכרו בפועל. מה שכן עולה כסף זאת עצם ההעברה: בתעריפון של לאומי, העברת נייר ערך לחשבון בבנק אחר עולה 0.25% משווי הנייר, מינימום 27 ₪ ומקסימום 850 ₪, וזה לכל שורה בנפרד. תיק עם שמונה ניירות שונים מגיע בקלות לכמה מאות שקלים, ובתי השקעות רבים מחזירים את הסכום כמענק הצטרפות. שווה לשאול לפני שמתחילים, לא אחרי.
יש גם מסלול שלישי שכמעט לא מדברים עליו, והוא להישאר בבנק ולסחור פחות. כל פעולה שלא עשיתם היא עמלה שלא שילמתם, בשני הכיוונים. מי שקונה קרן מחקה אחת בחודש ולא נוגע בה משלם בבנק פחות ממי שמתחכם עם עשר פעולות בשבוע אצל הברוקר הזול בעולם. אז לפני שבודקים לאן להעביר את התיק, שווה לענות על שאלה אחרת: כמה מתוך 12 הפעולות שעשיתם השנה באמת שינו משהו?
שאלות נפוצות
הבנק מנכה מס רווחי הון אוטומטית?
כן. הבנק וגם חבר בורסה ישראלי מנכים מס במקור ומפיקים בסוף השנה טופס 867 שמרכז את הרווחים וההפסדים ואת המס שכבר נוכה. מי שמחזיק בברוקר זר מדווח בעצמו.
מה ההבדל בין עמלת מינימום לעמלה רגילה?
משלמים את הגבוה מביניהם. פעולה של 3,000 ₪ לפי 0.65% היא 19.5 ₪, אבל כשהמינימום הוא 27 ₪ תשלמו 27 ₪, כלומר 0.9% מהסכום. לכן פעולות קטנות בבנק יקרות יחסית לסכום, וכדאי לרכז אותן לפעולה אחת גדולה יותר.
כדאי לסחור דרך האפליקציה?
בערוץ הדיגיטלי התעריף נמוך מזה שבסניף, בתעריפון של לאומי 0.40% במקום 0.65%. זה עדיין גבוה בהרבה מתעריף של חבר בורסה, אבל זה שיפור שלא דורש מכם כלום.
גם על קרן כספית משלמים דמי משמרת?
כן. קרן כספית היא נייר ערך לכל דבר ונכללת בבסיס לחישוב דמי הניהול, ולכן תיק “שמרני” של קרנות כספיות בבנק משלם את אותו אחוז רבעוני. בקרן עצמה יש דמי ניהול נפרדים של מנהל הקרן, והם לא קשורים לבנק.
קראו גם
