

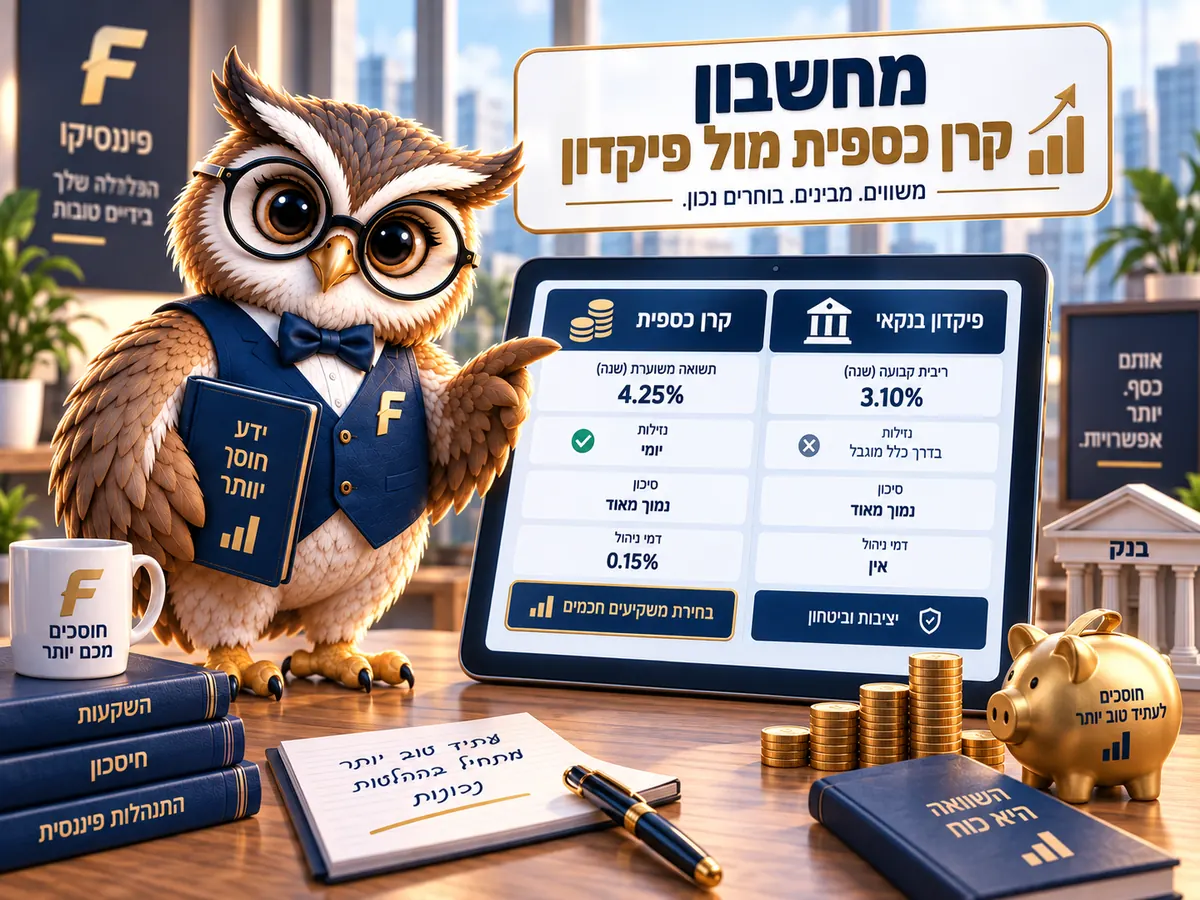

נודה בזה: אין כאן תשובה אחת. הכול תלוי בשלושה מספרים, ואת אחד מהם, האינפלציה, אף אחד לא יודע מראש. על 50,000 ₪ לשנה, פיקדון ב-3% מול קרן כספית ב-3.5% ברוטו (0.15% דמי ניהול), הקרן משאירה 51,444 ₪ והפיקדון 51,275 ₪, הפרש של 169 ₪ אחרי מס. באותה ריבית בשניהם התשובה מתהפכת לפי האינפלציה, ומחשבון קרן כספית מול פיקדון שלמטה מראה איפה בדיוק.
| שנה | פיקדון נטו | קרן כספית נטו | הפרש לטובת הקרן |
|---|
פיקדון שקלי לא צמוד: 15% מס על כל הריבית. קרן כספית: 25% מס על הרווח מעל האינפלציה, נגבה רק במכירה. שני האפיקים מחושבים בריבית דריבית שנתית, בלי עמלות קנייה (ברוב הבנקים אין עמלה על קרן כספית, כדאי לבדוק). הריבית והתשואה כאן הן הנחות שלכם, לא הבטחה. נתוני המס נכונים ל-2026, מקור: רשות המסים. תחזית, לא ייעוץ השקעות.
שני מסים שונים על אותו רווח
בפיקדון שקלי לא צמוד משלמים 15% מס על כל הריבית, בלי קשר לאינפלציה (רשות המסים, נכון ל-2026). רווח מקרן כספית ממוסה ב-25%, אבל רק על החלק שמעל עליית המדד, ורק כשמוכרים אותה, כך שכל עוד הכסף בפנים הוא ממשיך לצבור על הסכום המלא ולא על מה שנשאר אחרי ניכוי במקור. בעברית פשוטה: הפיקדון ממוסה על מספר, הקרן ממוסה על כוח קנייה.
על 50,000 ₪ לשנה, פיקדון ב-3% נותן 1,500 ₪ ריבית, 225 ₪ מס, 51,275 ₪ ביד. קרן כספית ב-3.5% ברוטו פחות 0.15% דמי ניהול נותנת 1,675 ₪ רווח. באינפלציה של 1.5% (המדד ביולי 2026, הלשכה המרכזית לסטטיסטיקה) 750 ₪ מתוכם הם רק שמירה על ערך הכסף, ולכן המס רץ על 925 ₪ בלבד: 231 ₪, ו-51,444 ₪ ביד. המס בקרן גבוה יותר בשקלים (231 מול 225), ובכל זאת הקרן מנצחת ב-169 ₪, כי היא התחילה מתשואה גבוהה יותר. עד כאן הקל. את הצבירה לאורך שנים אפשר לראות גם במחשבון ריבית דריבית.
3% כאן ו-3% שם, ובכל זאת לא אותו דבר
נחזור לדוגמה שלנו, אבל נשווה את הריבית: 3% בפיקדון, 3% בקרן, בלי דמי ניהול. עכשיו הכול תלוי במספר השלישי.
| אינפלציה | פיקדון נטו | קרן כספית נטו | הפרש | הערה |
|---|---|---|---|---|
| 0% | 51,275 ₪ | 51,125 ₪ | 150 ₪ לפיקדון | בלי אינפלציה 25% על הכול גרוע מ-15% על הכול |
| 1.2% | 51,275 ₪ | 51,275 ₪ | תיקו | נקודת האיזון שהמחשבון מוצא |
| 1.5% | 51,275 ₪ | 51,312 ₪ | 38 ₪ לקרן | האינפלציה של יולי 2026 |
| 3% | 51,275 ₪ | 51,500 ₪ | 225 ₪ לקרן | הרווח הריאלי אפס, המס בקרן אפס |
באינפלציה אפס הפיקדון עדיף ב-150 ₪: 25% על 1,500 ₪ הם 375 ₪, לעומת 225 ₪ בפיקדון. ב-3% הרווח הריאלי של הקרן הוא אפס, המס אפס, וכל 1,500 ₪ נשארים, בעוד הפיקדון עדיין משלם 225 ₪ מס על ריבית ששווה פחות. וזה החלק שמבלבל את רוב האנשים: שני האפיקים הפסידו כוח קנייה באותה מידה, אבל רק אחד מהם שילם על זה מס. נקודת האיזון כאן היא 1.2%, מעליה הקרן ומתחתיה הפיקדון (המחשבון מחשב את הנקודה הזאת לכל ריבית ותשואה שתכניסו). הבעיה היא שאף אחד לא יודע מה תהיה האינפלציה בשנה הקרובה. יעד בנק ישראל הוא 1% עד 3%, יולי 2026 נסגר על 1.5% (פורסם ב-14 באוגוסט), ומדד אוגוסט יוצא ב-15 בספטמבר. בתחזית של 1.6% הקרן מנצחת בקושי, ב-3% היא מנצחת בבירור, ולפני שנה, כשהקרנות נתנו בערך 4.4%, המספרים היו גדולים יותר משני הצדדים. הפיקדון היום, אגב, מציע בערך 3% לשנה (בדיקת ביזפורטל, אוגוסט עד ספטמבר 2026), והקרנות הכספיות בסביבות 3.25% עד 3.35% נטו אחרי דמי ניהול, כלומר במספרים של היום ההשוואה מתחילה מיתרון קטן לקרן עוד לפני המס.
ולאורך זמן הפער לא נעלם. הוא רק זז לאט. באותם 3% משני הצדדים ובאינפלציה של 1.5%, שלוש שנים על 50,000 ₪ משאירות 54,048 ₪ בקרן מול 53,941 ₪ בפיקדון, ואחרי חמש שנים 56,939 ₪ מול 56,769 ₪. נקודת האיזון כמעט לא זזה, 1.22% לשלוש שנים ו-1.24% לחמש. אם האינפלציה תגיע ל-3%, אותן שלוש שנים כבר נותנות 695 ₪ הפרש לטובת הקרן. במילים אחרות: הזמן לא משנה מי מנצח, הוא רק מגדיל את ההפרש לכיוון שהאינפלציה קובעת מלכתחילה.
נזילות
מקרן כספית מוכרים בכל יום מסחר והכסף בחשבון ביום העסקים הבא, בלי קנס ובלי תחנות יציאה. מפיקדון סגור יוצאים רק במועד או בתחנת יציאה, ולפעמים עם ויתור על הריבית. ברוב הבנקים אין עמלת קנייה ומכירה על קרן כספית, אבל את זה כדאי לבדוק בתעריפון של הבנק שלכם לפני שקונים, כי לא בדקנו את כל הבנקים. ההבדל נשמע טכני. בפועל הוא מכריע לא פעם יותר מהפער בתשואה, כי כסף שננעל לשנה שלמה אינו זמין בדיוק ביום שבו מתברר שצריך אותו, ומי שמושך אותו מוקדם מוותר על חלק מהריבית או על כולה.
מה לא בסדר עם ריבית ידועה מראש?
הטיעון בעד הפיקדון הוא ודאות: יודעים מהיום כמה יהיה בסוף. זה נכון, ויש לזה מחיר שלא רואים. התשואה של קרן כספית זזה עם ריבית בנק ישראל, שירדה ל-3.25% ב-1 בספטמבר 2026 (פריים 4.75%), וההחלטה הבאה ב-21 באוקטובר. אם הריבית תמשיך לרדת, הפיקדון שנעל 3% לשנה ייראה טוב יותר ויותר. ואם היא תישאר או תעלה, הקרן תעדכן למעלה והפיקדון יישאר מאחור. הוודאות של הפיקדון היא הימור על כיוון הריבית, רק שקוראים לו ביטחון. (ומי שסוגר פיקדון לשלוש שנים ב-3% קבוע מהמר על זה בגדול: בדוגמה שלנו, 36 חודשים באותם נתונים, הקרן משאירה 526 ₪ יותר.)
מה הטבלה לא מראה
סיכון, כי בשני האפיקים הוא כמעט אפס. הטבה לבני 60 ומעלה על ריבית ורווחים, שקיימת בחוק ולא נכנסה למחשבון כי לא אימתנו את הסכומים ל-2026. וריבית של פיקדון שאפשר להשיג בטלפון לסניף, שלרוב גבוהה ממה שכתוב באתר (ההשוואות שלנו מתחילות מהמספר שבאתר).
השאלה שאין לי עליה תשובה: כמה מהפער בין 3% בפיקדון ל-3.35% בקרן יישאר אחרי ההחלטה של 21 באוקטובר? אם בנק ישראל יוריד עוד רבע אחוז, המספרים בטבלה זזים, והכיוון לא בטוח.
שאלות נפוצות על קרן כספית מול פיקדון
כמה מס משלמים על פיקדון בנקאי?
15% מהריבית בפיקדון שקלי לא צמוד, על כל הריבית, גם אם האינפלציה אכלה אותה. נכון לספטמבר 2026. בפיקדון צמוד מדד המס הוא 25% על הריבית הריאלית.
קרן כספית משלמת מס?
25% על הרווח הריאלי, מעל עליית המדד, ורק במכירה. אם הקרן הרוויחה פחות מהאינפלציה, אין מס.
מה עדיף ב-2026, פיקדון או קרן כספית?
תלוי באינפלציה ובפער הריביות. באותה ריבית הקרן עדיפה מאינפלציה של 1.2% ומעלה. עם 3% בפיקדון מול 3.35% נטו בקרן היא עדיפה כמעט בכל תרחיש. מי שצריך ריבית נעולה לתקופה ארוכה או שאין לו חשבון ניירות ערך, הפיקדון פשוט יותר.
אפשר להפסיד בקרן כספית?
כמעט לא. הקרן מחזיקה פיקדונות ומלווה קצר מועד של בנק ישראל, והתנודה היומית קטנה מאוד, אבל היא לא מובטחת כמו פיקדון.
מתי משלמים את המס על הקרן?
רק כשמוכרים. עד אז הרווח ממשיך לצבור, וזה יתרון על פיקדון שמנכה מס בכל תחנת ריבית.
קראו גם: מחשבון ריבית דריבית · מחשבון יעד חיסכון · כל המחשבונים
