

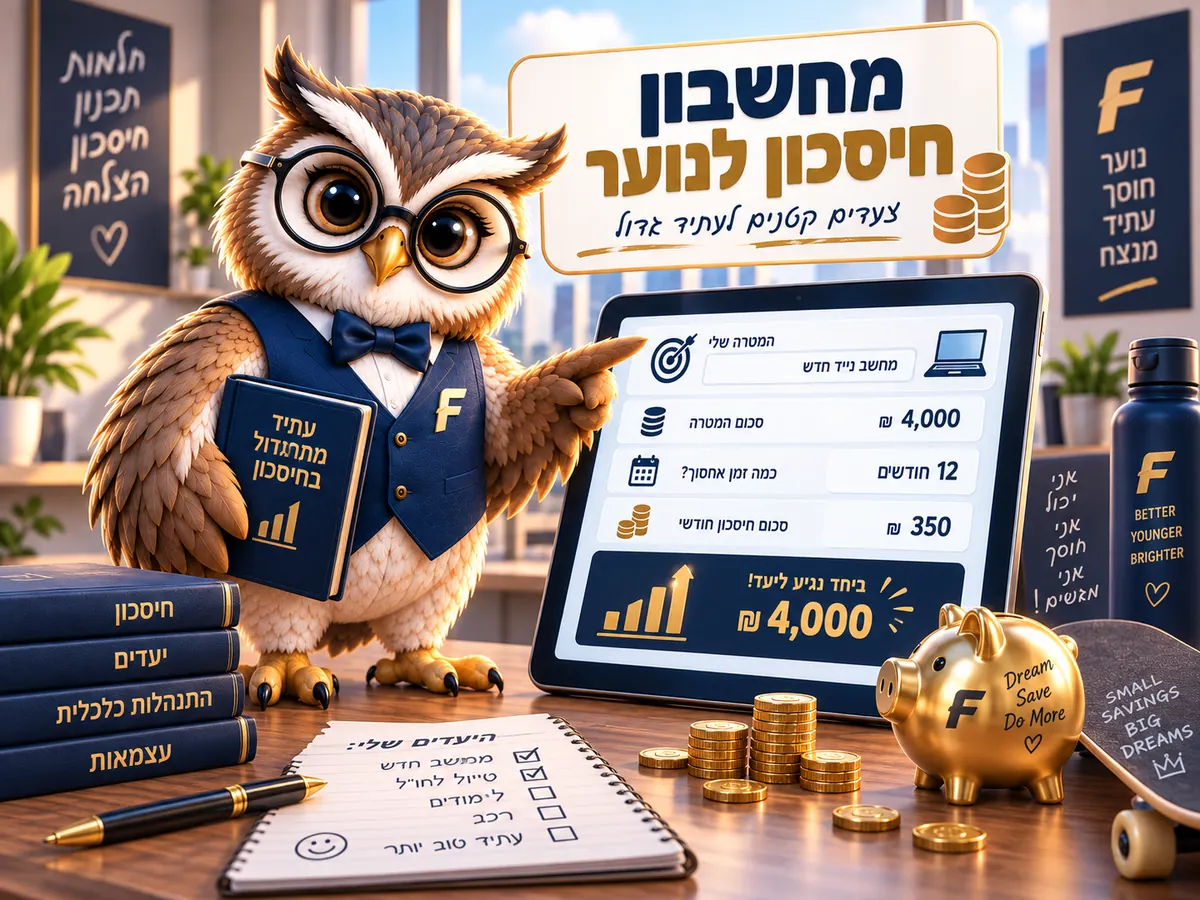

שני מצבים. או שאתם יודעים כמה מפרישים בחודש ורוצים תאריך, או שיש לכם תאריך ואתם רוצים לדעת כמה זה עולה בחודש. המחשבון עושה את שניהם, וגם מראה כמה מזה הגיע מהריבית ולא מכם.
קורס נהיגה עולה בערך 8,000 ₪. טיול אחרי הצבא עולה יותר. אלה מספרים שנראים בלתי אפשריים כשמסתכלים עליהם בבת אחת, ופתירים לגמרי כשמחלקים אותם לחודשים.
התוצאה מניחה שאתם מפקידים אותו סכום כל חודש ולא מושכים באמצע. חודש שבו לא הפקדתם דוחה את התאריך, וזה בסדר, פשוט תריצו את החישוב מחדש.
איך המחשבון חושב
הוא לוקח את הפער בין מה שיש לכם לבין מה שצריך, ומחלק אותו בהפקדה החודשית. אם הכנסתם ריבית, הוא מוסיף גם אותה, חודש אחרי חודש.
שימו לב למה שקורה כשמזיזים את ההפקדה ב-100 ₪ בלבד. אצל מטרה של 8,000 ₪ זה בדרך כלל מזיז את התאריך בחודשים, לא בשבועות. זו הסיבה שרוב הבעיה היא לא בריבית אלא בסכום שמפרישים.
יש לכם 1,000 ₪ וצריך 8,000 ₪ לקורס נהיגה. בהפקדה של 400 ₪ בחודש תגיעו בעוד 18 חודשים. בהפקדה של 600 ₪ תגיעו בעוד 12. שנה וחצי מול שנה, על הפרש של 200 ₪ בחודש.
מה עושים 4% בשנה בטווח הזה
פיקדון זה כסף שמפקידים בבנק לתקופה קבועה ומקבלים עליו ריבית, וקרן כספית היא מכשיר דומה שנסחר בבורסה ואפשר למשוך ממנו כמעט מתי שרוצים. בשניהם מדובר נכון ל-2026 בערך ב-3% עד 4.5% לשנה, וכדאי לבדוק את התנאים בפועל ולא את הכותרת בפרסומת.
על 5,000 ₪ ולשנה אחת מדובר בערך ב-200 ₪. זה נחמד, אבל זה לא מה שיביא אתכם למטרה, ולכן המחשבון מציג את הריבית בכרטיס נפרד. הכסף מגיע כמעט כולו מכם.
לטווח ארוך התמונה מתהפכת לגמרי, ואת זה אפשר לראות במחשבון ריבית דריבית.
מה לא אומרים לכם
אומרים “תחסכו” ולא אומרים איזה אחוז מההכנסה זה. אם תמלאו את שדה ההכנסה, המחשבון יראה לכם את זה כמספר.
מעל חמישים אחוז מההכנסה זו תוכנית שנשברת. לא בגלל חוסר משמעת, אלא כי לא נשאר כלום לחיים, והחודש הראשון שבו יוצאים עם חברים מוחק את כל התוכנית. אחוז נמוך יותר שמחזיק שנה שווה יותר מאחוז גבוה שמחזיק חודשיים.
ואם יש לכם חמש דקות היום: תכניסו למחשבון את המטרה האמיתית שלכם ואת מה שכבר יש, ותבדקו איזה סכום חודשי הופך אותה לתאריך.
שאלות נפוצות
מה קורה אם חודש אחד לא הפקדתי?
התאריך זז באותו חודש. זה לא הורס את התוכנית, אבל שווה להריץ את החישוב מחדש עם המספר האמיתי, כדי שהתאריך שאתם זוכרים יהיה נכון.
עדיף לשים בבנק או להשאיר בבית?
לסכום שיושב חודשים ארוכים עדיף חשבון נפרד, כי כסף שנמצא במקום שקל להגיע אליו נוטה להיעלם. חשבון נוער אפשר לפתוח מגיל 16, ולפני כן דרך ההורים.
למה התוצאה שונה ממחשבון אחר?
בגלל הנחות. אנחנו מניחים הפקדה בתחילת החודש וריבית חודשית אפקטיבית, כלומר 12 חודשים נותנים בדיוק את האחוז השנתי. מחשבונים אחרים לפעמים מניחים סוף חודש, ואז יוצא מעט אחרת.
רוצים לתרגל את זה על תקציב שלם ולא רק על מטרה אחת? נסו את המשחק משכורת ראשונה.
