

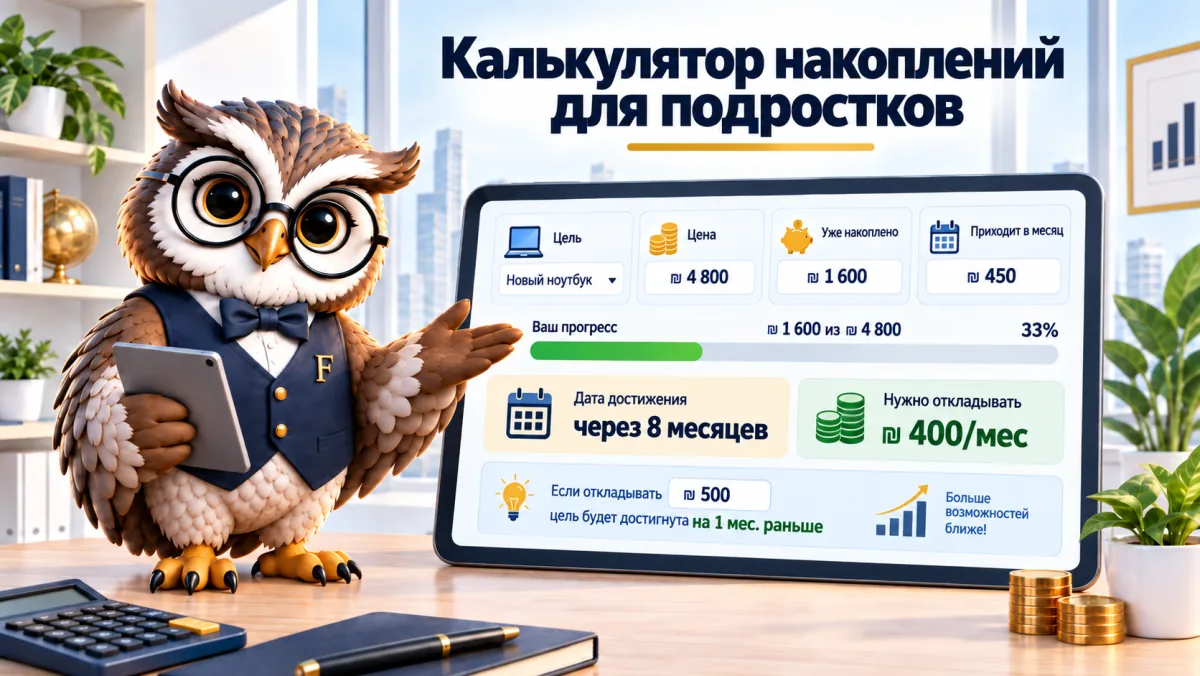

Два режима. Либо вы знаете, сколько откладываете в месяц, и хотите дату, либо у вас есть дата и вы хотите знать, во сколько это обходится в месяц. Калькулятор делает и то и другое, а ещё показывает, какая часть суммы пришла от процентов, а не от вас.
Курсы вождения стоят примерно 8 000 ₪. Поездка после армии — больше. Эти числа выглядят неподъёмными, когда смотришь на них разом, и вполне решаемыми, когда делишь их на месяцы.
Результат предполагает, что вы вносите одну и ту же сумму каждый месяц и не снимаете по дороге. Месяц без взноса сдвигает дату — это нормально, просто пересчитайте заново.
Как считает калькулятор
Он берёт разрыв между тем, что у вас есть, и тем, что нужно, и делит его на ежемесячный взнос. Если вы ввели ставку, он добавляет и её — месяц за месяцем.
Обратите внимание, что происходит, если сдвинуть взнос всего на 100 ₪. При цели в 8 000 ₪ это обычно сдвигает дату на месяцы, а не на недели. Поэтому основная проблема не в процентах, а в сумме, которую вы откладываете.
У вас 1 000 ₪, а нужно 8 000 ₪ на курсы вождения. При взносе 400 ₪ в месяц вы дойдёте через 18 месяцев. При взносе 600 ₪ — через 12. Полтора года против года при разнице в 200 ₪ в месяц.
Что дают 4% годовых на таком сроке
Депозит — это деньги, которые кладут в банк на определённый срок и получают за них процент, а денежный фонд — похожий инструмент, который торгуется на бирже и из которого можно выйти почти когда угодно. В обоих на 2026 год речь идёт примерно о 3–4,5% годовых, и проверять стоит фактические условия, а не заголовок в рекламе.
На 5 000 ₪ за один год это примерно 200 ₪. Приятно, но до цели вас доведёт не это, поэтому калькулятор показывает проценты отдельной карточкой. Деньги почти целиком приходят от вас.
На длинном горизонте картина переворачивается полностью, и это видно в калькуляторе сложного процента.
О чём вам не говорят
Говорят «откладывай» и не говорят, какой это процент от дохода. Если заполнить поле дохода, калькулятор покажет это числом.
Больше пятидесяти процентов дохода — это план, который сломается. Не из-за недостатка дисциплины, а потому что на жизнь ничего не остаётся, и первый же выход с друзьями стирает весь план. Меньший процент, который держится год, стоит больше, чем большой, который держится два месяца.
И если у вас есть пять минут сегодня: введите в калькулятор свою настоящую цель и то, что уже есть, и посмотрите, какая ежемесячная сумма превращает её в дату.
Частые вопросы
Что будет, если один месяц я не отложу?
Дата сдвинется на этот месяц. План это не рушит, но расчёт стоит прогнать заново с настоящим числом, чтобы дата, которую вы помните, была верной.
Лучше держать в банке или дома?
Для суммы, которая лежит долгие месяцы, лучше отдельный счёт: деньги, до которых легко дотянуться, склонны исчезать. Молодёжный счёт можно открыть с 16 лет, а раньше — через родителей.
Почему результат отличается от другого калькулятора?
Из-за допущений. Мы считаем взнос в начале месяца и эффективную месячную ставку, то есть 12 месяцев дают ровно годовой процент. Другие калькуляторы иногда считают конец месяца — и тогда выходит немного иначе.
Хотите потренироваться на целом бюджете, а не на одной цели? Попробуйте игру «Первая зарплата».
