

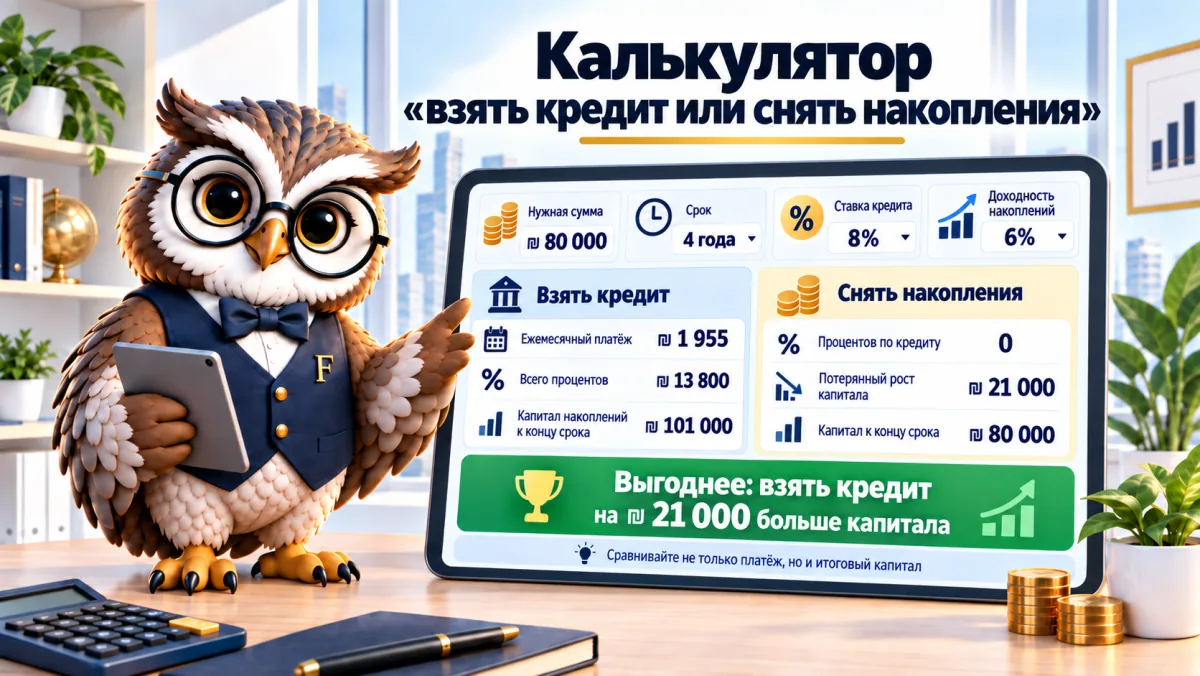

У вас 100 000 ₪ в биржевом фонде, и нужны 100 000 ₪ на ремонт. Банк предлагает кредит под 7%, фонд в среднем давал 7% в год. Интуиция говорит, что это ничья. Калькулятор говорит, что снятие выгоднее на 7 110 ₪: эффективная ставка по кредиту — 7,23%, а налог есть в обоих случаях. Поменяйте ставку на 4% — и картина переворачивается: кредит выгоднее на 2 618 ₪.
Разница между двумя ответами — считаные проценты, и именно поэтому калькулятор «кредит под накопления» должен считать всё, а не просто сравнивать ставку с доходностью.
Расшифровка
Вариант с кредитом: инвестиция остаётся и растёт, вы платите ежемесячный платёж и комиссии, а в конце — налог с прибыли. Вариант со снятием: вы платите налог с уже накопленной прибыли, а сумму, которая уходила бы банку, каждый месяц вкладываете под ту же доходность. Сравнение идёт по чистому капиталу в конце срока. Доходность инвестиции — это допущение, ставка по кредиту — факт.
Что сравнивает калькулятор
Два пути, которые заканчиваются в один и тот же день с одинаковыми тратами из кармана по дороге:
- Путь с кредитом: берут сумму в банке, платят каждый месяц взнос и комиссию за ведение, плюс комиссию за открытие вначале. Инвестиция остаётся и растёт по заложенной доходности. В конце срока платят налог со всей прибыли, включая ту, что была накоплена заранее.
- Путь со снятием: продают сегодня. С той части, что является прибылью, платят налог сразу. А затем каждый месяц сумму, которая шла бы банку, вносят в инвестицию под ту же доходность. В конце платят налог с новой прибыли.
Результат — чистый капитал в конце срока по каждому пути и разница между ними. Кроме того, калькулятор ищет доходность равновесия: доходность, ниже которой кредит начинает проигрывать. В примере со ставкой 7% она равна 9,9%. То есть чтобы кредит под 7% окупился, инвестиция должна давать почти 10% в год — из-за налога и эффективной ставки.
Почему «ставка против доходности» недостаточно?
Три причины, и каждая двигает ответ на несколько тысяч шекелей:
Первая: налог. Доходность 7% — это 5,25% после 25% налога, а с реальным налогом чуть больше. Ставка 7% по кредиту остаётся 7%, и даже 7,23%, потому что взимается ежемесячно.
Вторая: уже накопленная прибыль. Если 30% суммы в фонде — прибыль, снятие сегодня стоит 7 500 ₪ налога сразу. Деньги, уходящие сегодня, стоят больше денег, уходящих через пять лет, и калькулятор это учитывает.
Третья: месячный платёж никуда не исчезает. На пути со снятием те же 1 980 ₪ в месяц не идут банку, и их можно инвестировать. Калькуляторы, сравнивающие «сколько будет стоить инвестиция через 5 лет» со «сколько стоил кредит», это игнорируют и приходят к числу, которое выглядит убедительно и неверно.
Кредит под кран-хиштальмут: 4% против 7%
Кредит под кран-хиштальмут (керен хишталмут, קרן השתלמות), ставка около прайма, скажем 4%. Сама инвестиция даёт 7% и свободна от налога, если фонд ликвиден. В калькуляторе: налог «без», ставка 4%, доходность 7%, накопленная прибыль 50%. Кредит выгоднее на 8 396 ₪ на 100 000 ₪ за пять лет, а доходность равновесия падает до 4,2%. Это классический случай, когда дешёвый кредит под безналоговый актив выигрывает, и здесь — с большим отрывом.
Тот же расчёт с обычным биржевым фондом (налог 25% реальный, накопленная прибыль 30%): кредит выгоднее лишь на 2 618 ₪, а доходность равновесия — 5,9%. Преимущество есть, но тонкое. Один плохой год на рынке его стирает.
Чего числа не говорят
Ставка по кредиту определённа, доходность — нет. Разница в 2 618 ₪ в пользу кредита исходит из 7% каждый год, а на деле будут годы и с минус 15%. Тот, кто берёт кредит и оставляет инвестицию, принимает на себя рыночный риск с деньгами, которые он должен. Это оправданно, когда разрыв велик, а доходность равновесия намного ниже ожидаемой. Когда разрыв мал, это ставка на несколько тысяч шекелей при обязательстве в 1 980 ₪ в месяц.
И есть соображение, у которого нет числа: если доход не гарантирован, месячный платёж — это давление, а снятие — спокойствие. Введите свои числа, посмотрите на доходность равновесия и спросите себя, действительно ли вы верите в доходность выше неё на пять лет вперёд.
Частые вопросы о кредите под накопления
Что такое доходность равновесия?
Годовая доходность инвестиции, при которой оба пути заканчиваются одинаковым капиталом. Выше неё кредит окупается, ниже — лучше снять. В примере со ставкой 7% она равна 9,9%, при ставке 4% — 5,9%.
Как узнать, какая часть суммы — накопленная прибыль?
В отчёте инвестиционного дома или в приложении: «прибыль/убыток» против «стоимости». Если вы вложили 70 000 ₪, а стоимость сегодня 100 000 ₪, накопленная прибыль — 30%. Она определяет, сколько налога вы заплатите, если снимете сегодня.
Подходит ли калькулятор для кредита под кран-хиштальмут?
Да. Введите ставку кредита, которую предлагает фонд, а в налоге выберите «без налога», если фонд ликвиден (после 6 лет). Обычно это как раз тот случай, где кредит выигрывает с наибольшим отрывом.
А что с кредитом под нулевой процент?
Введите ставку 0%. Кредит выиграет почти всегда: инвестиция продолжает работать, а налог откладывается. Проверьте только, нет ли месячной комиссии за ведение или комиссии за открытие, которые прячут ставку.
Почему результат отличается от других калькуляторов?
Большинство калькуляторов вычитают стоимость кредита из стоимости инвестиции и игнорируют то, что на пути со снятием тот же месячный платёж инвестируется. Мы сравниваем чистый капитал в конце при одинаковых тратах из кармана в обоих путях, поэтому разницы у нас меньше — и честнее.
Читайте также: Калькулятор шарового кредита · Калькулятор сложного процента · Пассивные инвестиции и фондовый рынок
