

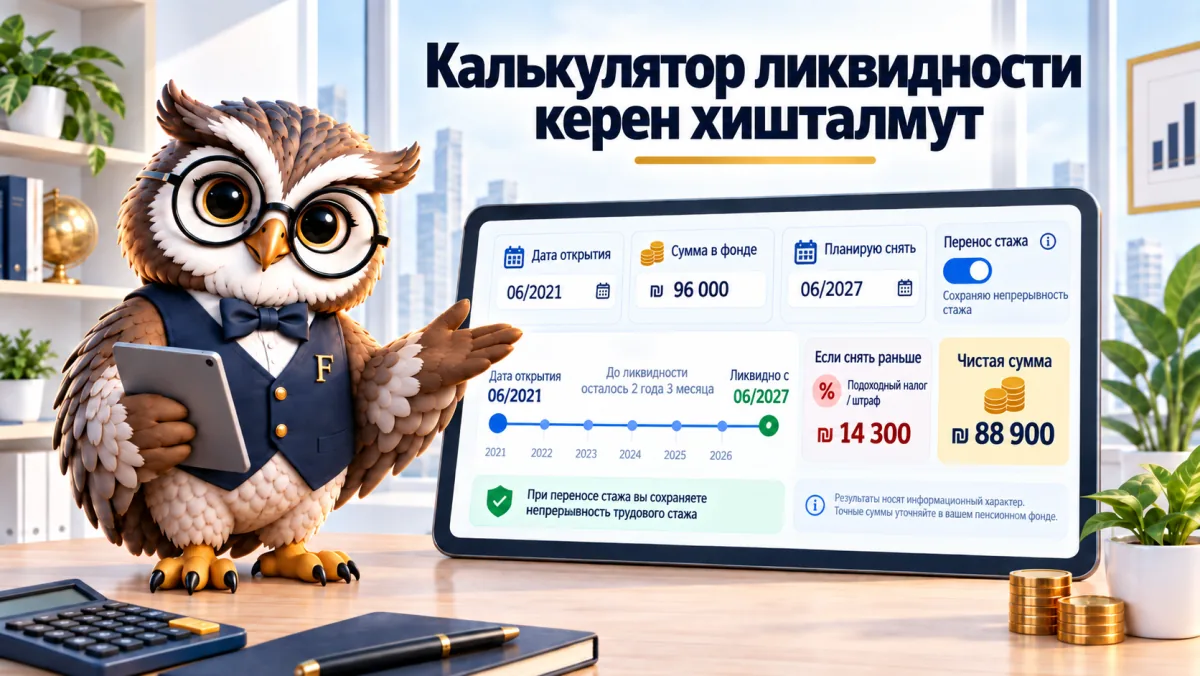

Кран-хиштальмут (керен хишталмут, קרן השתלמות) с 60 000 ₪, открытый в марте 2022 года, станет ликвидным в марте 2028-го. Снятие сегодня, за полтора года до срока, обойдётся в 14 880 ₪ налога тому, кто находится в ступени 31%. Калькулятор ликвидности кран-хиштальмут ниже считает точную дату и цену нетерпения.
Считаем по введённым вами данным.
Откуда берётся налог
| Цель | Требуемый стаж | Дата | Статус |
|---|
Модель: стаж считается с конца месяца, в котором сделан первый взнос. Фонд становится ликвидным через 6 лет на любую цель и через 3 года — на учёбу и повышение квалификации либо для достигших пенсионного возраста. При снятии раньше срока налогом по предельной ставке облагаются доля работодателя и вся прибыль. Доля работника уже облагалась в зарплате и повторно не облагается. Фонд не знает вашей ставки и может удержать 47%, а разницу возвращают через справку налогового инспектора заранее или заявлением на возврат в конце года. Перевод из фонда в фонд сохраняет стаж. Данные на 2026 год, источники: Коль-Зхут, Указ о подоходном налоге. Это прогноз, а не консультация.
6 лет или 3
Стаж считается с конца месяца, в котором поступил первый взнос, — не со дня подписания бланка и не с начала работы. Через 6 лет фонд ликвиден для любой цели и в любом возрасте: можно снять всё, можно часть, а можно оставить и дальше пользоваться освобождением прибыли от налога. В законе есть два коротких пути. Первый — 3 года на оплату повышения квалификации или учёбы, и назначение надо подтвердить перед кассой. Второй — 3 года для того, кто достиг пенсионного возраста (гиль приша, גיל פרישה), и тогда деньги свободны для любой цели. Здесь есть деталь, которая застаёт людей врасплох: если работодатель перечислил взнос задним числом, стаж начинается с самого раннего месяца того налогового года, за который сделан взнос, — и это может сдвинуть дату ликвидности на несколько месяцев назад в вашу пользу. Это стоит проверить в годовом отчёте фонда, а не предполагать. Полезно знать и то, что стаж меряется по фонду, а не по работодателю и не по вашему стажу на работе: работник, сменивший три места и сохранивший один фонд, набирает единую длинную непрерывность, а работник, оставшийся десять лет на одном месте, но открывавший новый фонд каждый раз, когда работодатель менял поставщика, начинает счёт заново снова и снова. Фонд помнит. Работодатель — нет.
А что будет, если вы перестали вносить — например, перешли на работу без кран-хиштальмут? Фонд остаётся вашим и продолжает набирать доходность, а часы шести лет продолжают идти и без новых взносов. Это одна из причин не закрывать спящий фонд: он становится ликвидным в свою дату, и тогда у вас есть сумма, свободная от налога, которая продолжает работать.
Что именно облагается при досрочном снятии?
Не всё. Доля работника, то есть то, что удерживалось из чистой зарплаты, уже обложена в своё время и второй раз не облагается. Облагаются доля работодателя и вся накопленная в фонде прибыль, а налог с них идёт по вашей предельной налоговой ступени того года.
В примере с 60 000 ₪, где прибыль составляет 20% остатка, а соотношение взносов обычное, 36 000 ₪ — это доля работодателя и 12 000 ₪ — прибыль. Вместе 48 000 ₪ облагаются, что даёт 14 880 ₪ в ступени 31% и 22 560 ₪ в ступени 47%. Тот же фонд, тот же день — разница 7 680 ₪ только из-за вашего дохода в этом году. Тот, кто находится между работами и знает, что его годовой доход будет низким, попал ровно в тот год, когда досрочное снятие стоит меньше всего.
Почему 47%
Потому что касса не знает, сколько вы зарабатываете. У неё нет расчётного листка (тлуш сахар, תלוש שכר) и нет сведений о других доходах, и по умолчанию она удерживает по самой высокой ступени, 47%, оставляя вам разбираться с разницей в налоговой. Исправить можно двумя способами: принести справку налогового инспектора (пкид шума, פקיד שומה) до снятия или после конца года подать заявление на возврат налога и получить разницу обратно с индексацией и процентами. Первый путь быстрее. Второй проще. В обоих деньги к вам возвращаются, но с разрывом во времени: предварительная справка уменьшает удержание уже в день снятия, а заявление на возврат вернёт разницу только после конца налогового года — иногда спустя месяцы после того, как деньги вам понадобились. Тому, кто заранее знает, что снимает в год с низким доходом, стоит взять справку: именно там разрыв между 47% и настоящей ступенью наибольший.
Перевод сохраняет стаж, закрытие его стирает
Кран-хиштальмут можно перевести из одной компании в другую, и перевод сохраняет исходный стаж. Тот, кто набрал 5 лет в одном фонде и переводит его в другую компанию, сможет снять через год: стаж сохраняется полностью.
А вот тот, кто снимает всё и открывает новый фонд, начинает свои 6 лет с нуля. Это дорогая ошибка в этой теме, и случается она часто при переходе между местами работы, когда новый работодатель открывает фонд у своей компании, а старый фонд никто не переводит. Таблица собирает три даты, актуально на 16 сентября 2026 года, по правилам из Коль-Зхут.
| Цель снятия | Требуемый стаж | Что надо доказать |
|---|---|---|
| любая цель | 6 лет | ничего |
| повышение квалификации или учёба | 3 года | подтверждение учёбы и квитанции |
| любая цель, после пенсионного возраста | 3 года | возраст |
Проверьте дату первого взноса
Не дату открытия счёта. Годовой отчёт фонда показывает, когда фактически поступил первый взнос, и именно с этого месяца отсчитываются шесть лет, так что даже разница в два месяца между тем, что вы помните, и тем, что записано, может сдвинуть дату ликвидности. У кого есть два старых и забытых фонда, тот может обнаружить, что один из них ликвиден уже несколько лет.
Моё мнение: ликвидный кран-хиштальмут — самые дорогие деньги для снятия в Израиле, и как раз потому, что налога на них нет. Это единственный инструмент, оставшийся свободным от налога на прирост капитала (мас ревахей хон, מס רווחי הון) после реформ, и каждый ушедший из него шекель теряет эту льготу навсегда: вернуть его внутрь сверх потолков взносов нельзя. Потолок льготы в 2026 году — зарплата 15 712 ₪ в месяц, а сверх неё взнос работодателя считается облагаемым доходом уже в день взноса. Сколько фондов в Израиле снимают в день, когда они становятся ликвидными, мы не проверяли: такие данные не публикуются, — но управляющие активами, говорящие об этом, оценивают, что речь об очень большой части вкладчиков.
Частые вопросы о ликвидности кран-хиштальмут
Когда кран-хиштальмут становится ликвидным?
Через 6 лет с конца месяца первого взноса — для любой цели. Через 3 года можно снять на повышение квалификации и учёбу, а также для любой цели тому, кто достиг пенсионного возраста.
Сколько налога платят при снятии до 6 лет?
По вашей предельной налоговой ступени, с доли работодателя и со всей прибыли. На фонде в 60 000 ₪ с прибылью 20% это 14 880 ₪ в ступени 31%.
Можно ли снять только часть денег?
Да, когда фонд ликвиден. Частичное снятие оставляет фонд действующим, а стаж — нетронутым, в отличие от полного снятия, которое закрывает счёт и заставляет начинать новый отсчёт шести лет, если вы захотите вносить снова.
Что происходит со стажем при смене работы?
Стаж принадлежит фонду, а не работодателю. Если перевести старый фонд в новую компанию, он сохраняется; а если открыть новый фонд и оставить старый, каждый считает свои годы отдельно.
Мой фонд ликвиден — стоит ли снимать?
Зависит от цели. Это единственный инструмент, где прибыль свободна от налога, поэтому деньги, которые не нужны, лучше там и оставить, — но у того, кто закрывает кредит под высокую ставку, расчёт может перевернуться.
Читайте также: Сравнение фондов кран-хиштальмут · Как снять керен хишталмут · Перевод без потери стажа · Кредит вместо снятия · После увольнения · Все калькуляторы
