

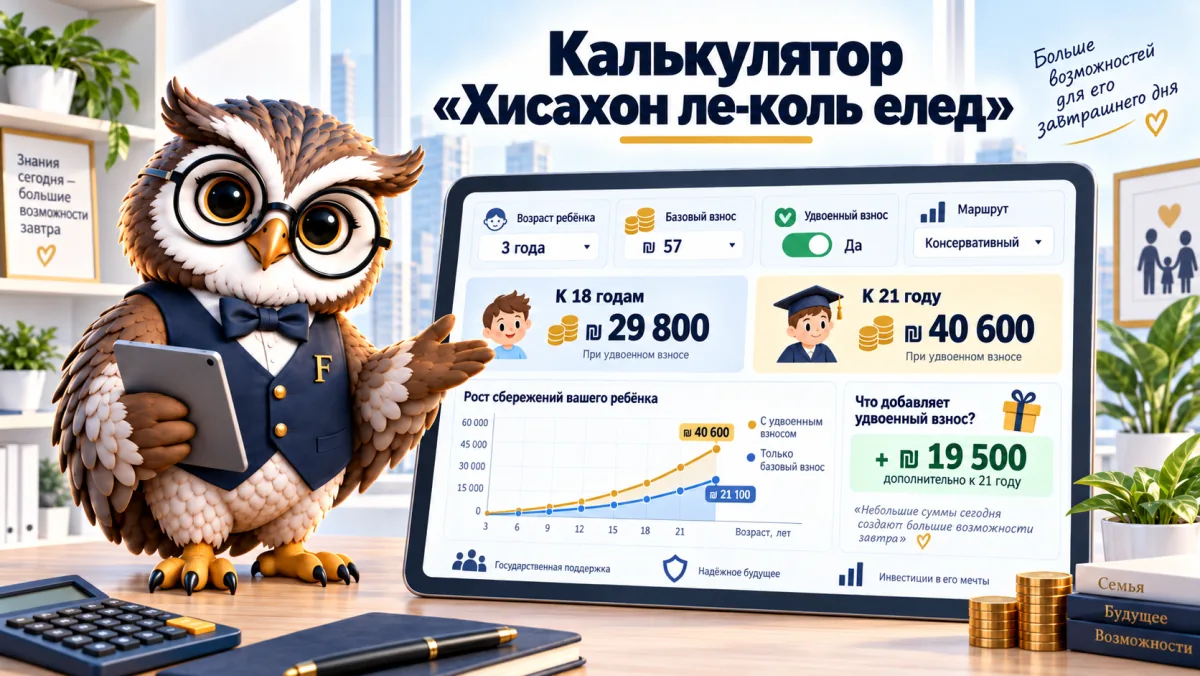

58 ₪ в месяц звучат как ничто. Для младенца, родившегося сегодня, если удвоить их из пособия на детей и выбрать маслуль (מסלול) с доходностью 5% в год, речь о 41 035 ₪ к 18 годам. Калькулятор программы «Сбережение для каждого ребёнка» (хисахон ле-коль елед, חיסכון לכל ילד) ниже показывает, сколько накопится вашему ребёнку — по его сегодняшнему возрасту и выбранному маслулю.
Считаем по введённым вами данным.
| Возраст ребёнка | Ориентировочные накопления | из них взносы |
|---|
Модель: ежемесячный взнос до 18 лет со сложным процентом помесячно, гранты по году рождения (291 ₪ в 3 года и 291 ₪ в 12 или 13 лет для родившихся с 2017 года либо 582 ₪ в 18 лет для родившихся раньше) и ещё 582 ₪ тем, кто не снимает деньги до 21 года. Между 18 и 21 годом взносов нет, а деньги продолжают накапливаться. Комиссии до 21 года платит Битуах леуми, а с 21 года они списываются с накоплений. При снятии с прибыли удерживается налог на прирост капитала. Историческая доходность не является обещанием. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Удвоение стоит 20 025 ₪
Ведомство национального страхования (битуах леуми, המוסד לביטוח לאומי) вносит 58 ₪ в месяц за каждого ребёнка, получающего пособие на детей, до 18 лет. Родители могут добавить ещё 58 ₪ из самого пособия и таким образом удвоить взнос до 116 ₪. Это единственная кнопка, которая действительно в ваших руках, и стоит она немало: младенец, родившийся сегодня, придёт к 18 годам к 41 035 ₪ с удвоением и к 21 010 ₪ без него — разница 20 025 ₪ при доходности 5% в год. Те 58 ₪, что не ушли в накопление, попадают на текущий счёт и смешиваются с остальными расходами месяца. Удвоение можно в любой момент остановить и вернуть, так что решение полностью обратимо, — и это делает его одним из самых лёгких решений в теме. Тот, чей доход не позволяет отказаться от 58 ₪ в месяц, ошибки не делает. Его порядок приоритетов просто верен.
Маслуль меняет больше, чем удвоение
Для того же младенца при том же удвоенном взносе финал определяет маслуль: 33 834 ₪ при доходности 3% в год, 41 035 ₪ при 5% и 50 052 ₪ при 7%. Разрыв между краями, 16 218 ₪, больше всего, что родители внесли сами за 18 лет, — и поскольку те же деньги лежат в той же программе с теми же комиссиями, единственное различие между этими тремя числами — галочка в бланке.
Таблица показывает того же младенца в трёх маслулях, актуально на 16 сентября 2026 года, по расчёту калькулятора.
| Маслуль | В 18 лет | В 21 год | Из них прибыль к 18 годам |
|---|---|---|---|
| банк или низкий риск, 3% | 33 834 ₪ | 37 554 ₪ | 8 196 ₪ |
| средний риск, 5% | 41 035 ₪ | 48 086 ₪ | 15 397 ₪ |
| повышенный риск, 7% | 50 052 ₪ | 61 897 ₪ | 24 414 ₪ |
Эти числа — сценарий, а не обещание. Доходность 7% в год — исторический средний показатель акционных маслулей, а не прямая линия, и по дороге будут красные годы: тот, кто держал акционный маслуль в 2008 году, видел, как касса теряет треть стоимости за месяцы, а тот, кто её не трогал, видел, как она возвращается и растёт в следующие годы. В банке картина обратная и не обязательно более безопасная: фиксированные 3% в период, когда индекс растёт на 4%, сохраняют номинальную сумму и стирают её покупательную способность. Есть и маслули с привязкой к индексу и маслули с точками выхода каждые 5 лет — компромисс между двумя. Что известно точно: у годовалого ребёнка впереди 17 лет инвестирования, и это как раз та ситуация, в которой берут риск, а у 16-летнего осталось два года, и резкое падение в последний год бьёт по нему, не оставляя времени восстановиться. Сами кассы, с их комиссиями и доходностями, можно сравнить в сравнении «Хисахон ле-коль елед», а механизм сложного процента объяснён в калькуляторе сложного процента.
Что происходит в 18 и в 21 год?
Деньги не открываются автоматически. В 18 лет ребёнок может снять их с согласия родителя, и есть четыре точки выхода: 18 лет и месяц, 19, 20 и 21, так что тому, кто хочет оставить деньги ещё на год, не нужно делать ничего, кроме как не трогать. С 21 года он снимает сам, без чьего-либо разрешения, и получает бонус 582 ₪ за само ожидание.
Две менее известные вещи. Комиссии до 21 года платит Ведомство национального страхования, а не накопление; с 21 года они переходят к вам, так что забытая касса начинает съедаться. А при снятии с прибыли удерживается налог на прирост капитала (мас ревахей хон, מס רווחי הון) — здесь около 3 849 ₪ в маслуле под 5%. Полное освобождение существует только в маслуле купат-гемель для инвестиций (קופת גמל להשקעה) и только для того, кто оставляет деньги до пенсионного возраста (гиль приша, גיל פרישה) и снимает их ежемесячной выплатой; такой путь подходит немногим.
Бонусы
Они зависят от даты рождения, и это запутало немало родителей. Дети, родившиеся до 1 января 2017 года, получают бонус 582 ₪, который вносится в накопление в 18 лет. Дети, родившиеся после этой даты, получают вместо него два меньших бонуса: 291 ₪ в 3 года и 291 ₪ в 12 лет для девочек или в 13 для мальчиков. В обоих вариантах добавляется бонус 21 года. Всё начисляется автоматически.
Проверьте, где лежат деньги
Большинство родителей маслуль не выбирали. Кто не выбрал, был распределён автоматически — обычно в консервативный маслуль или в банк, — и так остаётся годами. Проверка занимает пять минут на сайте Ведомства национального страхования. Там видны точный остаток, управляющая компания и маслуль, и оттуда же их меняют.
Моё мнение: эта программа — самое близкое к бесплатному обеду, что есть в Израиле: государство вносит, государство платит комиссии, а деньги принадлежат ребёнку. Два единственных действия, которые требуются от вас, — удвоение и выбор маслуля — занимают вместе меньше получаса и стоят в примере выше почти 30 000 ₪. Сколько родителей в Израиле действительно меняли маслуль с 2017 года, мы не проверяли: в полезной разбивке эти данные не публикуются, — а по разговорам на местах похоже, что большинство открыло конверт один раз и забыло о нём.
Частые вопросы о калькуляторе «Сбережение для каждого ребёнка»
Сколько денег будет у ребёнка в 18 лет?
Зависит от возраста, в котором начали, и от маслуля. Младенцу, родившемуся сегодня, с удвоением и доходностью 5% в год ожидается 41 035 ₪, без удвоения — 21 010 ₪.
Как удвоить взнос?
Выбрать на сайте Ведомства национального страхования добавление 58 ₪ из пособия на детей. Перевод выполняется автоматически каждый месяц, и отменить его можно в любой момент.
Можно ли сменить маслуль по ходу?
Да, на любом этапе и бесплатно — и между купат-гемель для инвестиций и банком, и между уровнями риска. Принято снижать риск за два-три года до ожидаемого снятия, чтобы резкое падение рынка не застало накопление ровно тогда, когда оно нужно.
Платят ли налог с накопления?
При снятии удерживается налог на прирост капитала только с прибыли, а не со взносов. Полное освобождение есть лишь в маслуле купат-гемель для инвестиций, снимаемом выплатой в пенсионном возрасте.
Что будет, если не снять в 18 лет?
Деньги продолжают работать. Тот, кто ждёт до 21 года, получает дополнительный бонус 582 ₪ и снимает без согласия родителя, а с 21 года комиссии уже вычитаются из самого накопления.
Читайте также: Калькулятор накоплений для детей · Сравнение «Хисахон ле-коль елед» · Все калькуляторы
