

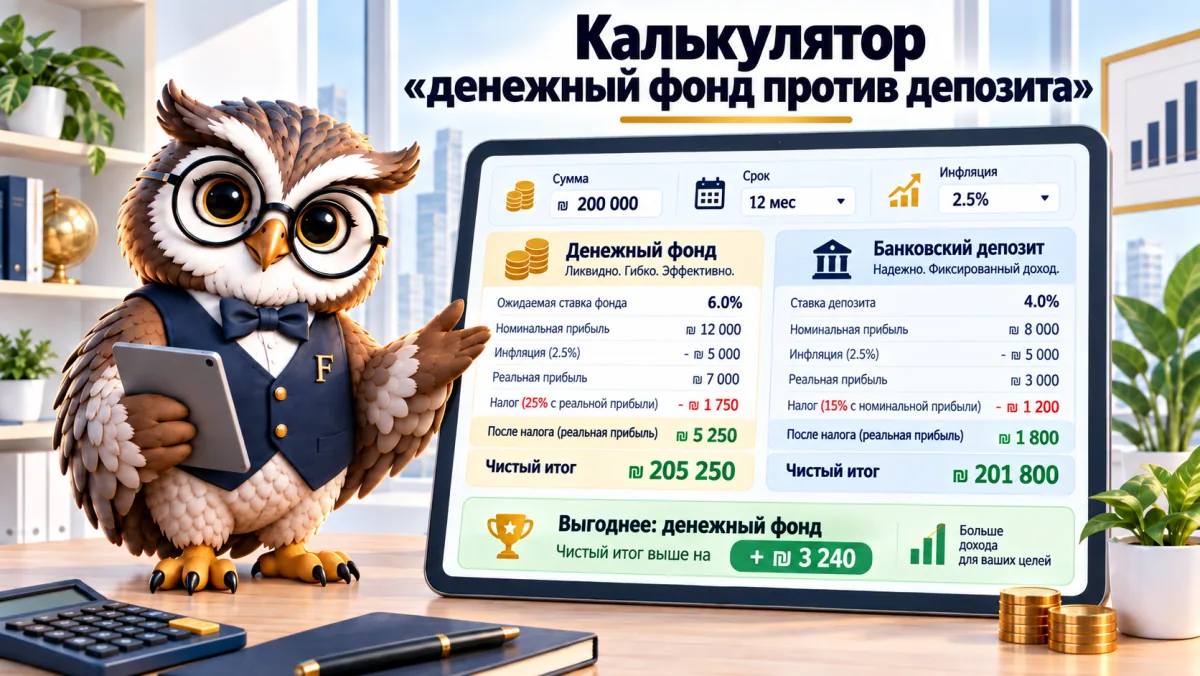

Признаем сразу: одного ответа здесь нет. Всё зависит от трёх чисел, и одного из них — инфляции — заранее не знает никто. На 50 000 ₪ за год, депозит под 3% против денежного фонда под 3,5% брутто (комиссия 0,15%), фонд оставляет 51 444 ₪, а депозит 51 275 ₪ — разница 169 ₪ после налога. При одинаковой ставке в обоих ответ переворачивается в зависимости от инфляции, и калькулятор «денежный фонд против депозита» ниже показывает, где именно.
| Год | Депозит нетто | Денежный фонд нетто | Разница в пользу фонда |
|---|
Шекелевый неиндексируемый депозит: 15% налога со всех процентов. Денежный фонд: 25% налога с прибыли сверх инфляции, удерживается только при продаже. Оба варианта считаются по сложному проценту раз в год, без комиссий за покупку (в большинстве банков комиссии за денежный фонд нет, но стоит проверить). Ставка и доходность здесь — ваши допущения, а не обещание. Налоговые данные на 2026 год, источник: Налоговое управление. Это прогноз, а не инвестиционная консультация.
Два разных налога на одну и ту же прибыль
С шекелевого депозита без привязки платят 15% налога со всех процентов, независимо от инфляции (Налоговое управление, по состоянию на 2026 год). Прибыль денежного фонда облагается по 25%, но только в части сверх роста индекса и только при продаже, так что пока деньги внутри, они продолжают накапливаться на полную сумму, а не на остаток после удержания у источника. Если совсем просто: депозит облагается с числа, фонд — с покупательной способности.
На 50 000 ₪ за год депозит под 3% даёт 1 500 ₪ процентов, 225 ₪ налога, 51 275 ₪ на руки. Денежный фонд под 3,5% брутто минус 0,15% комиссии даёт 1 675 ₪ прибыли. При инфляции 1,5% (индекс за июль 2026 года, Центральное статистическое бюро) 750 ₪ из них — лишь сохранение стоимости денег, поэтому налог идёт только с 925 ₪: 231 ₪, и 51 444 ₪ на руки. Налог в фонде в шекелях выше (231 против 225), и всё же фонд выигрывает 169 ₪, потому что стартовал с более высокой доходности. Пока всё просто. Накопление за несколько лет можно посмотреть и в калькуляторе сложного процента.
3% здесь и 3% там — и всё равно не одно и то же
Вернёмся к примеру, но сравняем ставки: 3% в депозите, 3% в фонде, без комиссии. Теперь всё зависит от третьего числа.
| Инфляция | Депозит нетто | Денежный фонд нетто | Разница | Примечание |
|---|---|---|---|---|
| 0% | 51 275 ₪ | 51 125 ₪ | 150 ₪ депозиту | без инфляции 25% со всего хуже, чем 15% со всего |
| 1,2% | 51 275 ₪ | 51 275 ₪ | ничья | точка равновесия, которую находит калькулятор |
| 1,5% | 51 275 ₪ | 51 312 ₪ | 38 ₪ фонду | инфляция июля 2026 года |
| 3% | 51 275 ₪ | 51 500 ₪ | 225 ₪ фонду | реальная прибыль нулевая, налог в фонде нулевой |
При нулевой инфляции депозит лучше на 150 ₪: 25% с 1 500 ₪ — это 375 ₪ против 225 ₪ в депозите. При 3% реальная прибыль фонда равна нулю, налог нулевой, и все 1 500 ₪ остаются, тогда как депозит всё ещё платит 225 ₪ налога с процентов, которые стоят меньше. И вот что сбивает с толку большинство: оба инструмента потеряли покупательную способность одинаково, но налог за это заплатил только один. Точка равновесия здесь — 1,2%, выше неё фонд, ниже депозит (калькулятор считает эту точку для любой ставки и доходности, которые вы введёте). Беда в том, что никто не знает, какой будет инфляция в ближайший год. Цель Банка Израиля (בנק ישראל) — 1–3%, июль 2026 года закрылся на 1,5% (опубликовано 14 августа), а индекс за август выходит 15 сентября. При прогнозе 1,6% фонд выигрывает еле-еле, при 3% — уверенно, а год назад, когда фонды давали около 4,4%, числа были больше с обеих сторон. Депозит сегодня, кстати, предлагает около 3% годовых (по проверке «Бизпортал», август–сентябрь 2026 года), а денежные фонды — примерно 3,25–3,35% нетто после комиссии, то есть в сегодняшних числах сравнение начинается с небольшого преимущества фонда ещё до налога.
И со временем разрыв не исчезает. Он лишь движется медленно. При тех же 3% с обеих сторон и инфляции 1,5% три года на 50 000 ₪ оставляют 54 048 ₪ в фонде против 53 941 ₪ в депозите, а через пять лет — 56 939 ₪ против 56 769 ₪. Точка равновесия почти не сдвигается: 1,22% на три года и 1,24% на пять. Если инфляция дойдёт до 3%, те же три года дают уже 695 ₪ разницы в пользу фонда. Иначе говоря: время не меняет победителя, оно лишь увеличивает разрыв в ту сторону, которую изначально задаёт инфляция.
Ликвидность
Из денежного фонда продают в любой торговый день, и деньги на счёте на следующий рабочий день — без штрафа и без точек выхода. Из закрытого депозита выходят только в срок или в точке выхода, иногда с отказом от процентов. В большинстве банков комиссии за покупку и продажу денежного фонда нет, но это стоит проверить в тарифах вашего банка до покупки: все банки мы не проверяли. Разница звучит технически. На практике она нередко решает больше, чем разрыв в доходности: деньги, запертые на целый год, недоступны ровно в тот день, когда выясняется, что они нужны, а тот, кто снимает их раньше, отказывается от части процентов или от всех.
Что не так со ставкой, известной заранее?
Аргумент в пользу депозита — определённость: вы с первого дня знаете, сколько будет в конце. Это правда, и у неё есть невидимая цена. Доходность денежного фонда движется вместе со ставкой Банка Израиля, которая опустилась до 3,25% с 1 сентября 2026 года (прайм 4,75%), а следующее решение — 21 октября. Если ставка продолжит падать, депозит, зафиксировавший 3% годовых, будет выглядеть всё лучше. А если она останется или вырастет, фонд обновится вверх, а депозит останется позади. Определённость депозита — это ставка на направление процентной ставки, только называется она надёжностью. (А тот, кто закрывает депозит на три года под фиксированные 3%, ставит по-крупному: в нашем примере за 36 месяцев при тех же данных фонд оставляет на 526 ₪ больше.)
Чего таблица не показывает
Риск — потому что в обоих инструментах он почти нулевой. Льготу для тех, кому 60 и больше, на проценты и прибыль: она есть в законе, но в калькулятор не вошла, поскольку суммы на 2026 год мы не проверяли. И ставку по депозиту, которую можно выбить звонком в отделение, — обычно выше указанной на сайте (наши сравнения исходят из числа с сайта).
Вопрос, на который у меня ответа нет: сколько от разрыва между 3% в депозите и 3,35% в фонде останется после решения 21 октября? Если Банк Израиля снизит ещё на четверть процента, числа в таблице сдвинутся, и направление не гарантировано.
Частые вопросы о денежном фонде и депозите
Сколько налога платят с банковского депозита?
15% с процентов по шекелевому депозиту без привязки — со всех процентов, даже если инфляция их съела. По состоянию на сентябрь 2026 года. По депозиту с привязкой к индексу налог составляет 25% с реальных процентов.
Платит ли налог денежный фонд?
25% с реальной прибыли, сверх роста индекса, и только при продаже. Если фонд заработал меньше инфляции, налога нет.
Что лучше в 2026 году, депозит или денежный фонд?
Зависит от инфляции и разрыва ставок. При одинаковой ставке фонд предпочтительнее начиная с инфляции 1,2%. При 3% в депозите против 3,35% нетто в фонде он выигрывает почти в любом сценарии. Тому, кому нужна зафиксированная ставка на долгий срок или у кого нет брокерского счёта, депозит проще.
Можно ли потерять в денежном фонде?
Почти нет. Фонд держит депозиты и краткосрочные займы Банка Израиля, дневные колебания крайне малы, но гарантии, как у депозита, у него нет.
Когда платят налог по фонду?
Только при продаже. До тех пор прибыль продолжает накапливаться, и это преимущество перед депозитом, который удерживает налог на каждой процентной станции.
Читайте также: Калькулятор сложного процента · Калькулятор цели накопления · Все калькуляторы
