

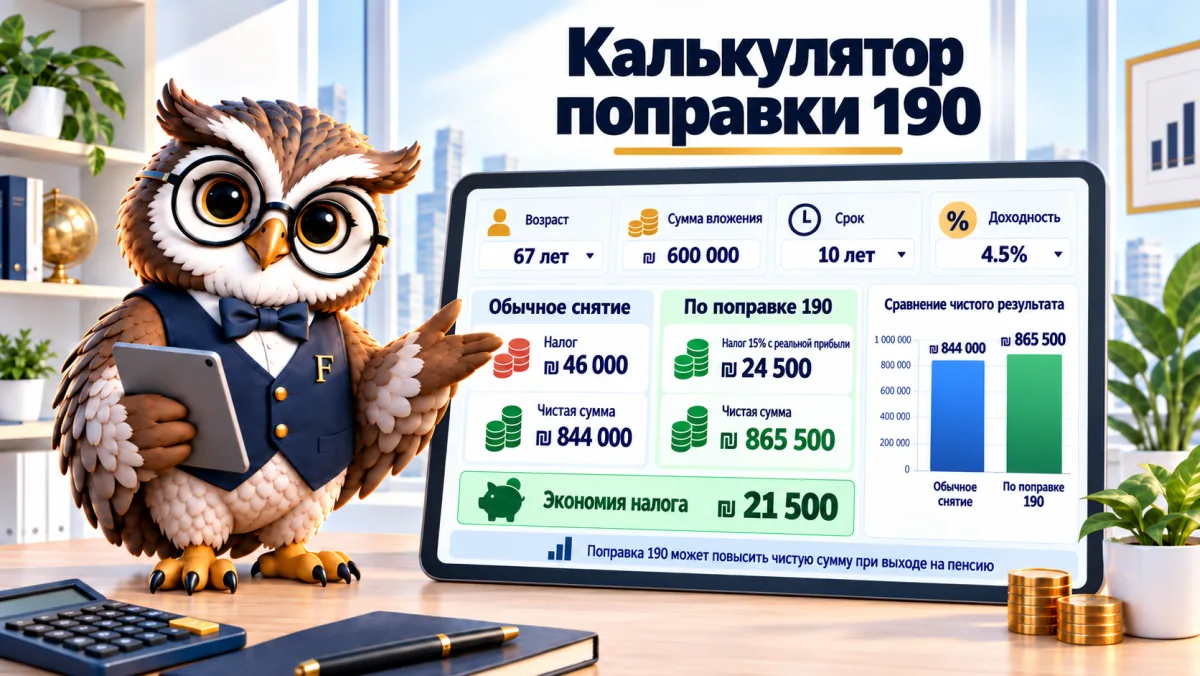

У вас освободились 300 000 ₪, вам 62 года, и из пенсионного фонда (керен пенсия, קרן פנסיה) приходит выплата 6 000 ₪ в месяц. Агент предлагает купат-гемель по поправке 190 (тикун 190, תיקון 190) — с налогом 15% вместо 25%. По калькулятору поправки 190 ниже при инфляции 2% эта льгота стоит минус 244 ₪ через десять лет, а при инфляции 4% превращается в потерю 17 329 ₪ против купат-гемель для инвестиций (קופת גמל להשקעה).
—
| Год | Нетто по поправке 190 | Нетто в обычном портфеле | Нетто в купат гемель ле-хашкаа |
|---|
Сравнение делается по части, превышающей потолок освобождённых выплат в налоговом году взноса, потому что только она попадает под режим поправки 190. Доходность нетто = доходность минус комиссии (годовое приближение), одинаковая во всех вариантах. Поправка 190: 15% налога с номинальной прибыли при снятии капиталом. Обычный портфель и купат гемель ле-хашкаа: 25% с реальной прибыли. Возраст 60 лет, минимальная пенсия 5 306 ₪ и потолок 38 412 ₪ актуальны на 2026 год, источники: Налоговое управление и Управление рынка капитала. Это прогноз, а не налоговая консультация.
Кто вообще может вносить по поправке 190?
Три условия, и все проверяются в день снятия, а не в день взноса. Возраст 60 и старше. Ежемесячная выплата не менее 5 306 ₪ (это минимальная выплата на 2026 год, в 2025-м было 5 183 ₪) из пенсионного фонда или управляемой страховки (битуах менаалим, ביטוח מנהלים), причём пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) от Битуах Леуми не засчитывается. И третье условие, которое удивляет большинство: первые 38 412 ₪, внесённые в налоговом году, считаются освобождёнными платежами и в режим не попадают вовсе. Из 300 000 ₪ остаётся 261 588 ₪, по которым калькулятор и делает сравнение, а остальные наши калькуляторы лежат на полке инструментов.
Что будет, если снять и первые 38 412 ₪ одной суммой? Это снятие не по правилам, и налог с него — 35% со всей суммы, а не с прибыли.
Эту часть оставляют на выплату либо вносят в другом налоговом году.
15% с номинальной прибыли против 25% с реальной
Вернёмся к примеру. 261 588 ₪ заходят в купат-гемель по поправке 190 при доходности 5% в год (допущение, не обещание) и комиссии 0,6% с накопления, то есть 4,4% нетто. Через десять лет в кассе 402 367 ₪, прибыль 140 779 ₪, и налог 15% с неё — 21 117 ₪. Остаётся 381 251 ₪. Просто, верно? Не совсем. Те же деньги в купат-гемель для инвестиций при той же доходности и тех же комиссиях приходят к тем же 402 367 ₪, но налог считается иначе. Сначала «надувают» вложенную сумму инфляцией: 261 588 ₪ на 1,02 в десятой степени — это 318 874 ₪. Реальной прибылью считается только то, что выше, — 83 493 ₪, и 25% с неё составляют 20 873 ₪. Остаётся 381 494 ₪. Разница между двумя путями — 244 ₪ в пользу купат-гемель для инвестиций, через десять лет, на сумме больше четверти миллиона.
И вот что сбивает с толку большинство. 15 звучит намного меньше, чем 25, но эти 25 ложатся на меньшую прибыль, потому что из неё вычтена инфляция, и при инфляции 2% в год оба расчёта почти сравниваются: точная точка равновесия в примере — 1,97%. Ниже неё поправка 190 выигрывает. Выше — проигрывает, и чем выше инфляция, тем больше потеря.
| Годовая инфляция | Налог по поправке 190 | Налог в купат-гемель для инвестиций | Разница в пользу поправки 190 | Примечание |
|---|---|---|---|---|
| 0% | 21 117 ₪ | 35 195 ₪ | 14 078 ₪ | вся прибыль считается реальной, и тогда 15% действительно дёшево |
| 1% | 21 117 ₪ | 28 353 ₪ | 7 236 ₪ | близко к данным июля 2026 года (1,5%) |
| 2% | 21 117 ₪ | 20 873 ₪ | минус 244 ₪ | середина цели Банка Израиля, по умолчанию в калькуляторе |
| 3% | 21 117 ₪ | 12 704 ₪ | минус 8 413 ₪ | верхняя граница цели |
| 4% | 21 117 ₪ | 3 788 ₪ | минус 17 329 ₪ | выше цели, и льгота превращается в штраф |
Рассчитано в этом калькуляторе, актуально на 15 сентября 2026 года, на 261 588 ₪ за десять лет под 4,4% нетто. Инфляция в июле 2026 года составила 1,5% по данным Центрального статистического бюро (ха-ламас, הלשכה המרכזית לסטטיסטיקה), а какой она будет в ближайшее десятилетие, не знает никто.
Комиссии
Против обычного инвестиционного портфеля, который стоит 0,3% в год, разница уже 9 028 ₪ не в пользу поправки 190, и лишь 244 ₪ из них — налог. Остальные 8 784 ₪ — это разница между 0,6% и 0,3% комиссии за десятилетие. Если совсем просто: вам продали комиссии, а не налоговую льготу. И комиссиями можно управлять — например, через калькулятор комиссий, — тогда как над инфляцией власти у вас нет. Фактические комиссии в каждой кассе мы не проверяли.
Настоящее преимущество не в налоге на прибыль
Оно в трёх других вещах, и ни одна из них не доходность. Первая — наследование: тот, кто умер до 75 лет, передаёт деньги вообще без налога на прибыль, а после 75 наследники платят 15% с номинальной прибыли либо получают выплату. Вторая — «признанная выплата»: вместо снятия накопление можно превратить в ежемесячную выплату, свободную от налога, и это полезно тому, кому вся сумма сразу не нужна. Третья — потолок: в купат-гемель для инвестиций можно вносить до 83 641 ₪ в год (по состоянию на 2026 год), а значит, 261 588 ₪ зайдут туда только за четыре года. У купат-гемель по поправке 190 потолка нет, и маслуль (מסלול) инвестиций меняют без налогового события.
На мой взгляд, это единственные причины вносить по поправке 190, а налог на прибыль — бонус, который существует только при низкой инфляции. Тот, кто заходит ради 15%, покупает не то, что думает. О купат-гемель для инвестиций у нас есть отдельное руководство, а о различиях между кассами — руководство по купот-гемель.
Попросите у агента четыре числа письменно
Прежде чем подписывать, попросите письменно: точную комиссию с накопления, сколько из взноса заходит в режим и сколько остаётся освобождёнными платежами, что будет с первыми 38 412 ₪, если вы захотите их обратно, и какой маслуль инвестиций предлагается. Затем введите числа в калькулятор с инфляцией 3%, а не 2%, и посмотрите, остаётся ли разница положительной. Если она отрицательна даже при инфляции 1%, то вам продали комиссии.
Частые вопросы о поправке 190
Какова минимальная выплата для поправки 190 в 2026 году?
5 306 ₪ в месяц, по состоянию на 1 января 2026 года. В 2025 году было 5 183 ₪. Считается только выплата из пенсионного фонда или управляемой страховки — ни пенсия по старости, ни выплата наследникам не в счёт.
Можно ли вносить по поправке 190 до 60 лет?
Вносить — да. Снять единой суммой с налогом 15% можно только с 60 лет и при минимальной выплате, так что тот, кто вносит в 55, покупает в основном переход между маслулями без налогового события.
Что происходит с деньгами в случае смерти?
До 75 лет наследники получают всё накопление без налога на прибыль. После 75 они платят 15% с номинальной прибыли либо переводят деньги в признанную выплату на своё имя. Это условие закона, а не обещание доходности.
Поправка 190 или купат-гемель для инвестиций?
Зависит от будущей инфляции, от комиссий, которые вам дадут в каждой, и от суммы. До 83 641 ₪ в год купат-гемель для инвестиций ликвиден в любом возрасте и без условий, а сверх того остаётся только поправка 190.
Есть ли потолок взноса по поправке 190?
Нет. Единственный потолок работает наоборот: первые 38 412 ₪ каждого налогового года в режим не входят. Сверх них границы нет.
Читайте также: Калькулятор пенсии · Купат-гемель для инвестиций · Все калькуляторы
