

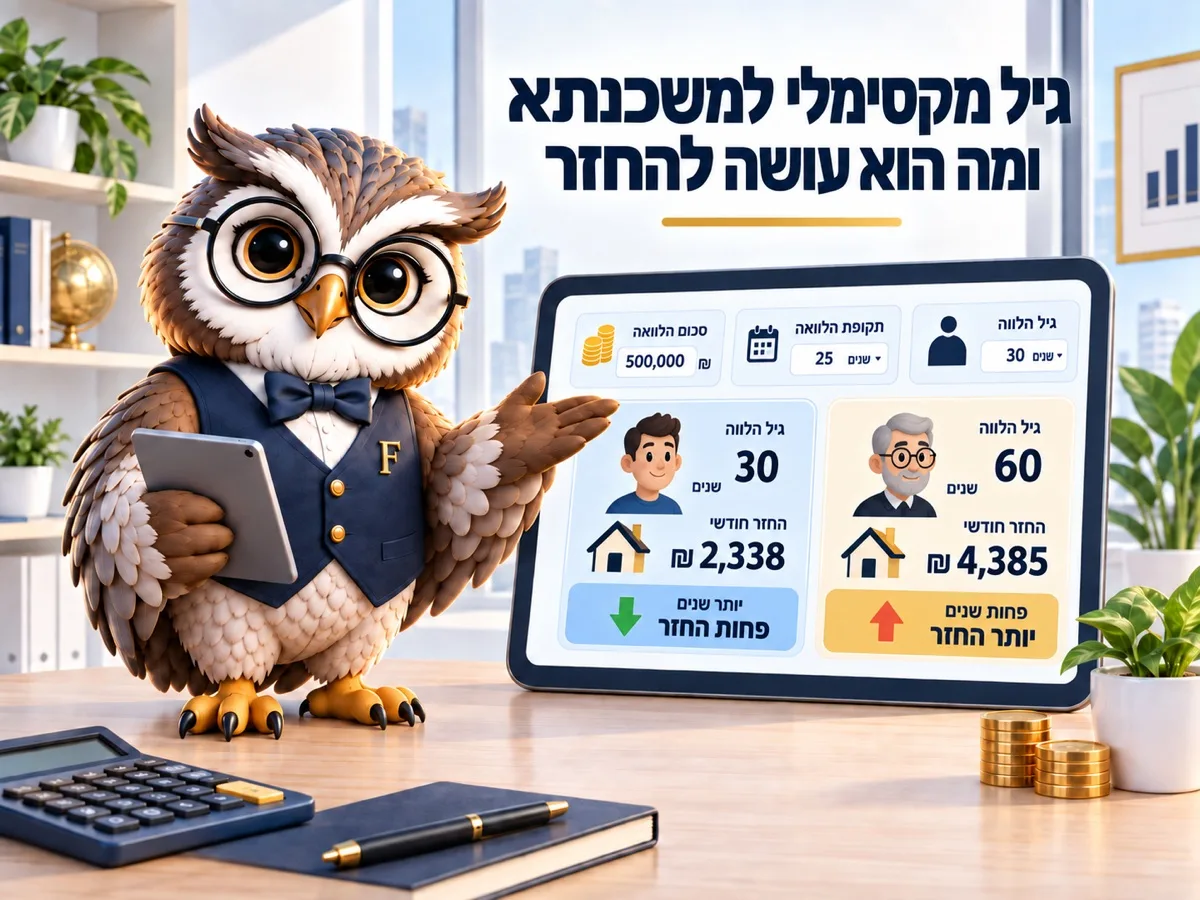

אין גיל שבו אי אפשר לקחת משכנתא, אבל יש גיל שבו היא חייבת להסתיים, ובבנקים הוא בדרך כלל 75. מכאן שבגיל 52 התקופה המרבית מתקצרת ל-23 שנה וההחזר על מיליון שקל עולה מ-5,247 ₪ ל-5,990 ₪, ובגיל 60 התקופה יורדת ל-15 שנה וההחזר ל-7,804 ₪. הפתרונות: לווה נוסף צעיר, הון עצמי גדול יותר או סכום קטן יותר. נכון לספטמבר 2026.
הבנק לא שואל בן כמה אתם. הוא שואל בן כמה תהיו ביום שבו ההלוואה נגמרת, וזו שאלה אחרת לגמרי שמשנה את כל התמונה הכלכלית שלכם.
זה נשמע כמו הבדל סמנטי, והוא משנה עשרות אלפי שקלים בהחזר החודשי.
איך הגיל נכנס לחישוב
שתי מגבלות פועלות כאן יחד, והן שונות זו מזו לגמרי. הראשונה היא תקופה מרבית של 30 שנה. היא זהה לכולם. השנייה היא גיל סיום ההלוואה, שבבנקים עומד בדרך כלל על 75, והוא נבדק לפי הלווה המבוגר יותר בתיק.
התקופה שתקבלו היא הנמוכה מבין השתיים. בגיל 40 שתיהן מסתדרות, כי 40 ועוד 30 זה 70. בגיל 52 המגבלה השנייה מתחילה לנגוס.
| גיל הלווה | תקופה מרבית | החזר חודשי, ₪ |
|---|---|---|
| 35 | 30 שנה | 5,247 ₪ |
| 45 | 30 שנה | 5,247 ₪ |
| 52 | 23 שנה | 5,990 ₪ |
| 60 | 15 שנה | 7,804 ₪ |
ההפרש בין גיל 45 לגיל 60 הוא 2,557 ₪ בחודש על אותה הלוואה בדיוק, באותה ריבית של ספטמבר 2026. לא בגלל סיכון, לא בגלל תנאים, רק בגלל מספר השנים שנשארו עד 75, הגיל שאליו מגבילים הבנקים תחת הפיקוח של בנק ישראל.
ויש צד שני. הוא פחות מדובר, אבל הוא קיים. תקופה קצרה יותר אומרת פחות ריבית בסך הכול. על אותו מיליון שקל, 15 שנה עולות הרבה פחות ריבית מ-30 שנה, פשוט כי הכסף נמצא אצלכם פחות זמן. כלומר הלווה המבוגר משלם יותר בחודש, אבל פחות בסך הכול, ובסוף הוא מסיים את המשכנתא עם פחות ריבית ששולמה לבנק. זה לא פיצוי על הקושי התזרימי, אבל זה כן משנה את איך שצריך להסתכל על המספר: הבעיה היא התקציב החודשי, לא עלות ההלוואה.
למה זה מפיל אישורים
ההחזר הגבוה יותר נכנס ישר לתוך יחס ההחזר. הבנק עובד לפי 35% מההכנסה הפנויה, בתוך התקרה של הוראה 329 של בנק ישראל. לווה בן 60 צריך לשם כך הכנסה של 22,298 ₪ בחודש בשביל אותה משכנתא שלווה בן 45 מקבל עם 14,991 ₪.
זה המקום שבו רוב הסירובים בגיל מבוגר נולדים, והם כמעט אף פעם לא נאמרים במילה “גיל”. נאמר “יחס ההחזר גבוה”, וזה נכון טכנית, אבל הסיבה היא התקופה הקצרה.
מה בכל זאת אפשר לעשות
- לצרף לווה נוסף צעיר יותר, בדרך כלל ילד בוגר. אז הגיל נמדד לפי המבוגר, אבל חלק מהבנקים מאפשרים שקלול, וההכנסה נספרת במלואה. זו התחייבות אמיתית של הילד, לא פורמליות.
- להגדיל הון עצמי ולהקטין את הסכום, בתוך שיעורי המימון של בנק ישראל. בגיל 60, בריביות של 2026, כל 100,000 ₪ פחות בהלוואה מורידים 780 ₪ מההחזר: 7,024 ₪ במקום 7,804 ₪.
- לבחור נכס זול יותר או לשלב כסף מפנסיה, קרן השתלמות או מכירת נכס קיים.
- לבדוק מול כמה בנקים: גיל הסיום הוא מדיניות של הבנק, לא חוק, ויש הבדלים.
מה שלא עובד זה לבקש תקופה ארוכה יותר “בהתחשבות”. הגיל אינו פרמטר למשא ומתן. הוא גם לא אמור להיות כזה: משכנתא שמסתיימת ב-82 אומרת שהחזר חודשי גדול ייצא מקצבת פנסיה, וזה בדיוק מה שהמגבלה מונעת.
ומה עם ההכנסה אחרי הפרישה
כאן מתחילה שאלה נפרדת. גם כשהתקופה מסתדרת, הבנק בודק ממה ישולם ההחזר בשנים שאחרי גיל הפרישה. קצבת פנסיה נחשבת הכנסה לכל דבר, אבל היא לרוב נמוכה מהשכר, ולכן יחס ההחזר נבדק גם עליה.
מי שמתכנן לקחת משכנתא אחרי גיל 55 כדאי שיביא לפגישה גם דוח פנסיוני, ולא רק תלושים. זה חוסך סיבוב שלם של בירורים, ולפעמים משנה את התשובה.
אפשר גם לבדוק את הכיוון ההפוך: מי שכבר בגיל 60 ומעלה ויש לו דירה בבעלות מלאה, לא בהכרח צריך משכנתא רגילה. יש מסלול אחר לגמרי, והוא מיועד בדיוק לגיל הזה.
מקרה שחוזר על עצמו: זוג בשנות החמישים המאוחרות שמוכר דירה גדולה וקונה קטנה יותר. הם בטוחים שהמשכנתא תהיה קטנה ולכן פשוטה, ומגלים שהתקופה הקצרה מייצרת החזר חודשי גבוה מזה שהיה להם קודם. הפתרון שם הוא כמעט תמיד להגדיל את ההון העצמי מתוך תמורת המכירה, ולא להילחם על עוד שנתיים תקופה.
תחשבו קודם את התקופה, אחר כך את המחיר
הנוסחה פשוטה. 75 פחות הגיל שלכם, ולא יותר מ-30 שנה, וזה המספר שקובע מה תוכלו לבקש עוד לפני שדיברתם עם בנקאי. את התוצאה הזאת מכניסים למחשבון המשכנתא ורואים מה ההחזר יוצא. רק אחרי זה מחפשים דירה. המחיר המקסימלי נגזר מההחזר, ולא להפך.
ואם ההחזר שיצא גבוה מדי, בדקו כמה משכנתא תקבלו בפועל לפני שתחתמו על חוזה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשנה את הריבית, אבל לא את התקופה שהגיל מאפשר.
כדי לראות כמה תקופה קצרה מייקרת את ההחזר החודשי, הכניסו את הנתונים שלכם:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
מה גיל הסיום המקובל?
75 ברוב הבנקים, ויש הבדלים במדיניות. הגיל נמדד לפי הלווה המבוגר ביותר בתיק.
אפשר לקחת משכנתא בגיל 65?
כן, אבל לתקופה קצרה, ובהתאם ליחס ההחזר על ההכנסה הצפויה, כולל קצבת פנסיה.
צירוף ילד כלווה נוסף פותר את הבעיה?
הוא עוזר להכנסה ולעיתים לתקופה, בהתאם למדיניות הבנק. זו התחייבות מלאה של הילד לכל החוב.
האם הגיל משפיע על הריבית?
לא ישירות. הוא משפיע על התקופה, והתקופה משפיעה על הריבית המוצעת בכל מסלול.
מה קורה אם אחד מבני הזוג מבוגר בהרבה?
החישוב נעשה לפי המבוגר. לפעמים עדיף לרשום את ההלוואה על הצעיר בלבד, אבל אז נספרת רק ההכנסה שלו.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון גיל פרישה
- מילון המונחים של האתר
- איך עובדת משכנתא הפוכה
- מה שונה בתיק של עצמאי
- דירה בירושה עם משכנתא
