

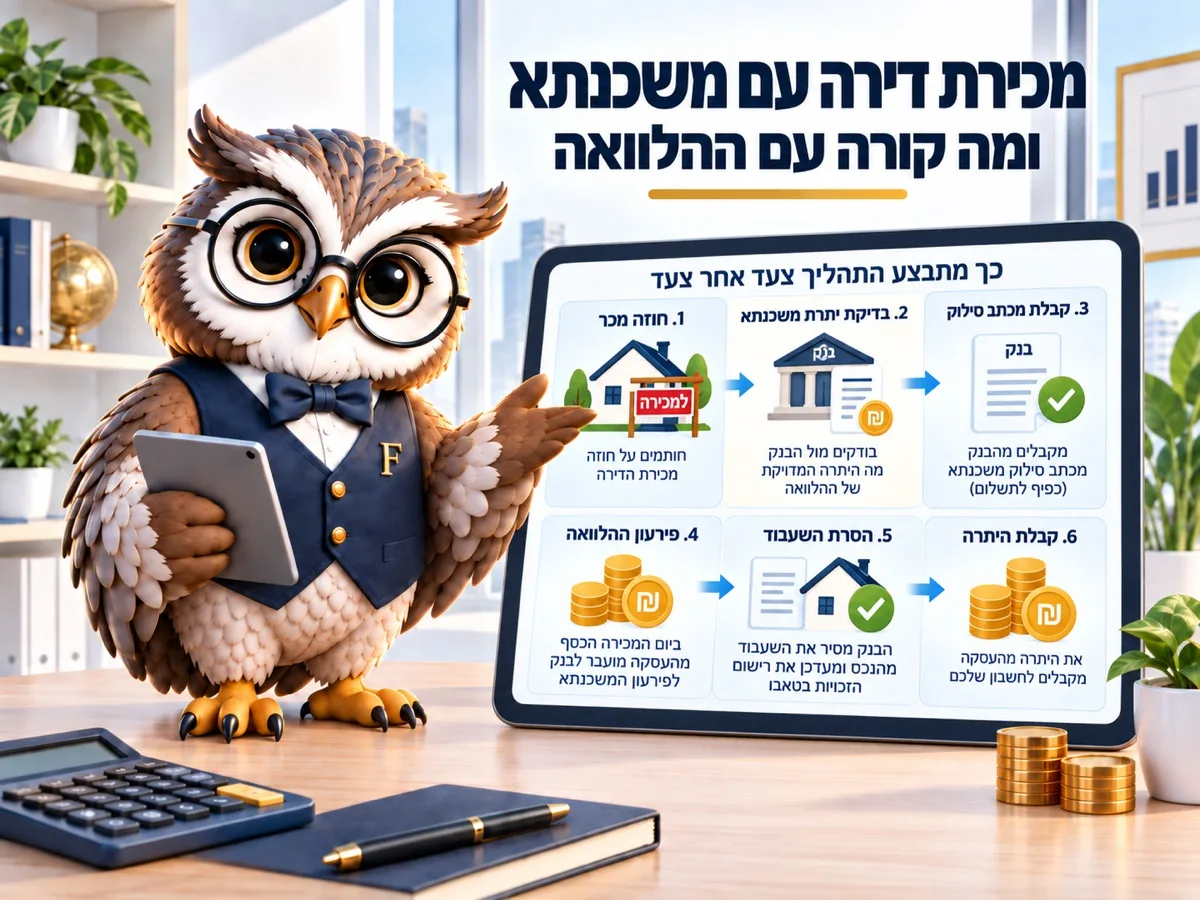

כשמוכרים דירה עם משכנתא, ההלוואה נסגרת מתוך כספי המכירה, ולפני זה הבנק מנפיק מכתב כוונות שמפרט את יתרת החוב ואת עמלת הפירעון המוקדם. אם קונים דירה אחרת, לעיתים עדיף לגרור את ההלוואה במקום לסגור אותה. במקביל נבדקים מס שבח והיטל השבחה, ושניהם משולמים מתוך התמורה. נכון לספטמבר 2026.
חתמתם על חוזה מכירה, והכסף אמור להיכנס בשלושה תשלומים. הבנק שנתן לכם את המשכנתא עדיין רשום על הדירה, והקונה לא יעביר את התשלום האחרון לפני שהשעבוד יוסר.
כל השאר הוא סדר פעולות, והוא זהה כמעט בכל עסקה.
מכתב כוונות, המסמך שפותח את התהליך
מכתב כוונות הוא מסמך מהבנק שמפרט את יתרת החוב ליום מסוים, את עמלת הפירעון המוקדם ואת ההתחייבות של הבנק להסיר את השעבוד כשהסכום הזה ישולם. עורך הדין של הקונה עובד מולו.
שני דברים שכדאי לדעת עליו. הראשון, ליתרה יש תאריך, ואם המועד חולף צריך מכתב מעודכן. השני, הסכום שבמכתב כולל את העמלה, ולכן הוא כמעט תמיד גבוה מהיתרה שאתם רואים באפליקציה.
דוגמה מהשטח במחירי ספטמבר 2026. משפחה שמוכרת דירה ב-2,400,000 ₪ ויתרת המשכנתא שלה 900,000 ₪ לא מקבלת לידיים 1,500,000 ₪ לפי חישוב של פיננסיקו, וזה הפער שמפתיע כמעט כל מוכר בפעם הראשונה. מתוך התמורה יוצאים קודם סילוק ההלוואה, אחריו עמלת הפירעון המוקדם אם יש, אחר כך שכר טרחת עורך דין ותיווך, ולבסוף מס שבח והיטל השבחה אם הם חלים. מה שנשאר הוא ההון העצמי לדירה הבאה, ובדרך כלל הוא נמוך בעשרות אלפי שקלים ממה שמחשבים בראש בשלב החיפוש. זו הסיבה שכדאי לעשות את החשבון הזה לפני שמחפשים דירה חדשה, ולא אחרי שכבר נתנו הצעה.
כמה עולה לסגור לפני הזמן
עמלת הפירעון המוקדם נקבעת בצו הבנקאות, ורכיב ההיוון, שהוא העיקרי, נגבה רק כשהריבית שלכם גבוהה מהריבית הממוצעת במשק ביום הסילוק. במשכנתאות שנלקחו בריבית נמוכה לפני כמה שנים, העמלה יכולה לצאת אפס.
אפשר לחשב את זה מראש במחשבון עמלת הפירעון המוקדם, ובעסקה שבה הפער בין הריביות גדול, ההבדל בין סגירה לגרירה מגיע לעשרות אלפי שקלים.
לסגור או לגרור
אם אתם קונים דירה אחרת, יש אפשרות שלישית מלבד סגירה: גרירת המשכנתא לנכס החדש. ההלוואה נשארת כמו שהיא, והשעבוד עובר לדירה הבאה.
הכלל הוא אותו כלל: מסלול שהריבית בו נמוכה מהיום שווה לגרור, מסלול יקר שווה לסגור. בפועל רוב המשפחות עושות גרירה חלקית, וזה גם מה שמאפשר לקחת הלוואה נוספת לדירה החדשה בתנאים של היום.
הערה חשובה למי שקיבל הלוואת זכאות: גם היא ניתנת לגרירה בכפוף לתנאים, ולא כדאי לסגור אותה בלי לבדוק, כי ריבית מסובסדת קשה להחזיר אחרי שמוותרים עליה.
מס שבח והיטל השבחה
מכירה היא אירוע מס, וזה קורה במקביל לסיפור עם הבנק ולא אחריו.
מס שבח מוטל על הרווח הריאלי מהמכירה, והשיעור ליחיד הוא 25% לפי רשות המסים, נכון ל-2026. לדירת מגורים מזכה קיים פטור עד תקרה של 5,008,000 ₪, ובדירה יחידה שמחזיקים בה את התקופה הנדרשת הרבה מוכרים מגיעים לפטור מלא. את החישוב אפשר לעשות במחשבון מס שבח לפני החתימה, לא אחריה.
היטל השבחה הוא סיפור נפרד ומשולם לוועדה המקומית במועד המימוש, בשיעור 50% מההשבחה לפי כל זכות ב-2026 שנוצרה בעקבות תוכנית. הוא מפתיע בעיקר מוכרים בבניינים שעברו תמ"א או תוספת זכויות, ואת גובהו אפשר להעריך במחשבון היטל השבחה.
סדר התשלומים בעסקה
- הקונה מפקיד את התשלום הראשון בנאמנות אצל עורך הדין.
- אתם מזמינים מכתב כוונות מהבנק.
- תשלומי הקונה מועברים לפי החוזה, וחלק מהם ישירות לבנק לסילוק ההלוואה.
- הבנק מאשר סילוק ומוציא מכתב להסרת השעבוד.
- השעבוד נמחק, והדירה נרשמת על שם הקונה.
בעסקאות שבהן קונים ומוכרים באותו חודש, הסדר הזה מתנגש עם לוח התשלומים של הרכישה, ואז נדרשת התאמה בין שתי העסקאות: מתי נכנס הכסף מהמכירה ומתי צריך להעביר אותו לרכישה. עורכי דין מנוסים בונים את שני החוזים כך שהתאריכים מסתדרים, וכשזה לא קורה, מגיעים להלוואת גישור יקרה לכמה שבועות.
העיכוב הנפוץ ביותר הוא בין השלב הרביעי לחמישי, כי הסרת שעבוד לוקחת ימים, ולפעמים שבועות בבנקים עמוסים. מי שמתכנן לקנות דירה באותו שבוע צריך להביא את זה בחשבון.
תזמינו מכתב כוונות לפני שתחתמו על חוזה
הסכום שבמכתב משנה את כל החשבון של העסקה: הוא קובע כמה כסף באמת יישאר לכם לדירה הבאה. לכן ההזמנה שלו היא הצעד הראשון, לא האחרון.
אחרי שיש מכתב, בדקו את העמלה מול האפשרות לגרור, והוסיפו לחישוב את מס השבח ואת היטל ההשבחה. אם אתם קונים דירה חדשה באותה תקופה, המפה המלאה של התהליך עוזרת לסדר את שתי העסקאות יחד. ההחלטה הבאה של בנק ישראל ב-21.10.2026 עשויה להזיז את הריבית הממוצעת במשק, ואיתה את עמלת ההיוון.
העמלה היא הסכום שמפתיע הכי הרבה מוכרים, ואפשר לאמוד אותה מראש:
—
| תרחיש | עמלת היוון | עמלה כוללת | הפרש מהמצב שלכם |
|---|
| רכיב | סכום | הבסיס בצו |
|---|
החישוב לפי צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002: עמלה תפעולית עד 60 ₪ (סעיף 3(1)); עמלת אי-הודעה מוקדמת של עשירית האחוז אם הודעתם פחות מעשרה ימים מראש (סעיף 3(2)); עמלת היוון — ההפרש בין התשלומים שנותרו מהוונים בריבית שלכם לבין היוונם בריבית הממוצעת, ורק כשהממוצעת נמוכה יותר (סעיף 3(3)); עמלת הפרשי הצמדה בגובה מחצית השינוי הממוצע במדד, רק בפירעון בין ה-1 ל-15 בחודש (סעיף 5); הנחות ותק על ההיוון — 20% אחרי שלוש שנים ו-30% אחרי חמש (סעיף 8), ובהלוואה משלימה 10% עד 40%. הלוואה מוכוונת פטורה מעמלה. הבנק מחשב לפי לוח הסילוקין המדויק שלכם, ולכן ייתכן פער של מאות שקלים. תחזית, לא ציטוט של הבנק.
שאלות נפוצות
אפשר למכור דירה עם משכנתא?
כן, וזה נפוץ מאוד. ההלוואה נסגרת מתוך כספי המכירה, והבנק מסיר את השעבוד.
כמה זמן תקף מכתב כוונות?
הוא מונפק ליתרה בתאריך מסוים, ואם התשלום מתבצע אחריו נדרש מכתב מעודכן. בפועל עורכי הדין מזמינים אותו קרוב למועד התשלום.
מה קורה אם התמורה נמוכה מיתרת המשכנתא?
צריך להשלים את ההפרש ממקור אחר כדי לסלק את ההלוואה. בלי סילוק מלא הבנק לא יסיר את השעבוד.
משלמים מס שבח על כל מכירה?
לא. יש פטור לדירת מגורים מזכה עד תקרה, ובמקרים רבים של דירה יחידה המס יוצא אפס. בדירה נוספת המס כמעט תמיד רלוונטי.
עדיף לגרור או לסגור?
תלוי בריבית. מסלול בריבית נמוכה מהיום שווה לגרור, מסלול יקר שווה לסגור, ובתמהיל רגיל התשובה היא שילוב של שניהם.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון מס שבח
- מילון המונחים של האתר
- מה עושים בפער בין מכירה לקנייה
- העברת ההלוואה הקיימת לנכס אחר
- מה קורה למשכנתא בגירושין
