

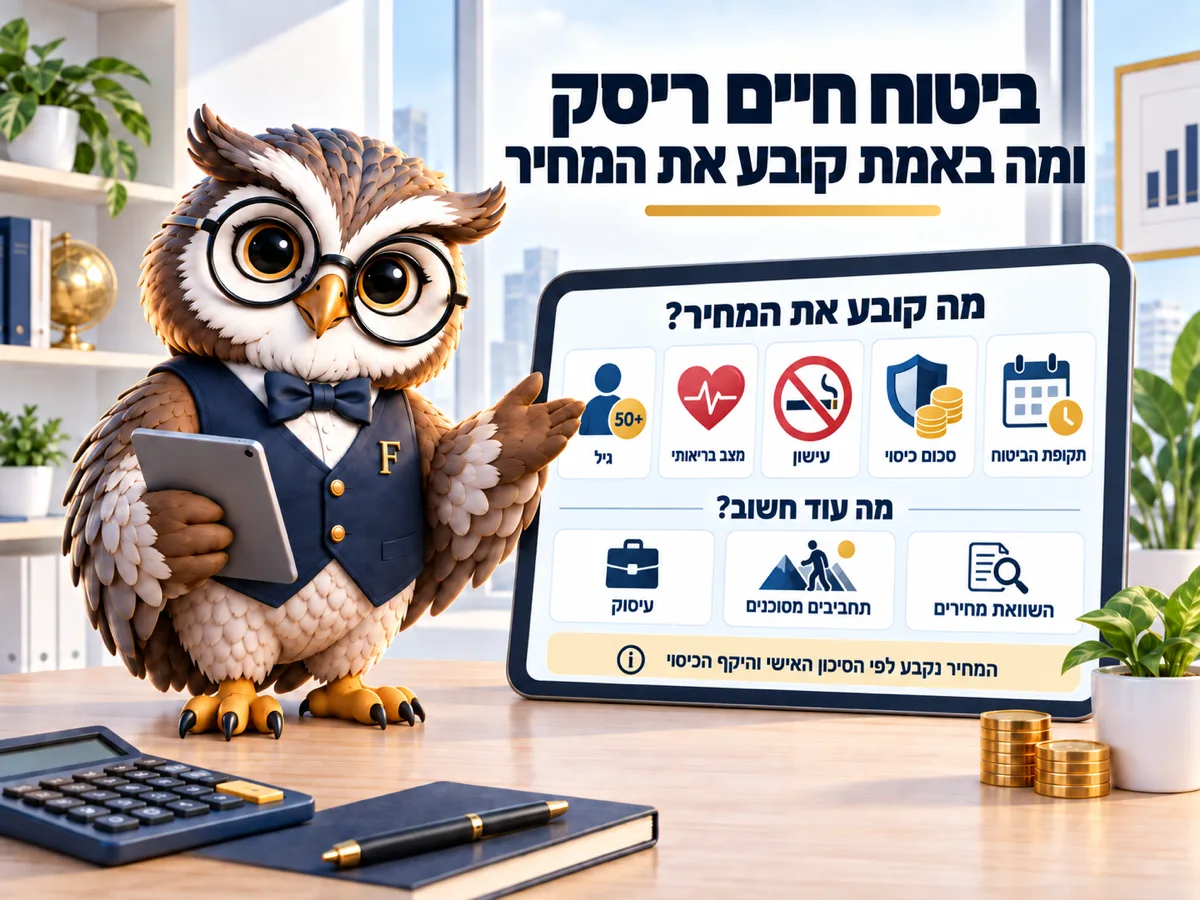

ביטוח חיים ריסק משלם סכום חד-פעמי למי שקבעתם, ורק במקרה מוות. אין בו חיסכון, אין ערך פדיון, ואם לא קרה כלום הכסף לא חוזר. את המחיר אפשר להשוות בחינם במחשבון הריסק של רשות שוק ההון, שמציג את הפרמיה המרבית שחברה רשאית לגבות ממצטרף חדש לפי גיל, מין ועישון. נכון לספטמבר 2026.
0 ₪ ערך פדיון, נכון לכל פוליסת ריסק בישראל ב-2026. זה ההבדל המרכזי בין ביטוח חיים ריסק לכל מוצר אחר שנקרא ביטוח חיים.
הכסף שאתם משלמים קונה הגנה לתקופה, לא חיסכון. בתום התקופה, אם לא קרה כלום, לא מחכה לכם שום סכום. זה נשמע רע רק עד שמסתכלים על המחיר: בדיוק בגלל שאין חיסכון, ריסק הוא הדרך הזולה ביותר לקנות סכום גדול למשפחה.
מה בדיוק קונים
פוליסת ריסק מגדירה סכום ביטוח, תקופה ומוטבים. אם המבוטח נפטר בתוך התקופה, המוטבים מקבלים את הסכום בתשלום אחד, בלי קשר לשאלה כמה פרמיות כבר שולמו עד אז.
מחשבון הריסק של רשות שוק ההון מתייחס בדיוק לסוג הזה: מקרה מוות מכל סיבה, תגמולים בסכום חד-פעמי, פוליסה פרטית שאינה חלק מהחיסכון הפנסיוני. ההבחנה האחרונה חשובה, כי בקרן הפנסיה כבר יש ביטוח שארים, והוא עובד אחרת לגמרי: הוא משלם קצבה חודשית ולא סכום, ושיעורה לאלמן או אלמנה נע בין 30% ל-60%.
מי שרוצה לדעת אם יש לו כבר כיסוי כזה לא צריך לנחש. הכול מופיע בהר הביטוח, כולל הפרמיה שנגבית בפועל.
4 דברים שקובעים את מחיר ביטוח חיים ריסק
גיל, מין, עישון וסכום הביטוח. הגיל הוא המשתנה החזק ביותר, והוא גם היחיד שאפשר לעשות איתו משהו מעשי היום.
כל שנת גיל מייקרת את הפרמיה, ולכן הצטרפות מוקדמת נועלת מחיר נמוך יותר לכל התקופה. וכאן נכנס פרט קטן שרוב האנשים לא מכירים: במחשבון של רשות שוק ההון, נכון ל-2026, הגיל נספר בשנים מלאות, וחצי שנה ויום מיום ההולדת האחרון כבר מוסיפים שנה שלמה לגיל.
כלומר מי שנמצא חמישה חודשים אחרי יום ההולדת ומתכנן להצטרף בקרוב, כדאי שיבדוק את התאריך לפני שהוא דוחה את הטופס לעוד חודשיים. ההפרש הוא שנת גיל שלמה בתמחור, וזו לא הנחה חד-פעמית אלא פער שנשאר לאורך כל הפוליסה.
המחיר במחשבון הוא תקרה
נקודה שקל לפספס: הפרמיה שמופיעה בהשוואה היא המחיר המרבי שחברה רשאית לגבות ממצטרף חדש באותו מועד. בפועל אפשר לקבל פחות, ובפועל אפשר גם לשלם יותר, אם החיתום מעלה את המחיר בגלל מצב בריאות או עיסוק.
לכן ההשוואה במחשבון היא נקודת פתיחה מצוינת למשא ומתן ולא הצעת מחיר. מי שמגיע לשיחה עם הטבלה הזו בידיים יודע מה הגבול העליון, וזה הרבה יותר ממה שרוב הלקוחות יודעים.
כמה כיסוי צריך
אין נוסחה אחת, ומי שמוכר לכם נוסחה אחת מוכר משהו. מה שכן אפשר לעשות זה לחבר שלושה מספרים שקיימים אצלכם ממילא: יתרת המשכנתא, הוצאות משק הבית לשנה כפול מספר השנים שרוצים לכסות, ועלות שנתית של גידול הילדים עד גיל 18.
מהסכום הזה מחסירים את מה שכבר קיים: קצבת השארים מקרן הפנסיה, ביטוח החיים שנלקח מול המשכנתא, וכל פוליסה אחרת שמופיעה בהר הביטוח נכון לספטמבר 2026. ההפרש הוא הסכום שחסר. זה מה שקונים, וזו בדיקה שפיננסיקו ממליצה לעשות לפני כל שיחה עם סוכן.
שווה לזכור שביטוח החיים שנלקח מול המשכנתא הוא מוצר נפרד, שמכסה את יתרת ההלוואה מול הבנק. על הלוואות עד 30,000 ₪ הבנק בכלל לא רשאי לחייב אותו, ופירוט מלא יש במדריך ביטוח משכנתא.
תשוו לפני שתחדשו
הפעולה שמחזירה הכי הרבה כסף ביחס לזמן היא פשוטה: לפתוח את מחשבון הריסק, להזין גיל, מין ומצב עישון, ולהשוות את התוצאה למה שמופיע היום בהר הביטוח.
אם הפער גדול, שווה לבדוק מעבר.
מה שחשוב לעשות לפני ביטול פוליסה קיימת: לוודא שהפוליסה החדשה כבר אושרה וחתומה. פער של יום אחד בין ביטול לאישור הוא יום בלי כיסוי. כמה זה עולה? במקרה הרע, הכול.
שאלות נפוצות
מה ההבדל בין ריסק לביטוח מנהלים?
ריסק הוא כיסוי בלבד, בלי חיסכון. ביטוח מנהלים הוא מוצר פנסיוני שמשלב חיסכון וכיסויים. אלה שני דברים שונים לגמרי, למרות ששניהם נמכרים על ידי אותן חברות.
הפרמיה עולה עם השנים?
תלוי בסוג הפוליסה. יש פוליסות עם פרמיה קבועה לאורך התקופה ויש כאלה שבהן היא עולה לפי גיל. זו אחת השאלות הראשונות שכדאי לשאול, כי היא משנה את העלות הכוללת יותר מהמחיר בשנה הראשונה.
אני מעשן. יש טעם להשוות?
דווקא כן. הפער בין החברות בתמחור מעשנים לא זהה לפער בתמחור לא מעשנים, והמחשבון מאפשר לבחור את המצב ולראות את שתי הרשימות.
מי המוטבים אם לא רשמתי אף אחד?
אז הכסף מגיע לעיזבון ומתחלק לפי דיני הירושה, וזה בדרך כלל איטי יותר ולא בהכרח מה שהתכוונתם. רישום מוטבים בפוליסה לוקח דקה ומשנה את התוצאה.
יש כיסוי ריסק בקרן הפנסיה?
יש ביטוח שארים, והוא משלם קצבה חודשית ולא סכום חד-פעמי. השיעור לאלמן או אלמנה נע בין 30% ל-60%, ולילדים בין 20% ל-30%. מי שרוצה סכום ולא קצבה צריך ריסק בנפרד.
קראו גם
