

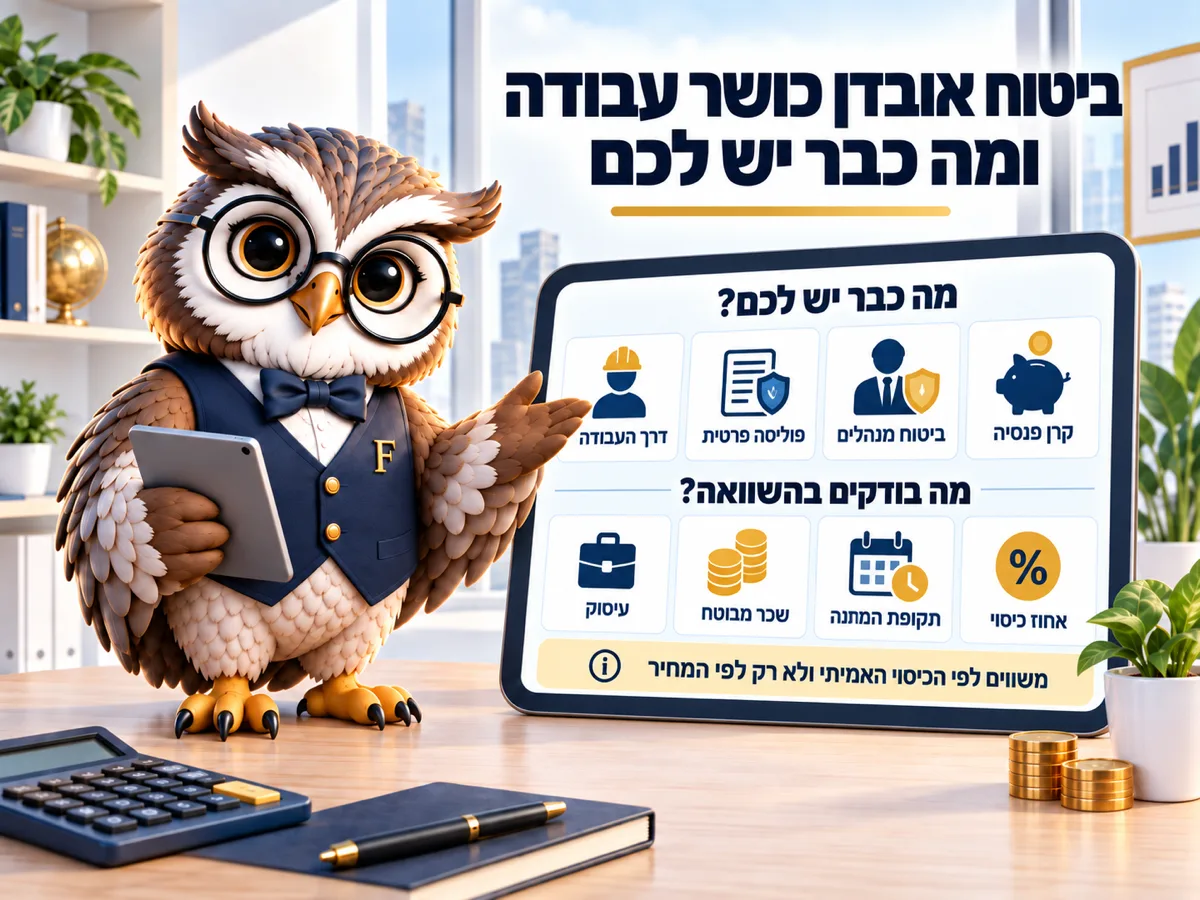

ביטוח אובדן כושר עבודה משלם עד 75% מהשכר הממוצע בשנה שקדמה לאירוע, וזו תקרה אחת שנספרת על כל הפוליסות שלכם יחד. שכיר שמפריש לקרן פנסיה מקיפה כבר מבוטח בכיסוי הזה אוטומטית, ולכן פוליסה פרטית נוספת לא מגדילה את הסכום שיתקבל אלא רק את הפרמיה החודשית. נכון לספטמבר 2026, לפי כל-זכות.
75% מהשכר. זו התקרה, וזו גם הסיבה שהרבה אנשים משלמים פעמיים על אותו כיסוי בדיוק.
בקרן הפנסיה קוראים לזה ביטוח נכות, בפוליסה פרטית אובדן כושר עבודה, ובשני המקרים מדובר באותה שאלה: מה נכנס לחשבון בכל חודש אם מחר לא תוכלו לעבוד, לא בגלל אירוע חד-פעמי אלא בגלל מצב שנמשך חודשים ולפעמים שנים. לא מקרה מוות. לא אשפוז. הפסקת הכנסה.
ביטוח אובדן כושר עבודה שכבר יש לכם בלי שביקשתם
שכיר שמפריש לקרן פנסיה מקיפה מבוטח בביטוח נכות אוטומטית, כך לפי כל-זכות נכון לספטמבר 2026. זה לא תוספת שאפשר לוותר עליה: בקרן מקיפה הכיסוי חובה, ואי אפשר להוריד אותו כדי לחסוך בפרמיה. בביטוח מנהלים דווקא אפשר לבחור מסלול בלי כיסוי נכות, ובקופת גמל אין כיסוי ביטוחי בכלל.
ההבדל הזה מפתיע אנשים שעברו בין מוצרים. מי שהעביר כספים מקרן פנסיה לקופת גמל, מסיבה טובה לגמרי של דמי ניהול, גילה בדיעבד שהוא גם ויתר על ביטוח.
בביטוח מנהלים החלק של המעסיק הוא 6.5% מהשכר, והוא חייב לכלול כיסוי אכ"ע. אם הכיסוי יקר יותר בגלל גיל או מקצוע, סך העלויות לא יעלה על 7.5% מהשכר, וחלק התגמולים לבדו לא יירד מ-5%. כל השלושה מעודכנים ל-2026 לפי כל-זכות, ואלה מספרים מהתקנות ולא מהצעת המחיר של הסוכן.
מי משלם פעמיים
נניח שכיר עם שכר של 15,000 ₪ ברוטו. הכיסוי בקרן הפנסיה שלו יכול להגיע ל-11,250 ₪ בחודש, שהם אותם 75% שקבועים בתקנון נכון ל-2026. עכשיו הוא קונה גם פוליסה פרטית על 75% מהשכר.
הוא לא מבוטח על 22,500 ₪. התקרה של 75% נספרת על כל הפוליסות יחד, כך שבאירוע ביטוחי הוא יקבל בערך את אותם 11,250 ₪ שהיה מקבל גם בלי הפוליסה השנייה, והפער היחיד בין שני המצבים הוא הפרמיה החודשית שיצאה מהחשבון שלו לאורך כל השנים. נגבתה. לא נוספה.
רשות שוק ההון מודעת לזה. חברת ביטוח שמקבלת בקשה לצרף מבוטח שכבר מחזיק פוליסה דומה בחברה אחרת חייבת לברר איתו אם הוא מעוניין לבטל את הקיימת, ואם הפוליסה אכן בוטלה במסגרת ההליך הזה, החברה החדשה היא זו שנושאת בפרמיות העודפות ששולמו בתקופת החפיפה. המשמעות מעשית: מי שמגלה כפל בדיעבד לא בהכרח תקוע עם ההפסד, ושווה לבקש את ההחזר בכתב ולא בטלפון. בפועל רוב האנשים לא מגלים כלום, כי אף אחד לא שולח להם הודעה שהם משלמים על אותו כיסוי בשתי חברות, והגילוי מגיע רק כשמישהו מסתכל על כל התמונה במקום על תלוש אחד. זו בדיוק הסיבה שהרשות הקימה מאגר ציבורי שמרכז את כל הפוליסות של אדם במקום אחד, כולל הפרמיה שמשולמת בפועל בכל אחת מהן, ולא השאירה את הבדיקה הזו לסוכן שמוכר את הפוליסה הבאה.
מתי פוליסה פרטית בכל זאת מוסיפה משהו? כשהיא מכסה מה שהקרן לא מכסה. בקרן פנסיה ההגדרה היא אובדן כושר לעבוד בכל מקצוע. בפוליסה פרטית אפשר לרכוש הגדרה צרה יותר, של אובדן כושר לעבוד במקצוע הספציפי שלכם, וזה ההבדל שמכריע תביעות. רופא שיניים שלא יכול להחזיק מקדחה עדיין יכול לעבוד במוקד טלפוני, ולפי ההגדרה הרחבה הוא לא בהכרח מאבד כושר עבודה.
34,427 ₪
זה השכר שבו ההפרשה של המעסיק מתחילה להיות חייבת במס, לפי חישוב של פיננסיקו על תקרות 2026.
הפרשות המעסיק לתגמולים ולאובדן כושר עבודה פטורות ממס עד 7.5% מהשכר, ובמקביל לא יותר מ-2,582 ₪ בחודש, נכון ל-2026 לפי כל-זכות. עד שכר של 34,427 ₪ מגבלת ה-7.5% היא זו שעובדת: 7.5% מ-34,427 יוצא בדיוק התקרה השקלית. מעליה כבר התקרה בשקלים היא זו שחוסמת, וכל שקל מעבר נחשב הכנסה של העובד וממוסה לפי המדרגה שלו.
מי שמרוויח 45,000 ₪ ברוטו והמעסיק מפריש לו 7.5% מלאים, מפריש 3,375 ₪ ומתוכם 793 ₪ בחודש הם הכנסה חייבת. בשנה זה 9,516 ₪ שנכנסים לשומה, ובמדרגה של 47% זה קרוב ל-4,500 ₪ מס (חישוב של פיננסיקו לפי תקרות 2026). לא סוף העולם, אבל אף אחד לא מסביר את זה בשיחת ההצטרפות.
תקופת אכשרה ומחלות קיימות
שני דברים דוחים את התשלום בפועל, ושניהם לא מופיעים בפרסום של אף חברה.
הראשון הוא מחלות קיימות: לפי כל-זכות, בקרן פנסיה הכיסוי בגינן נכנס לתוקף רק אחרי 60 חודשים מיום ההצטרפות, כלומר חמש שנים שבהן אתם משלמים על כיסוי שלא יעזור בדיוק במצב שכבר קיים אצלכם. בביטוח מנהלים הן בדרך כלל לא מכוסות בכלל, אלא אם סוכמו במפורש ובפרמיה גבוהה יותר.
השני הוא סדר התשלומים מול הביטוח הלאומי: הקצבה מקרן הפנסיה מתחילה רק אחרי שהסתיימה הזכאות לדמי פגיעה ולא במקביל אליה, כך שמי שבונה תזרים לחודשים הראשונים ומניח ששני המקורות רצים יחד מגלה חור באמצע. זה טור אחד, לא שניים.
| מוצר | כיסוי נכות (עד 75% מהשכר) | מחלה קיימת (חודשי אכשרה) | הגדרת אובדן כושר |
|---|---|---|---|
| קרן פנסיה מקיפה | חובה, אי אפשר לוותר | אחרי 60 חודשים | כל מקצוע |
| ביטוח מנהלים | אפשר מסלול בלי כיסוי | בדרך כלל לא מכוסה | לפי הפוליסה, לעיתים מקצוע ספציפי |
| קופת גמל | אין | לא רלוונטי | לא רלוונטי |
| פוליסה פרטית | לפי מה שנרכש | הצהרת בריאות וחיתום | לפי מה שנרכש |
תבדקו מה יש לכם לפני שאתם קונים עוד
ההצעה לפוליסה פרטית מגיעה כמעט תמיד בלי שאלה אחת: מה כבר יש לכם. את התשובה אפשר לקבל בחינם, בלי סוכן ובלי שיחה, דרך הר הביטוח של רשות שוק ההון. האתר מציג את כל הפוליסות שלכם בכל חברות הביטוח, כולל הפרמיה שמשולמת בפועל.
מה שכדאי לרשום משם לפני כל שיחת מכירה: אילו כיסויים קיימים, כמה הם עולים בחודש, ובאיזו חברה הם יושבים. עם הדף הזה ביד השיחה נראית אחרת לגמרי.
אחרי זה אפשר לבדוק את השאלה הנפרדת של דמי הניהול. הכיסוי והחיסכון גובים בנפרד, ואת ההשפעה של דמי הניהול על הצבירה אפשר לראות במחשבון דמי הניהול שלנו. אלה שני דיונים שונים, ומי שמערבב אותם בדרך כלל יוצא מהם עם מוצר שהוא לא באמת בחר.
עצמאי צריך את זה?
עצמאי לא מקבל את הכיסוי מהמעסיק, כי אין מעסיק. מבחינת הסיכון דווקא אצלו ההפסקה כואבת יותר: אין ימי מחלה, אין הבראה, ובדרך כלל אין מי שימשיך את העבודה. מצד שני, עצמאי הוא בדיוק מי שצריך לבדוק את הגדרת המקצוע בפוליסה, כי ההכנסה שלו קשורה למיומנות ספציפית.
מה שלא הצלחנו לאמת: אין נתון ציבורי מסודר על שיעור העצמאים בישראל שמחזיקים כיסוי אכ"ע. המספרים שמסתובבים מגיעים מסקרים של חברות ביטוח, ולכן לא נצטט אותם כאן.
שאלות נפוצות
אפשר לבטל את הכיסוי בקרן הפנסיה ולחסוך?
לא. בקרן פנסיה מקיפה ביטוח הנכות הוא חלק מהמוצר. מה שכן אפשר זה לבחור מסלול ביטוח שנותן משקל שונה לרכיבים, למשל יותר לחיסכון ופחות לשארים, בתוך המסגרת שהקרן מציעה.
כמה זמן משלמים לי אם הוכרה נכות?
כל עוד מתקיימים תנאי הפוליסה או התקנון, ובדרך כלל עד גיל הפרישה. זו הסיבה שהגדרת האובדן חשובה יותר מגובה הפרמיה: היא קובעת אם התשלום נמשך או נעצר בבדיקה החוזרת.
יש לי פוליסה פרטית מהעבודה הקודמת, מה לעשות איתה?
לבדוק בהר הביטוח אם היא עדיין פעילה ומי משלם עליה. פוליסות שנשארו פעילות אחרי מעבר מקום עבודה הן המקרה השכיח ביותר של כפל, כי המעסיק החדש פתח כיסוי משלו.
הכיסוי בקרן הפנסיה מספיק למי שמרוויח הרבה?
עד תקרת ההפקדה של הקרן. מי שהשכר שלו גבוה מהתקרה מבוטח רק על החלק שמופרש, ולכן דווקא אצלו השלמה פרטית יכולה להיות הגיונית. זו אחת הפעמים הבודדות שבהן פוליסה נוספת באמת מוסיפה סכום ולא רק פרמיה.
מה קורה אם עברתי קרן פנסיה?
מעבר בין קרנות שומר על הוותק לעניין תקופת האכשרה, בתנאי שהמעבר נעשה כהעברה ולא כמשיכה וסגירה. משיכה מאפסת את הספירה, וחמש שנים מתחילות מחדש.
קראו גם
