

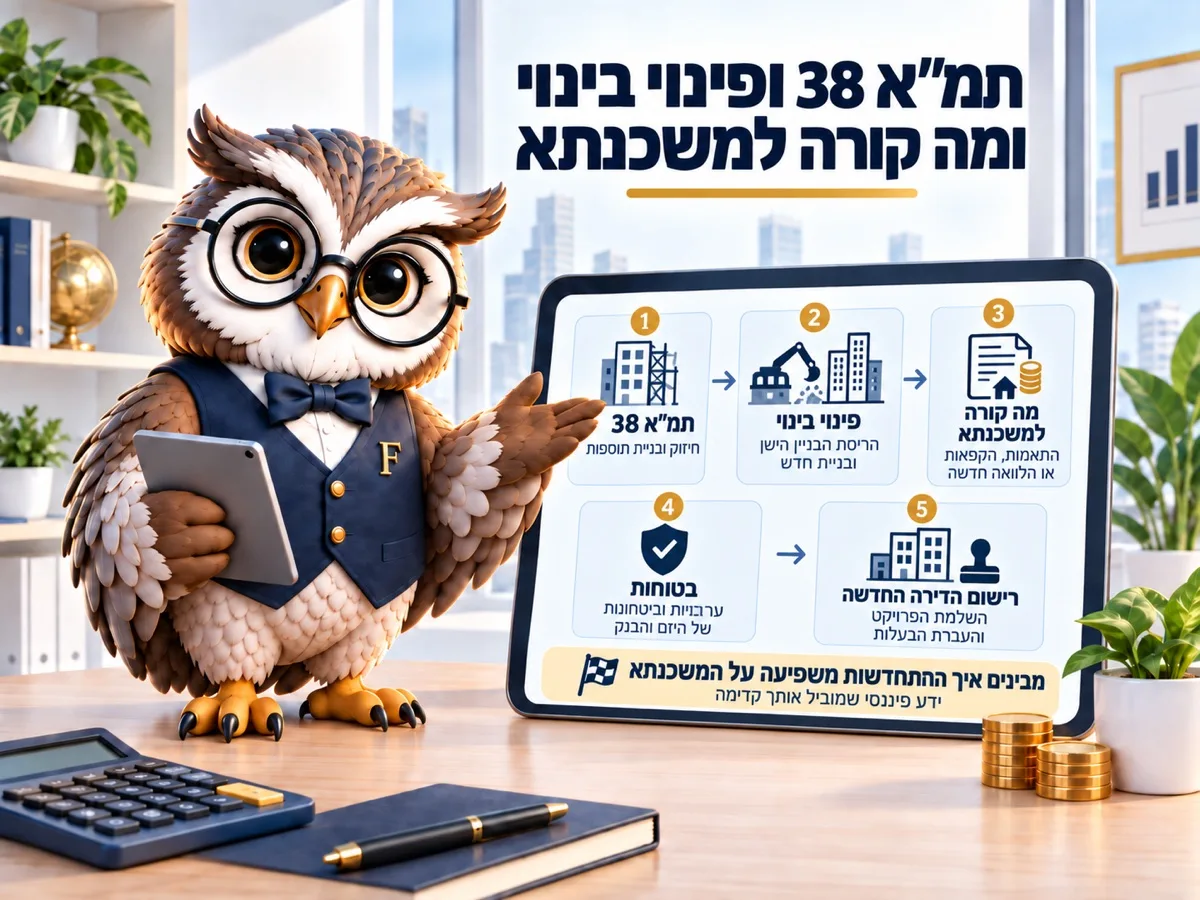

בפרויקט התחדשות עירונית הדירה שלכם משתנה, אבל המשכנתא ממשיכה כרגיל: אותה יתרה, אותם מסלולים, אותו החזר. מה שכן משתנה הוא הרישום, הביטוח ולעיתים שווי הנכס, וכל שינוי ברישום מחייב את הסכמת הבנק. מי שמוכר אחרי הפרויקט נפגש גם בהיטל השבחה ובמס שבח. נכון לספטמבר 2026.
שכנים מצביעים בעד פרויקט התחדשות, ובעל דירה אחד שואל את השאלה שאף אחד לא מעלה: מה יקרה למשכנתא שלי בזמן שאני גר בשכירות זמנית.
התשובה הקצרה: היא ממשיכה. וזה בדיוק העניין, כי במקביל משלמים עליה ועל דיור חלופי.
המשכנתא ממשיכה כרגיל
המשכנתא נלקחה על הנכס, והנכס לא נעלם: הוא מתחזק, מתרחב או נהרס ונבנה מחדש. יתרת ההלוואה, המסלולים והריבית נשארים כפי שהם, וההחזר החודשי ממשיך לרדת מהחשבון בכל חודש.
מה שכן צריך לעשות הוא לעדכן את הבנק. כל שינוי ברישום הזכויות, בתוכנית או בהריסה ובנייה מחדש נוגע לשעבוד שרשום לטובתו, ולכן הבנק חותם על מסמכים בפרויקט ומאשר את המהלך.
בפרויקטים של פינוי בינוי, שבהם הדירה נהרסת, הבנק דורש בדרך כלל ערבויות מהיזם שמבטיחות את הזכויות בדירה החדשה. זה חלק סטנדרטי, וכדאי לוודא שהוא קיים לפני החתימה ולא אחריה.
מה זה עולה בזמן הפרויקט
בתמ"א 38 בחיזוק הדיירים בדרך כלל נשארים בדירה, ואז ההוצאה העיקרית היא אי-נוחות וזמן. בהריסה ובנייה מחדש, ובפינוי בינוי, עוברים לדיור חלופי לתקופה של שנתיים עד ארבע.
היזם אמור לממן את הדיור החלופי, לפי מה שנקבע בהסכם. הפער בין מה שהיזם משלם לבין שכר הדירה בפועל באזור הוא הוצאה שנופלת עליכם, והוא מצטבר.
נעשה חשבון במחירי ספטמבר 2026, בריביות שנגזרות מריבית בנק ישראל: משפחה שמשלמת משכנתא של 4,800 ₪ בחודש, ומקבלת מהיזם 6,000 ₪ לדיור חלופי בזמן ששכר הדירה באזור הוא 7,200 ₪, מוציאה 1,200 ₪ נוספים בחודש. על שלוש שנים זה 43,200 ₪ לפי חישוב של פיננסיקו, לפני הצמדה למדד של הלמ"ס. זה לא מבטל את הכדאיות של הפרויקט, אבל זה חייב להיכנס לתקציב המשפחתי מראש.
יש עוד סעיף שנוטים לשכוח: דמי ניהול ועורך דין מטעם הדיירים. בפרויקטים של התחדשות עירונית עורך הדין מייצג את כלל בעלי הדירות ושכר טרחתו משולם בדרך כלל על ידי היזם, אבל לא תמיד ולא בכל דבר. מי שרוצה ליווי אישי, למשל בדיקה נפרדת של ההסכם מול המצב הספציפי שלו, ישלם על כך מכיסו. זה סכום קטן ביחס לעסקה, והוא כמעט תמיד מוחזר בדמות סעיף אחד שהתברר בזמן.
מיסים סביב ההתחדשות
בעלי דירות בפרויקטים כאלה נהנים בדרך כלל מהקלות מס משמעותיות על התמורה שמקבלים מהיזם, בכפוף לתנאים ולסוג הפרויקט. זה נושא שמנוהל על ידי עורך דין מטעם הדיירים ולא על ידכם לבד.
מה שנוגע לכם ישירות הוא מה שקורה במכירה אחרי הפרויקט, והוא מגיע בדרך כלל שנים אחרי שהאבק שקע ואתם כבר שכחתם מהעבודות. הדירה שווה יותר, ולכן במכירה עולה שאלת מס שבח, עם תקרת פטור של 5,008,000 ₪ לדירת מגורים מזכה ושיעור של 25% על הרווח הריאלי מעבר לפטור, לפי רשות המסים ונכון ל-2026.
וגם היטל השבחה: לפי כל זכות הוא משולם במועד מימוש הזכויות בשיעור 50% מההשבחה, נכון ל-2026, ובפרויקטים של התחדשות יש פטורים והקלות בתנאים מסוימים. מי שמוכר דירה אחרי תמ"א צריך לבדוק את שני הסעיפים האלה יחד, ולא רק את מחיר המכירה.
ומה אם רוצים לקחת משכנתא חדשה
אפשר, והיא נבחנת לפי שווי הדירה אחרי הפרויקט, כשהוא כבר רשום. בשלב הביניים, כשהדירה בבנייה, הבנקים זהירים יותר, ולכן מי שמתכנן משיכת כסף מהנכס עדיף שיעשה זאת לפני תחילת הפרויקט או אחרי סיומו.
שימו לב גם לביטוח. פוליסת ביטוח המבנה צריכה להתאים למצב החדש, ובתקופת הבנייה האחריות היא בדרך כלל של היזם ושל הקבלן. כדאי לוודא בכתב מי מבטח מה ומאיזה תאריך.
ולבסוף, שאלת הזמן. פרויקטים של התחדשות עירונית נמשכים שנים, ולעיתים מתעכבים עוד לפני שהם מתחילים: אישורים, התנגדויות, החלפת יזם. משפחה שמתכננת מהלך פיננסי אחר, למשל מעבר דירה או מימוש הון מהנכס, צריכה להביא בחשבון שהדירה תהיה “תפוסה” בתהליך תקופה ארוכה. זה לא סיבה להתנגד לפרויקט, אבל זה כן שיקול בלוח הזמנים המשפחתי, ובמיוחד למי שקרוב לגיל פרישה או מתכנן שינוי בהכנסה.
תעדכנו את הבנק לפני שחותמים מול היזם
לפני החתימה על הסכם עם היזם, בדקו מול הבנק שלכם מה הוא דורש: אילו מסמכים, אילו ערבויות ומה קורה לשעבוד. זו שיחה קצרה שמונעת עיכובים בהמשך.
במקביל, חשבו את התזרים החודשי בתקופת הפרויקט בטבלת התקציב המשפחתי: משכנתא ועוד הפרש דיור חלופי. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על ההחזר החודשי במסלול הפריים, ובתקופה שבה משלמים גם על דיור חלופי זה מורגש.
מי שמוכר אחרי הפרויקט פוגש את היטל ההשבחה, ואפשר לאמוד אותו מראש:
—
| שלב | סכום | הערה |
|---|
היטל השבחה הוא מחצית מעליית שווי המקרקעין בעקבות תוכנית, הקלה או שימוש חורג (התוספת השלישית לחוק התכנון והבנייה), והוא משולם לוועדה המקומית ביום מימוש הזכויות: היתר בנייה, מכירה או תחילת שימוש. עד אז אפשר לשבת על הנכס בלי לשלם, אבל הסכום צמוד למדד. פטורים עיקריים: הרחבת דירת מגורים עד 140 מ"ר למי שגר בה ארבע שנים, תמ"א 38 ופינוי-בינוי; בחלק מהמתחמים השיעור מופחת ל-25%. על השומה אפשר לערער — שמאי מכריע או ועדת ערר — ובפועל שומות נגדיות מקטינות את ההיטל לא מעט. המספרים כאן הם הערכה לפי השווי שהזנתם, לא שומה.
שאלות נפוצות
צריך לפרוע את המשכנתא לפני הפרויקט?
לא. המשכנתא ממשיכה, והבנק מאשר את השינויים ברישום.
מי משלם על הדיור החלופי?
היזם, לפי ההסכם. אם הסכום נמוך משכר הדירה בפועל, ההפרש עליכם.
אפשר למכור דירה באמצע פרויקט?
כן, אבל העסקה מורכבת יותר: הקונה נכנס לנעליכם בהסכם מול היזם, והבנקים בודקים את זה בקפידה.
הדירה החדשה שווה יותר, זה משפיע על המשכנתא?
לא על ההלוואה הקיימת. זה כן משפיע על שיעור המימון אם תבקשו הלוואה נוספת בעתיד.
מה עם היטל השבחה?
הוא משולם במימוש, בשיעור 50% מההשבחה לפי כל זכות ב-2026, ויש פטורים והקלות בפרויקטים של התחדשות. כדאי לבדוק מראש מול עורך דין.
קראו גם
- מחשבון היטל השבחה
- מחשבון מס שבח על מכירת דירה
- משכנתא בישראל מההחלטה ועד הרישום בטאבו
- מילון המונחים של האתר
- ערבות חוק המכר ומה היא מגנה
- מה דורשת דירה שנייה
- ביטוח חיים ומבנה למשכנתא
