

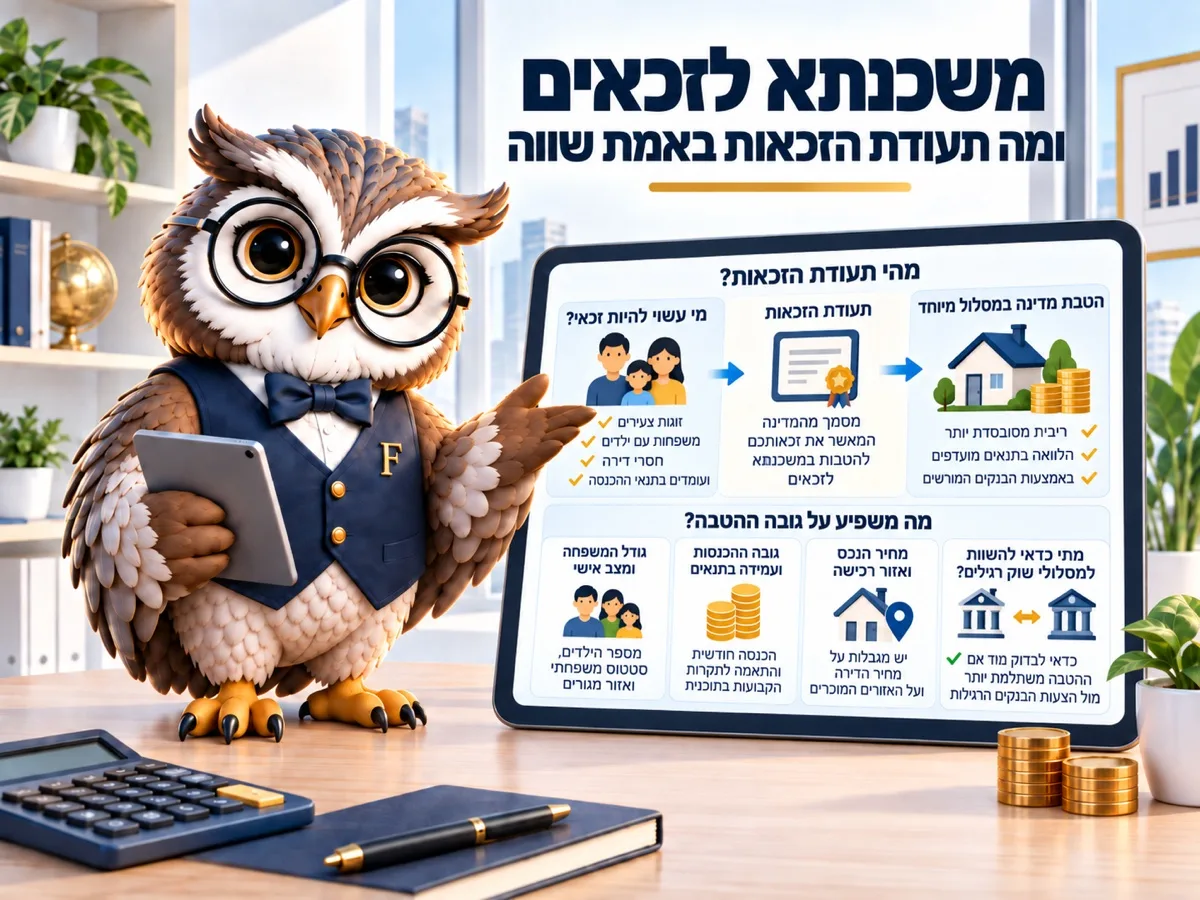

הלוואת הזכאות של משרד הבינוי ניתנת בריבית של 0.5% מתחת לריבית הדיור שמפרסם בנק ישראל ולא יותר מ-3%, צמודה למדד, לתקופה של עד 30 שנה. הסף להנפקת תעודת זכאות הוא 599 נקודות, וגובה ההלוואה נקבע לפי הניקוד. רוכשים באזורי עדיפות לאומית א’ ו-ב’ מקבלים תוספת של 4.5% ל-20 שנה. נכון לספטמבר 2026.
599 נקודות. זה הסף שממנו מתחילה משכנתא לזכאים, וזה המסמך היחיד בתהליך שמגיע מהמדינה ולא מהבנק. הנפקתו לוקחת ימים ספורים, ורוב מי שזכאי לו פשוט לא מוציא אותו.
מה שהיא נותנת הוא חלק מהמשכנתא בריבית שהמדינה קובעת, לא הנחה על כל ההלוואה. ההבדל הזה חשוב, כי הוא קובע כמה זה באמת שווה לכם.
משכנתא לזכאים: מה בדיוק מקבלים
הלוואת זכאות היא הלוואה צמודת מדד בריבית קבועה. הריבית נקבעת לפי נוסחה: 0.5% פחות מריבית הדיור שמפרסם בנק ישראל, ובכל מקרה לא יותר מ-3%. את התקופה בוחרים מתוך 10, 15, 20, 25 או 30 שנה.
גובה ההלוואה נקבע לפי ניקוד, ואת התנאים המלאים אפשר לקרוא בכל זכות. הסף להנפקת התעודה הוא 599 נקודות לחסרי דירה, והניקוד עולה לפי ותק בנישואים, מספר ילדים, שירות צבאי או לאומי, עלייה, נכות ומשתנים נוספים. ככל שהניקוד גבוה יותר, כך הסכום גדול יותר.
הטבלה המדויקת של סכומים לפי ניקוד מתפרסמת באתר משרד הבינוי והשיכון והיא משתנה, ולכן את הסכום שלכם כדאי לבדוק שם או מול הבנק בזמן ההנפקה, ולא לפי מספר שמישהו זוכר משנה שעברה.
שתי הטבות נוספות פחות מוכרות, לפי כל זכות ונכון ל-2026. הראשונה: לרוכשים באזורי עדיפות לאומית א’ ו-ב’ יש תוספת משכנתא של 4.5% ל-20 שנה. השנייה: עם סיוע אפשר להגיע לשיעור מימון של 98% באזור עדיפות א’ ו-95% ביתר האזורים, חריג למגבלות הרגילות של בנק ישראל, כלומר להון עצמי נמוך בהרבה מ-25% שנדרשים במשכנתא רגילה.
120,000 ₪ בריבית 3%, וכמה זה חוסך באמת
נניח הלוואת זכאות של 120,000 ₪ ל-20 שנה. בריבית 3% צמודת מדד התשלום החודשי מתחיל בערך ב-665 ₪ ועולה עם המדד. אותם 120,000 ₪ במסלול צמוד מדד רגיל של הבנק, בריבית 3.45% שהייתה הטווח הנפוץ ביולי 2026, יעלו בערך 30 ₪ יותר בחודש.
זה לא סכום שמשנה חיים, וכאן נכנס החלק שאף אחד לא אומר בקול: ההטבה האמיתית של הזכאות אינה תמיד בריבית. היא במימון הגבוה יותר, בזה שהמדינה מוכנה לתת חלק מההלוואה כשההון העצמי חסר, ובתוספת לאזורי עדיפות. מי שיש לו הון עצמי מלא ואין לו עניין באזורי עדיפות יגלה שההפרש בין הלוואת הזכאות לבין מסלול צמוד מדד בבנק קטן, ולפעמים לטובת הבנק.
מי שאין לו הון עצמי מלא מקבל משהו שהבנק לא ייתן לו בשום ריבית: אפשרות לקנות בכלל. זו הסיבה שזוג עם 350,000 ₪ בצד ועם ניקוד גבוה, במחירי 2026, יכול לשקול דירה באזור עדיפות א’, בזמן שאותו זוג בלי תעודת זכאות פשוט לא עומד בדרישת ההון העצמי של 25% על דירה ממוצעת.
הצמדה למדד היא לא פרט טכני
הלוואת הזכאות צמודה למדד המחירים לצרכן, כלומר היתרה שלה גדלה עם המדד. בתקופה של אינפלציה נמוכה זה כמעט לא מורגש. בתקופה אחרת זה נראה אחרת לגמרי, וזו הסיבה שאנחנו ממליצים לחשב את ההלוואה הזאת יחד עם שאר מסלולי המשכנתא ולא בנפרד.
בפועל, הלוואת הזכאות תופסת חלק מהתמהיל, והשאלה היא מה שמים סביבה. אם הזכאות היא צמודת מדד, כדאי שהחלק הקבוע הלא צמוד בתמהיל יהיה גדול יותר, כדי לא להישען על המדד פעמיים.
שתי מגבלות זמן שמפילות זכאים
התעודה עצמה תקפה שנה מיום ההרשמה, וזה החלק שכולם יודעים. פחות יודעים את השני: את הסיוע אפשר לנצל רק אם לא עברה שנה מחתימת החוזה ברכישת דירה יד שנייה, ולא עברו 36 חודשים ברכישת דירה מקבלן.
מי שחתם על חוזה עם קבלן לפני ארבע שנים ומקבל את הדירה עכשיו, כבר לא בתוך החלון. זה קורה יותר ממה שנדמה בפרויקטים שנדחו.
מי זכאי
- חסרי דירה שצברו 599 נקודות ומעלה בשיטת הניקוד של משרד הבינוי.
- עולים חדשים עם תעודת עולה, שמקבלים גם תוספת ניקוד.
- משפחות חד-הוריות, נכים, משרתי כוחות הביטחון ותושבי אזורי עדיפות ויישובי ספר.
- זוגות צעירים, לפי ותק נישואים ומספר ילדים.
הבדיקה עצמה לא עולה כסף ואפשר לעשות אותה בכל בנק למשכנתאות, גם אם בסוף תיקחו את המשכנתא בבנק אחר.
תוציאו תעודה לפני שאתם מחפשים דירה
ההנפקה לוקחת ימים, התעודה תקפה שנה, והניקוד שלכם קובע גם כמה כסף תצטרכו להביא מהבית. כשיודעים את המספר מראש, החיפוש נראה אחרת: אפשר לבדוק כמה משכנתא בכלל תקבלו, להוסיף את הלוואת הזכאות ולראות את התמונה המלאה של העסקה לפני שמתאהבים בדירה.
ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשנה את ריבית הדיור המתפרסמת, ואיתה גם את הריבית בהלוואת הזכאות, שנגזרת ממנה. מי שמוציא תעודה עכשיו יראה את המספר המעודכן בבנק.
בדקו מה ההכנסה שלכם מאפשרת עוד לפני שאתם מוציאים את התעודה:
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
שאלות נפוצות
כמה זמן תקפה תעודת זכאות?
שנה מיום ההרשמה לקבלת התעודה. אפשר לחדש אותה, והחידוש עשוי לשנות את הניקוד אם המצב המשפחתי השתנה.
אפשר לקבל תעודת זכאות בבנק אחד ומשכנתא בבנק אחר?
כן. אין חובה לקחת את המשכנתא באותו בנק שהנפיק את התעודה, וזה בדיוק המקום להשוות הצעות.
עולה חדש זכאי אוטומטית?
לא אוטומטית, אבל עולים חדשים מקבלים תוספת ניקוד, ולכן הסיכוי לעבור את הסף גבוה יותר. צריך להציג תעודת עולה.
ההלוואה הזאת במקום המשכנתא או בנוסף?
בנוסף. היא תופסת חלק מהסכום הכולל, והשאר מגיע מהבנק בתנאים רגילים.
מה קורה אם הניקוד שלי נמוך מהסף?
אין הלוואת זכאות, אבל זה לא משנה את המשכנתא הרגילה. שווה לבדוק שוב אחרי לידה, נישואים או שינוי בוותק, כי הניקוד מחושב מחדש בכל הנפקה.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- תנאי מחיר למשתכן
- כמה הון עצמי צריך ומה יחס ההחזר מרשה
- מימון ומס רכישה לתושב חוץ
