

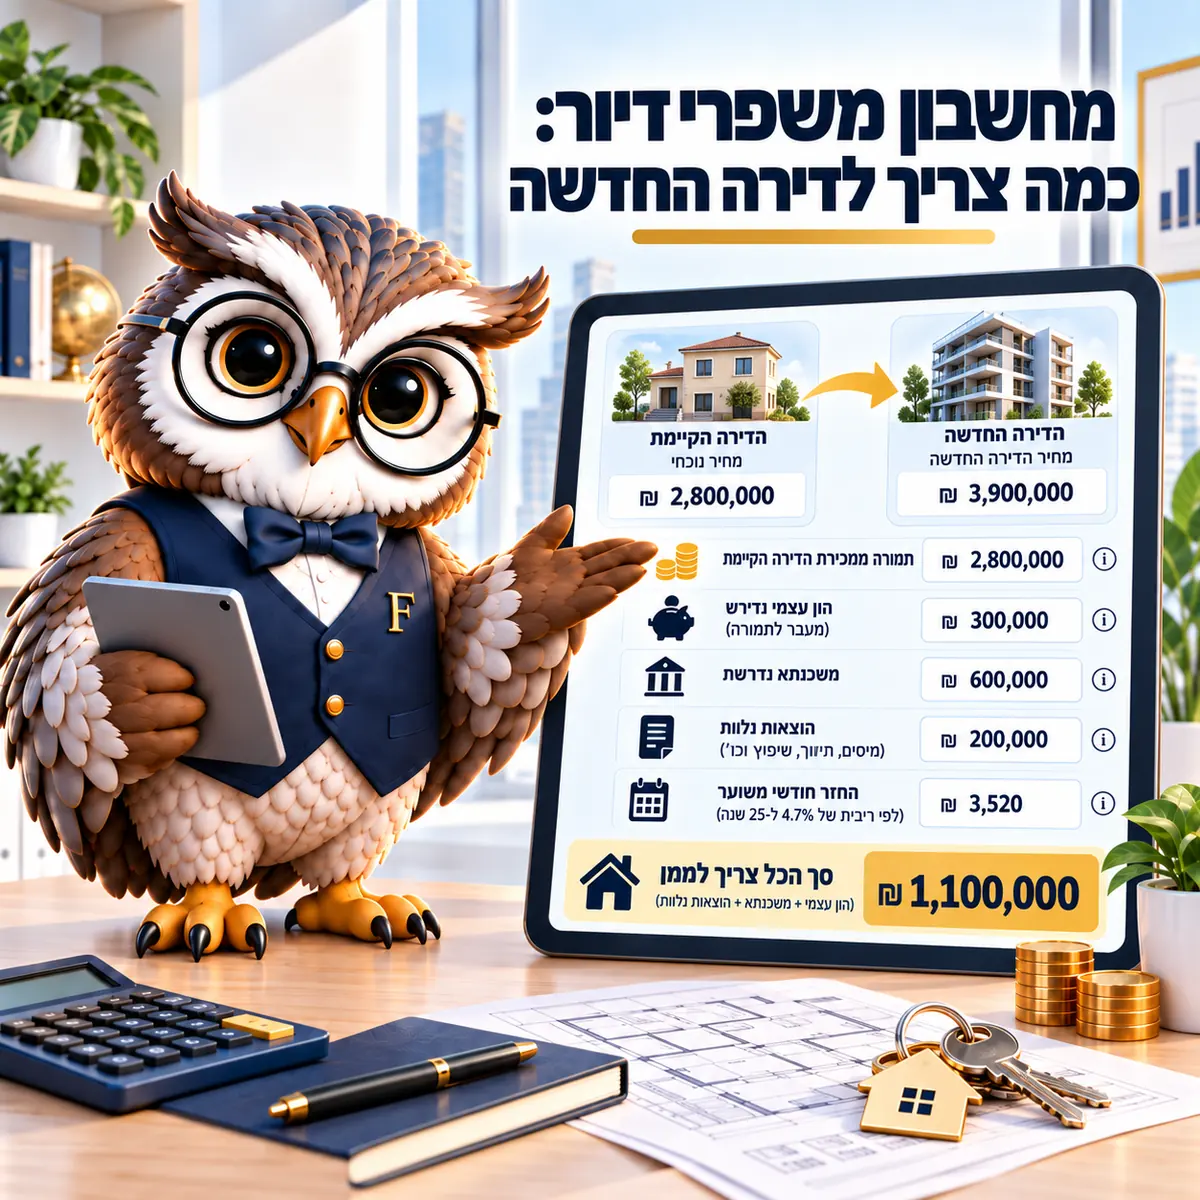

דירה חדשה ב-4,000,000 ₪ עולה בפועל 4,252,138 ₪: מס רכישה 95,538 ₪ כדירה חליפית, עורך דין 23,600 ₪ כולל מע"מ, אגרות, שיפוץ ורזרבה. עם 1,711,798 ₪ מהמכירה ו-200,000 ₪ מהחיסכון נשארת משכנתא חדשה של 2,340,340 ₪, 58.51% מימון, החזר של 13,525 ₪ לחודש כולל ביטוח ויחס החזר של 39.63%. מי שקונה לפני שמכר משלם בינתיים 320,000 ₪ מס רכישה במקום 95,538 ₪, ומקבל את ההפרש רק אחרי המכירה. המדרגות והמגבלות נכון ל-2026, לפי חישוב של פיננסיקו, 29 בספטמבר 2026.
מצאתם דירה ב-4,000,000 ₪, ומהמכירה של הקודמת נשארו לכם 1,711,798 ₪. החישוב בראש אומר: חסרים 2,288,202 ₪. הבנק יגיד מספר אחר, כי הדירה לא עולה 4,000,000 ₪. היא עולה מס רכישה, עורך דין עם מע"מ, שמאי, אגרות, שיפוץ ורזרבה, ובדוגמה זה עוד 252,138 ₪ שאנשים שוכחים כשהם שואלים כמה חסר. ואם חתמתם על החדשה לפני שמכרתם את הישנה, רשות המסים רואה בינתיים דירה נוספת ולוקחת 320,000 ₪ במקום 95,538 ₪.
המחשבון מסדר את כל זה בארבע לשוניות: כמה צריך ומאיפה זה מגיע, מה ההחזר ומה אומרות בדיקות בנק ישראל, מה קורה כשקונים לפני שמוכרים, ומה משתנה אם מחכים שנה או שלוש. את הסכום שנשאר ביד מחשבים במחשבון מכירת הדירה, והוא עובר לכאן בלחיצה.
מחשבון משפרי דיור: כמה צריך לדירה החדשה
מחיר הדירה, מס רכישה, עלויות נלוות, הכסף מהמכירה והחיסכון, ומה שנשאר הוא המשכנתא החדשה. עם בדיקות בנק ישראל, ההחזר החודשי המלא, קנייה לפני מכירה ותרחיש של המתנה.
1הדירה, המס והעלויות
2כמה צריך ומאיפה זה מגיע
| סעיף | סכום (₪) | חלק מהעסקה |
|---|
הופק ב-25.10.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1ההלוואות, ההכנסה והוצאות הדיור
2ההחזר החודשי ובדיקות הבנק
בדיקות הוראה 329
תרחיש לחץ: ההחזר אם הריבית עולה
תרחיש הלחץ מעלה את הריבית על המשכנתא החדשה, ועל החלק שנגרר רק אם סימנתם שהוא בריבית משתנה. מסלול קבוע לא זז.
הופק ב-25.10.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1התשלומים לפני שהכסף מהמכירה מגיע
2הפער ומה הוא עולה
הופק ב-25.10.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1ההנחות על השנים הבאות
2כמה חסר בכל מועד, בסילוק מלא
| מתי | חסר (₪) | מחיר הנוכחית (₪) | נשאר ביד (₪) | מחיר החדשה (₪) | העסקה כולה (₪) |
|---|
הופק ב-25.10.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1הכללים שמוטמעים בחישוב
דירה יחידה וחליפית: 0% עד 1,978,745 ₪, 3.5% עד 2,347,040 ₪, 5% עד 6,055,070 ₪, 8% עד 20,183,565 ₪ ו-10% מעל. דירה נוספת: 8% עד 6,055,070 ₪ ו-10% מעל. המדרגות מוקפאות עד 15.01.2028.
לפי סעיף 9 לחוק מיסוי מקרקעין, מי שקונה לפני שמכר משלם כדירה יחידה אם הדירה הקודמת נמכרת בתוך התקופה שבחוק: 24 חודשים לרכישות מיד שנייה מ-01.06.2025, 18 חודשים לרכישות בין 06.2023 ל-05.2025, ו-12 חודשים ממועד המסירה ברכישה מקבלן. עד המכירה משלמים לפי דירה נוספת ומקבלים החזר.
הוראה 329 סעיף 2: 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה. השיעור נמדד מול שווי הנכס הנרכש בלבד, ולכן כשהשמאי מעריך פחות מהמחיר, הבסיס יורד להערכה.
סעיפים 5 ו-6: החזר של יותר מ-50% מההכנסה הפנויה לא מאושר, ומעל 40% ההלוואה מסווגת בסיכון גבוה ומתומחרת ביוקר. כאן ההכנסה הפנויה היא ההכנסה נטו פחות החזרי הלוואות אחרות.
לפי תנאי הבנקים, המשכנתא והגישור יחד לא עוברים 70% משווי הדירה החדשה ו-50% משווי הנוכחית. הגישור נפרע מתמורת המכירה, והריבית עליו רצה כל חודש שהמכירה מתעכבת.
הפער בכל מועד הוא העסקה המלאה במחיר העתידי פחות הכסף שיישאר ביד אחרי סילוק מלא ופחות החיסכון שמותר להוציא. זו מודל לפי ההנחות שלכם, לא תחזית מחירים.
2מה המחשבון לא עושה
המחשבון אינו בונה תמהיל מסלולים, אינו מתמחר ביטוח לפי גיל ובריאות, ואינו מחליף שומת מס רכישה או אישור עקרוני מהבנק. לבניית התמהיל יש מחשבון תמהיל מקצועי, ולמספר המחייב יש הבנק ורשות המסים.
- בנק ישראל, ניהול בנקאי תקין 329, מגבלות למתן הלוואות לדיור, שיעור המימון 75%, 70% ו-50%, יחס ההחזר עד 50%, תקופה עד 30 שנה, וההגדרה של דירה חליפית שמפנה לסעיף 9 לחוק מיסוי מקרקעין.
- צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002, רכיבי עמלת הפירעון המוקדם: עמלה תפעולית, אי-הודעה מוקדמת, עמלת היוון והנחות הוותק.
- חוק מיסוי מקרקעין (שבח ורכישה), התשכ"ג-1963, סעיף 9: מדרגות מס רכישה, דירה יחידה ודירה חליפית והתקופה למכירת הדירה הקודמת; פרק חמישי 1: הפטור ממס שבח.
- רשות המסים, סימולטור מס רכישה, החישוב הרשמי לפי מדרגות 2026, שמוקפאות עד 15.01.2028.
- כל זכות, מס רכישה, המדרגות, ההגדרה של דירה יחידה והתקופה שבה משפרי דיור מוכרים את הדירה הקודמת.
- כל זכות, מס שבח, תנאי הפטור לדירת מגורים מזכה והתקרה, שמאחוריהם עומד סעיף 49 לחוק.
- בנק ישראל, ריבית ממוצעת על משכנתאות, הריבית הממוצעת לפי מסלול ותקופה, שממנה נגזרת עמלת ההיוון.
- רשות המסים, שיעור המע"מ, 18% מ-01.01.2025: תעריפי תיווך ועורכי דין מפורסמים לפניו.
איך מחושבת המשכנתא החדשה
העסקה כולה היא המחיר ועוד כל מה שמעבר לו: מס רכישה לפי מדרגות 2026 של סעיף 9 לחוק מיסוי מקרקעין, עורך דין ותיווך כולל מע"מ, שמאי ואגרות, שיפוץ ורזרבה. מהסכום הזה יורד הכסף מהמכירה, ואז החלק מהחיסכון שהחלטתם להכניס, אחרי שהרזרבה נשארה בצד. מה שנשאר הוא המשכנתא החדשה, ועליה מצטרף החוב שגררתם מהדירה הקודמת.
הבדיקות באות מהוראת ניהול בנקאי תקין 329. שיעור המימון נמדד מול שווי הדירה הנרכשת בלבד, לפי המחיר או הערכת השמאי, הנמוך מביניהם: 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה. יחס ההחזר מההכנסה הפנויה נעצר ב-50%, ומעל 40% ההלוואה מסווגת בסיכון גבוה. התקופה עד 30 שנה. המחשבון מסמן כל חריגה ואומר כמה הון עצמי חסר כדי לחזור לתחום.
למה 70% ולא 75%, ומה זה משנה?
מי שמכר את הדירה הקודמת לפני שחתם על החדשה הוא בעל דירה יחידה ומקבל עד 75%. מי שקונה לפני שמכר הוא משפר דיור: לפי 329, דירה חליפית היא דירה שבעליה מתחייב למכור את הקיימת לפי סעיף 9 לחוק מיסוי מקרקעין, והמימון עליה נעצר ב-70%. על 4,000,000 ₪ ההפרש הוא 200,000 ₪ הון עצמי. בדוגמה זה לא כואב, כי המימון יוצא 58.51%, אבל מי שמגיע ל-2,900,000 ₪ משכנתא יגלה שהתאריך של המכירה קבע לו את הסכום.
לאותה התחייבות יש שעון גם ברשות המסים. דירה חליפית משלמת מס רכישה כדירה יחידה בתנאי שהקודמת נמכרת בתוך התקופה שבחוק: לפי ביזפורטל, 24 חודשים לרכישות מיד שנייה מ-1 ביוני 2025, 18 חודשים לרכישות בין יוני 2023 למאי 2025, ו-12 חודשים ממועד המסירה ברכישה מקבלן. את התקופה שחלה על העסקה שלכם מאשרים מול רשות המסים, ובמחשבון היא נבחרת בשדה.
320,000 ₪ שמחכים
הלשונית קונים לפני שמוכרים עונה על השאלה שלא מופיעה במחשבוני המשכנתא הרגילים. מי שחותם על הדירה החדשה לפני שמכר משלם מס רכישה לפי דירה נוספת, 8% מהשקל הראשון: 320,000 ₪ בדוגמה. ההפרש מול 95,538 ₪ של דירה יחידה, 224,462 ₪, חוזר רק אחרי שהדירה הקודמת נמכרת בתוך התקופה. עד אז הכסף מוקפא, והוא נכנס לחישוב הפער.
הפער עצמו: תשלומים על הדירה החדשה שצריך להעביר לפני שהכסף מהמכירה נכנס, ועוד הובלה כפולה או שכירות ביניים, ועוד המס המוקפא, פחות החיסכון שמותר להוציא. בדוגמה 1,524,462 ₪, ועל שישה חודשים ב-6% זה 45,734 ₪ ריבית. ואז המגבלה: הבנקים נותנים הלוואת גישור עד 50% משווי הדירה הנוכחית פחות המשכנתא עליה, ועד 70% מהחדשה פחות המשכנתא החדשה. בדוגמה התקרה יוצאת 206,258 ₪, כלומר חסרים 1,318,204 ₪ שגישור לא יכסה. זה בדיוק המספר שאומר: או למכור קודם, או לבנות לוח תשלומים שמגיע אחרי המכירה.
למכור עכשיו או לחכות
ההמתנה משנה שלושה דברים בבת אחת: מחיר הדירה הנוכחית, מחיר החדשה והיתרה שנפרעת בינתיים. כשכל המחירים עולים 2% בשנה, הפער בדוגמה יורד מ-2,340,340 ₪ היום ל-2,323,317 ₪ בעוד שנה ול-2,285,489 ₪ בעוד שלוש, כי היתרה קטנה. כשהמחירים יורדים 5% ו-3%, הפער בעוד שלוש שנים הוא 2,291,161 ₪, כמעט אותו דבר, אבל ההון העצמי נשחק: המשכנתא לא יורדת יחד עם המחיר. הלשונית מאפשרת להזין גם ירידה, כי זה בדיוק התרחיש שרוצים לבדוק לפני שמחכים, ואפשר להוסיף חיסכון שנתי והוצאות על הדירה הנוכחית.
הפער בלשונית הזאת מחושב בסילוק מלא, עם תיווך 2% ועורך דין 0.5% כולל מע"מ ועמלה תפעולית בלבד. זו מודל לפי ההנחות שלכם, לא תחזית מחירים.
מה המחשבון לא עושה
הוא לא בונה תמהיל: הריבית כאן היא ריבית משוקללת אחת, ולבניית המסלולים יש את מחשבון התמהיל המקצועי. הוא לא מתמחר ביטוח לפי גיל ובריאות, ולא מחליף שומת מס רכישה או אישור עקרוני מהבנק. הסימולטור הרשמי של רשות המסים נמצא באתר רשות המסים, והמספר המחייב למשכנתא הוא באישור העקרוני, שתקף 24 יום.
בדקו לפני החתימה
שלושה מספרים מהמחשבון שווים בדיקה מול הבנק ועורך הדין לפני שחותמים: המימון אחרי הגרירה, כי הוא נמדד מול שווי הדירה החדשה ולא מול שתי הדירות יחד. התקופה למכירת הדירה הקודמת, כי היא קובעת גם את שיעור המימון וגם את מס הרכישה. והפער עד המכירה, כי גישור לא מכסה כל פער. כל המספרים כאן הם הערכה לפי הנתונים שהזנתם, ותנאי הבנק ושומת המס לעסקה שלכם עשויים להיות שונים.
שאלות נפוצות
כמה משכנתא מקבלים משפרי דיור?
עד 70% משווי הדירה החדשה לפי הוראה 329, כשהשווי הוא המחיר או הערכת השמאי, הנמוך מביניהם. מי שמכר את הקודמת לפני שחתם על החדשה נחשב בעל דירה יחידה ומקבל עד 75%. בכל מקרה ההחזר לא יעלה על 50% מההכנסה הפנויה.
כמה מס רכישה משלמים על דירה חליפית?
כמו דירה יחידה: 0% עד 1,978,745 ₪, 3.5% עד 2,347,040 ₪ ו-5% עד 6,055,070 ₪, בתנאי שהדירה הקודמת נמכרת בתוך התקופה שבחוק. על 4,000,000 ₪ זה 95,538 ₪. אם הקודמת לא נמכרת בזמן, המס הוא כדירה נוספת, 320,000 ₪, עם הצמדה וריבית.
מה קורה אם קונים דירה לפני שמוכרים את הישנה?
משלמים מס רכישה כדירה נוספת ומקבלים את ההפרש בחזרה אחרי שהישנה נמכרת בתוך התקופה, שיעור המימון נעצר ב-70%, ואת הפער עד המכירה מכסים מחיסכון או מהלוואת גישור, שמוגבלת ל-50% משווי הדירה הנוכחית פחות המשכנתא עליה.
תוך כמה זמן צריך למכור את הדירה הקודמת?
לפי ביזפורטל, 24 חודשים מיום הרכישה לרכישות מיד שנייה מ-1 ביוני 2025, 18 חודשים לרכישות בין יוני 2023 למאי 2025, ו-12 חודשים ממועד המסירה ברכישה מקבלן. את התקופה שחלה על העסקה שלכם מאשרים מול רשות המסים.
מה יחס ההחזר שהבנק מאשר?
עד 50% מההכנסה הפנויה, ומעל 40% ההלוואה מסווגת בסיכון גבוה ומתומחרת ביוקר. בדוגמה, החזר של 13,275 ₪ מול הכנסה פנויה של 33,500 ₪ הוא 39.63%.
האם כדאי לחכות עם המכירה?
המחשבון לא עונה על זה במקומכם, הוא מראה את הפער בכל מועד לפי ההנחות שלכם על המחירים. בדוגמה ההמתנה מקטינה את הפער בפחות מ-55,000 ₪ בשלוש שנים, ובירידת מחירים ההון העצמי נשחק מהר יותר מהמחיר.
קראו גם
- מחשבון מכירת דירה: כמה נשאר ביד, החצי הראשון של ההחלטה.
- הלוואת גישור: לקנות לפני שמכרתם, התנאים והסיכון של מכירה שמתעכבת.
- מחשבון מס רכישה, המדרגות לדירה יחידה ולדירה נוספת.
- מחשבון כושר החזר למשכנתא, כמה הבנק יאשר לפי ההכנסה.
- מחשבון תמהיל משכנתא מקצועי, לבניית המסלולים אחרי שהסכום ידוע.
