

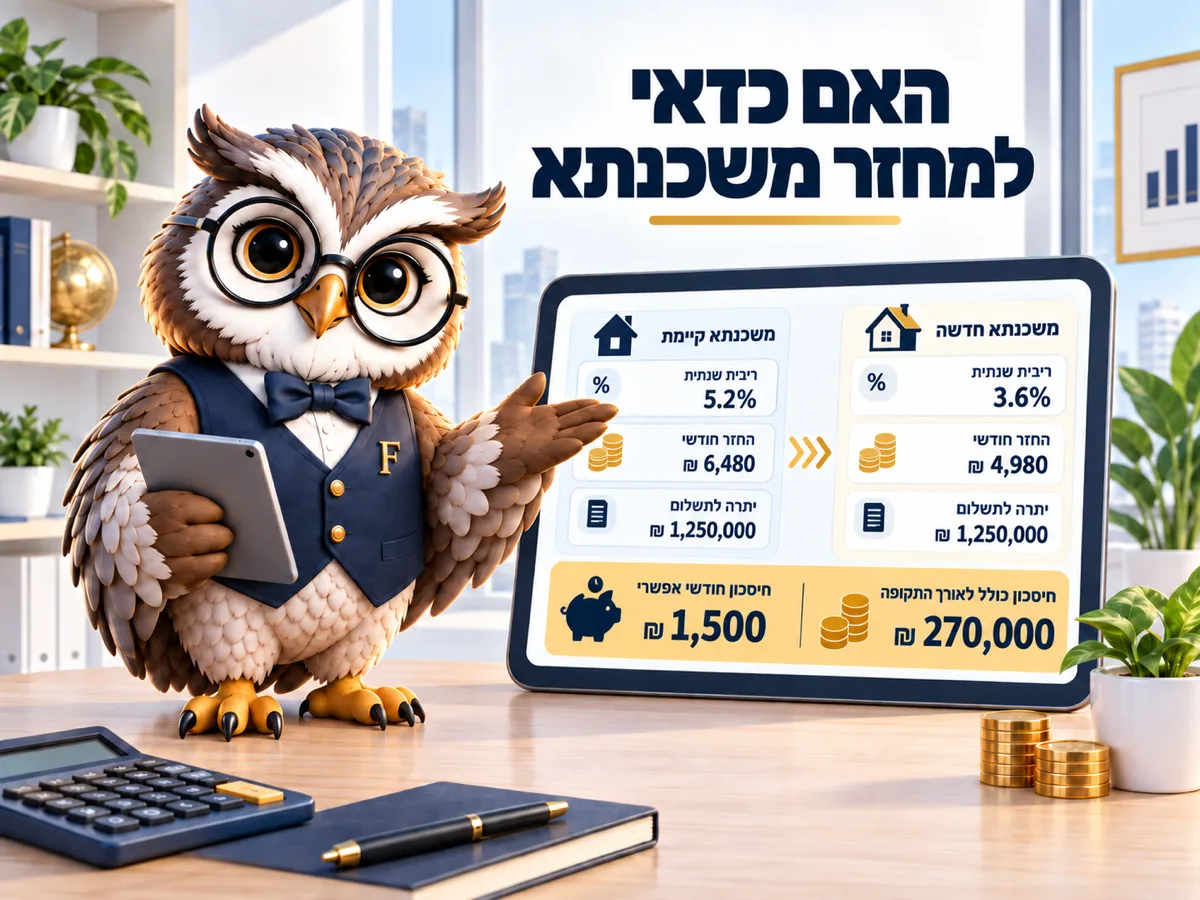

מחזור משכנתא משתלם לא כשהריבית ירדה, אלא כשהריבית שאתם מקבלים נמוכה מהריבית הממוצעת בשוק. עמלת ההיוון בנויה בדיוק כדי לקחת מכם את ההפרש מול הממוצע. בדוגמה שבמחשבון, מחזור מסלול קל"צ של 430,000 ₪ מריבית 5.9% לריבית 4.6% מותיר 15,973 ₪ בשקלים של היום אחרי עלות יציאה של 28,387 ₪, וכל שנת המתנה מוחקת כ-2,035 ₪ מהסכום הזה. יועץ משכנתאות ב-5,000 ₪ ועוד מע"מ מחזיר את עצמו בתיק כזה כבר בשיפור של 0.15% בריבית. על יתרה של 180,000 ₪ לשבע שנים הוא צריך לשפר 0.94%, ושם עדיף לעשות את זה לבד. כל החישובים כאן הם של פיננסיקו, נכון לספטמבר 2026.
רוב מי ששואל אם כדאי למחזר משכנתא בודק דבר אחד, והוא כמה הריבית ירדה מאז שלקח. זו הבדיקה הלא נכונה. עמלת ההיוון, שהיא הרכיב הגדול בעלות היציאה, מחושבת מול הריבית הממוצעת בשוק היום ולא מול הריבית שלכם. כשההצעה החדשה שווה בדיוק לממוצע, העמלה בולעת כמעט את מלוא החיסכון, וזו בדיוק מטרתה. מה שנשאר לכם ביד מגיע משני מקומות בלבד: ריבית נמוכה מהממוצע, והנחת הוותק שצברתם. בדוגמה שבמחשבון ההפרש הזה שווה 15,973 ₪.
המחשבון עונה על שלוש שאלות שמרכיבות את ההחלטה. האם המחזור משתלם אחרי כל העלויות, מתי הרגע הנכון לבצע אותו, והאם שווה לשלם על זה ליועץ.
מחשבון כדאיות מחזור משכנתא
כמה אתם משלמים היום, כמה תשלמו אחרי מחזור, מתי הרגע הנכון לעשות אותו, והאם שווה לשלם ליועץ משכנתאות.
1המסלולים שיש לכם היום
את הנתונים מביאים מ"דוח יתרות לסילוק" שהבנק חייב לתת לכם בחינם. סמנו רק את המסלולים שאתם באמת מתכוונים למחזר: מסלול פריים זול או צמודה בריבית נמוכה לרוב עדיף להשאיר.
2מה המצב היום
| מסלול | יתרה (₪) | החזר (₪) | נותר לשלם (₪) | עלות יציאה (₪) |
|---|
1ההצעה החדשה ומבנה העסקה
2האם המחזור משתלם
| מה משווים | קיים (₪) | אחרי מחזור (₪) | הפרש (₪) |
|---|
בדיקות הוראה 329
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1תרחיש הריביות
2מחזור עכשיו מול מחזור בעוד כמה שנים
| מתי | חיסכון נקי (₪) | עלות יציאה (₪) | ריבית ההצעה | ההחזר החדש (₪) |
|---|
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
1כמה מבקש היועץ ומה הוא מבטיח לשפר
2האם שווה לשלם על זה
3השוואת שלוש הצעות
| ההצעה | חיסכון נקי (₪) | ריבית | ההחזר (₪) | עלויות (₪) |
|---|
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
4לעשות את זה לבד
אפשר למחזר בלי יועץ. זו עבודה של כמה שעות ושיחות, והיא לא דורשת רישיון. היועץ מוכר לכם שני דברים: זמן ויכולת מיקוח. אם החיסכון שהמחשבון מראה קטן משכר הטרחה, עשו את זה לבד.
- דוח יתרות לסילוק, מבקשים מהבנק בחינם. שם כתובים כל המסלולים, היתרות, הריביות ועמלת הפירעון המוקדם המדויקת להיום.
- בודקים מה בכלל כדאי למחזר, מסלול בריבית נמוכה מהשוק לא נוגעים בו. את זה עושים בלשונית הראשונה כאן.
- אישור עקרוני משלושה בנקים, לא מאחד. אישור עקרוני תקף 24 יום ואינו מחייב אתכם בכלום, והוא הכלי היחיד שבאמת מוריד ריבית.
- מתמקחים עם המספרים ביד, מראים לבנק שלכם את ההצעה הזולה ומבקשים להשוות. רבע אחוז נראה קטן, וכאן רואים כמה הוא שווה בשקלים.
- ביטוח משכנתא לא חייבים לקנות בבנק, אפשר לעבור לסוכנות זולה יותר ולחסוך עוד, בלי קשר למחזור עצמו.
מתי כן שווה יועץ: תיק מורכב, הכנסה לא שגרתית, סירוב קודם, פערי ריבית גדולים או כשאין לכם זמן לנהל את התהליך. הסף המדויק מופיע למעלה.
1הכללים שמוטמעים בחישוב
נגבית רק כשהריבית הממוצעת בשוק נמוכה מהריבית שלכם, ורק במסלול בריבית קבועה. בפריים אין עמלת היוון, ובמסלול משתנה בנקודת העדכון אין עמלה.
אחרי שלוש שנות תשלום העמלה קטנה ב-20%, ואחרי חמש שנים ב-30%. בהלוואה משלימה ההנחה מתחילה מוקדם יותר ומגיעה ל-40%.
בפירעון מסלול צמוד בין ה-1 ל-15 בחודש נגבית תוספת של מחצית שיעור עליית המדד. פירעון מה-16 והלאה חוסך אותה.
הודעה של עשרה ימים לפחות מבטלת עמלה של 0.1% מהסכום הנפרע. זו שיחת טלפון אחת.
לפי הוראה 329, מחזור הוא הלוואה לפירעון הלוואה קיימת בסכום שאינו עולה על היתרה. כל שקל מעבר לזה הוא הלוואה חדשה לכל מטרה, עם כללים משלה.
עד 30 שנה, לפחות שליש בריבית קבועה, ויחס החזר עד 50% מההכנסה הפנויה. הבנק לא יאשר מחזור שיוצר חריגה או מגדיל חריגה קיימת.
בהלוואה שאינה לרכישת דירה הבנק רשאי להגיע לשיעור מימון של 70%, ובתנאי שהחלק שמעל 50% אינו עולה על 200,000 ₪.
שיעור המע"מ הוא 18% מאז 01.01.2025. המחיר שמפרסמים הוא לרוב לפניו, והחישוב כאן נעשה תמיד על הסכום שתשלמו בפועל.
2מה המחשבון לא עושה
המחשבון אינו משחזר את עוגני הריבית של הבנק, מדד ידוע מול מדד בגין, ימי ערך ואת טבלת ההיוון הפנימית של הבנק, ואינו מתמחר ביטוח חיים לפי גיל ובריאות. הוא נועד להחלטה ולהשוואה, המספר המחייב הוא זה שבדוח היתרות ובאישור העקרוני.
- בנק ישראל, ניהול בנקאי תקין 329, מגבלות למתן הלוואות לדיור, שיעור המימון, יחס ההחזר, שליש בריבית קבועה, 30 שנה וכללי המחזור.
- צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002, רכיבי עמלת הפירעון המוקדם, הנחות הוותק והפטורים.
- בנק ישראל, ריבית ממוצעת על משכנתאות, הריבית הממוצעת לפי מגזר הצמדה ותקופה, שממנה נגזרת עמלת ההיוון.
- רשות המסים, שיעור המע"מ, 18% מ-01.01.2025, הבסיס לחישוב שכר הטרחה בפועל.
עלות היציאה מההלוואה הישנה
עלות היציאה אינה מספר אחד. היא מורכבת מארבעה רכיבים שנקבעים כולם בצו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002. עמלת היוון נגבית רק כשהריבית הממוצעת שמפרסם בנק ישראל נמוכה מהריבית שבהלוואה שלכם, והיא שווה לפער בין שני זרמי התשלומים בערך נוכחי. הנחת ותק מקטינה אותה ב-20% אחרי שלוש שנות תשלום וב-30% אחרי חמש. הפרשי הצמדה נוספים במסלול צמוד שנפרע בין ה-1 ל-15 בחודש, בשיעור של מחצית עליית המדד. עמלת אי-הודעה מוקדמת של 0.1% נמחקת בשיחת טלפון אחת עשרה ימים לפני הפירעון, וזה הסעיף היחיד כאן שתלוי רק בכם.
ההבדל בין המסלולים גדול מכפי שנדמה. על מסלול פריים אין עמלת היוון כלל. גם במסלול משתנה שנפרע בנקודת העדכון אין עמלה. השאלה הראשונה אינה אם למחזר, אלא איזה מסלול למחזר. בתמהיל שבדוגמה, מחזור של שלושת המסלולים יחד מוציא תוצאה שלילית, ומחזור הקל"צ היקר בלבד מותיר 15,973 ₪. מסלול צמודה ב-2.6% או מסלול שצמוד לפריים, שעומד היום על 4.75%, פשוט אינם צריכים טיפול לפי חישוב של פיננסיקו, 23 בספטמבר 2026.
את המספר המדויק מקבלים בדוח יתרות לסילוק, שהבנק חייב להנפיק לכם בחינם, ושם כתובה העמלה להיום ולא הערכה.
האם כדאי למחזר משכנתא עכשיו, ולמה ההמתנה בדרך כלל מפסידה?
ההיגיון שנשמע סביר הוא להמתין. עמלת היציאה יורדת עם השנים, אז נמחזר כשהיא תהיה קטנה. בטבלת המועדים רואים מה קורה בפועל: עלות היציאה בדוגמה יורדת מ-28,387 ₪ היום ל-7,872 ₪ בעוד עשר שנים, ובכל זאת שווי המחזור צונח מ-15,973 ₪ ל-2,695 ₪. הסיבה היא לוח שפיצר. הריבית משולמת בתחילת הדרך, ומי שהמתין עשר שנים כבר שילם אותה. אין מה לחסוך על ריבית ששולמה.
מכאן הכלל הפשוט. כשהמחזור כדאי, הוא כדאי עכשיו, וכל שנת המתנה עולה בדוגמה כ-2,035 ₪. יש יוצא מן הכלל אחד ששווה בדיקה, והוא מדרגת הוותק. מי שנמצא בשנה הרביעית או החמישית לתשלום יראה בטבלה קפיצה קטנה בדיוק ברגע שההנחה עולה מ-20% ל-30%, והמתנה של כמה חודשים עד המדרגה הזאת עשויה להשתלם. זה נראה בעיניים, בשורה של הטבלה.
שימו לב גם למה שהטבלה עושה. היא מציגה הכול בשקלים של היום, מפני שחיסכון שמתחיל בעוד עשר שנים שווה פחות מחיסכון שמתחיל החודש. היא אינה מנחשת לאן הריבית הולכת, ולשם כך יש שדה תרחיש שאתם ממלאים בעצמכם.
מתי שכר הטרחה ליועץ מחזיר את עצמו
אין מחירון מחייב לייעוץ משכנתאות. המחיר שמפרסמים הוא כמעט תמיד לפני מע"מ, ובשיעור של 18% מ-1 בינואר 2025 שכר טרחה של 5,000 ₪ הוא בפועל 5,900 ₪. את המספר הזה צריך להעמיד מול הפער בין הריבית שהיועץ ישיג לריבית שכבר יש לכם ביד, ולא מול הבטחה כללית לחיסכון של עשרות אלפים.
המחשבון מוציא את הסף הזה במספר אחד, והוא מה שהופך את ההחלטה לפשוטה. בתיק של 430,000 ₪ לתשע עשרה שנה היועץ צריך לשפר את הריבית ב-0.15% בלבד כדי להחזיר את שכרו, וזה סביר לחלוטין, ולכן שם הוא משתלם. על יתרה של 180,000 ₪ לשבע שנים הסף קופץ ל-0.94%, שיפור שכמעט איש אינו מתחייב אליו, ובמצב כזה התשובה הכנה היא שאין כאן עסקה. אותו שכר טרחה בדיוק, שתי החלטות הפוכות לגמרי, וההבדל נובע רק מגודל היתרה ומהשנים שנותרו. זה מה שהמחשבון נועד להראות, ובלעדיו קשה מאוד להעריך את זה באומדן לפי חישוב של פיננסיקו, 23 בספטמבר 2026.
שתי הערות שחשוב לומר במפורש. יועץ אינו הופך מחזור לא כדאי לכדאי, מפני שהוא משפר ריבית ואינו מבטל עמלת היוון. ואם שכר הטרחה יוצא יותר מאחוז אחד מהיתרה שאתם ממחזרים, זה יחס גבוה לתיק בגודל כזה.
מחזור, הזרמת הון והגדלה הן שלוש עסקאות שונות
לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, מחזור הוא הלוואה שניתנת לפירעון הלוואה קיימת, גם בבנק אחר, ובלבד שהסכום אינו עולה על היתרה הנפרעת. מכאן נובע דבר שרבים אינם יודעים. “מחזור עם הגדלה” הוא שם מדובר בלבד, ומבחינת הרגולציה מדובר בשתי עסקאות: החלק שעד היתרה הוא מחזור, וכל שקל מעבר לו הוא הלוואה חדשה לכל מטרה, שהבנק מתמחר בנפרד ולרוב ביוקר.
על החלק הזה חלות מגבלות משלו. בהלוואה שאינה לרכישת דירה הבנק רשאי להגיע לשיעור מימון של 70%, ובתנאי שהחלק שמעל 50% אינו עולה על 200,000 ₪. שאר המגבלות נשארות בתוקף בכל מקרה: עד 30 שנה, לפחות שליש בריבית קבועה, ויחס החזר עד 50% מההכנסה הפנויה. הבנק לא יאשר מחזור שיוצר חריגה או מגדיל חריגה שהייתה קיימת ערב המחזור.
הזרמת הון היא סיפור אחר לגמרי, והמחשבון מתייחס אליה בנפרד. הכסף שלכם אינו הוצאה אלא מעבר מהחיסכון אל הקרן, והשאלה האמיתית היא מה אותו כסף היה עושה במקום אחר. הזרמה של 100,000 ₪ חוסכת בדוגמה 50,166 ₪ ריבית נומינלית, אבל מול תשואה חלופית של 7% שוויה הנקי הוא מינוס 17,070 ₪. בגלל זה יש במחשבון שדה תשואה חלופית, במקום הנחה שמוסתרת מכם.
עשו את זה בעצמכם ב-5 צעדים
מחזור משכנתא אינו פעולה שדורשת רישיון. כל מי שיודע לקרוא דוח ולנהל שיחה יכול לבצע אותו, וסדר הפעולות קבוע. מבקשים דוח יתרות לסילוק מהבנק. בודקים אילו מסלולים בכלל כדאי לגעת בהם. מוציאים אישור עקרוני משלושה בנקים ולא מאחד. מתמקחים מול הבנק הקיים כשההצעה הזולה כבר ביד. ולבסוף בודקים גם את ביטוח המשכנתא, שאינו חייב להיקנות בבנק ולרוב זול יותר בחוץ.
אישור עקרוני תקף 24 יום, אינו מחייב אתכם בכלום, והוא הכלי היחיד שבאמת מוריד ריבית.
שלוש הצעות על אותו נייר שוות יותר מכל טיעון.
העמדה שלנו פשוטה. כשהסף שהמחשבון מציג נמוך והתיק גדול, יועץ טוב מחזיר את עצמו בקלות ושווה כל שקל. כשהסף גבוה, כשהיתרה קטנה או כשנותרו מעט שנים, התשלום הוא הוצאה בלי כיסוי, והעבודה הזאת שווה שתי שיחות טלפון שלכם.
שאלות נפוצות
האם מחזור משכנתא תמיד חוסך כסף?
לא. החיסכון נקבע אחרי עמלת הפירעון המוקדם ושאר העלויות, ולא לפי ירידת הריבית לבדה. כשהריבית בהצעה שווה לריבית הממוצעת בשוק, עמלת ההיוון מבטלת כמעט את מלוא החיסכון, מפני שזו בדיוק מטרתה. החיסכון האמיתי נוצר מריבית נמוכה מהממוצע ומהנחת הוותק שצברתם.
כמה עולה למחזר משכנתא?
העלות מורכבת מעמלת פירעון מוקדם, שמשתנה מאוד בין תיקים, ומעלויות נלוות כמו שמאות, רישום ופתיחת תיק. בדוגמה שבמחשבון עלות היציאה היא 28,387 ₪ ועוד 2,500 ₪ עלויות נלוות. את הסכום המדויק שלכם מקבלים בדוח יתרות לסילוק, שהבנק מנפיק בחינם.
מתי הכי כדאי למחזר משכנתא?
ברוב המקרים עכשיו, מפני שבלוח שפיצר הריבית משולמת בתחילת התקופה, ומי שממתין כבר שילם אותה. בדוגמה כל שנת המתנה מוחקת כ-2,035 ₪. היוצא מן הכלל הוא מדרגת הוותק: מי שקרוב לשלוש או לחמש שנות תשלום עשוי להרוויח מהמתנה קצרה עד שההנחה על העמלה עולה.
האם חייבים יועץ משכנתאות כדי למחזר?
לא. אפשר למחזר לבד: דוח יתרות, אישור עקרוני משלושה בנקים, מיקוח וחתימה. יועץ מוכר זמן ויכולת מיקוח, ושכר הטרחה שלו נושא מע"מ של 18%. הכלל המעשי הוא הסף שהמחשבון מציג, ואם היועץ אינו מתחייב לשפר את הריבית מעליו, אין הצדקה כלכלית לתשלום.
אפשר להגדיל את המשכנתא במסגרת המחזור?
אפשר, אבל מבחינת בנק ישראל זה כבר לא מחזור. מחזור מוגבל לסכום היתרה הנפרעת, וכל סכום מעבר לו הוא הלוואה לכל מטרה עם תמחור ומגבלות נפרדים: שיעור מימון עד 70%, והחלק שמעל 50% מוגבל ל-200,000 ₪.
האם מחזור פוגע בתנאים הישנים שלי?
מחזור סוגר את ההלוואה הישנה ופותח חדשה, ולכן תנאים ישנים וטובים נעלמים יחד איתה. מסלול צמוד בריבית נמוכה או פריים זול לרוב אינם צריכים מחזור כלל, ובדיוק בשביל זה יש במחשבון סימון נפרד לכל מסלול: ממחזרים רק את מה שיקר.
המחשבון הזה הוא מידע כללי ואינו ייעוץ משכנתאות, ייעוץ מס או התחייבות למתן אשראי, ואין בו תחליף לחישוב של בעל רישיון מול הלקוח שלו.
קראו גם
- מחזור משכנתא ומה באמת עולה לצאת מההלוואה הישנה, ההסבר המלא שמאחורי הכלי.
- מחשבון עמלת פירעון מוקדם, פירוק העמלה לרכיביה לפי צו הבנקאות.
- מחשבון תמהיל משכנתא מקצועי, לבניית התמהיל החדש אחרי שההחלטה למחזר התקבלה.
- מחשבון משכנתא ולוח סילוקין, הגרסה הפשוטה לחישוב החזר אחד.
- כלים מקצועיים, שאר הכלים לסוכנים וליועצים.
