

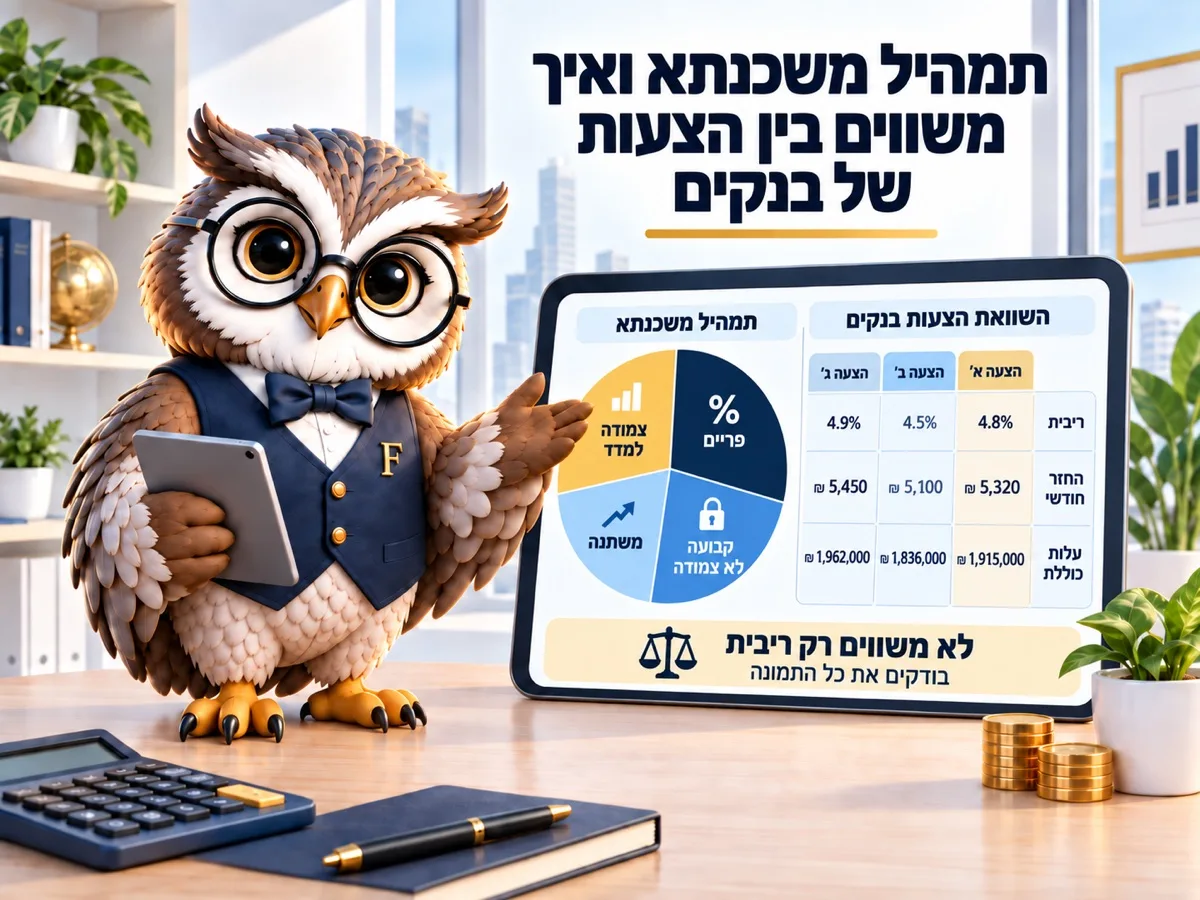

תמהיל משכנתא, כלומר החלוקה של ההלוואה בין מסלולים, קובע לא רק את התשלום הראשון אלא גם כמה הוא יכול לקפוץ. בנק ישראל מחייב לפחות שליש בריבית קבועה. מאז 31.08.2022 כל בנק חייב להציג אישור עקרוני אחיד עם שלושה סלים אחידים, והוא תקף 24 ימים. משווים לפי סך התשלומים, לא לפי ההחזר החודשי. נכון לספטמבר 2026.
הבנקאי מניח על השולחן שלוש הצעות, בריביות ספטמבר 2026. באחת התשלום החודשי נמוך ב-280 ₪ מהשתיים האחרות, והעין נתפסת בדיוק שם.
זו הטעות שעולה הכי הרבה כסף בכל התהליך, כי תמהיל משכנתא נמדד בסכום שיוצא מכם לאורך 25 שנה ולא בהחזר של החודש הראשון.
מה זה תמהיל משכנתא
משכנתא של 1,200,000 ₪ כמעט אף פעם אינה הלוואה אחת. היא מחולקת לכמה חלקים, וכל חלק נקרא מסלול משכנתא, כלומר הלוואה קטנה בתוך ההלוואה הגדולה, עם ריבית ותקופה משלה. חלק מהמסלולים נושאים ריבית קבועה, כלומר ריבית שלא משתנה עד התשלום האחרון, וחלק נושאים ריבית משתנה, שמתעדכנת בתאריכים ידועים או בעקבות החלטות בנק ישראל. פירוט מלא של המסלולים נמצא במדריך מסלולי משכנתא.
התמהיל הוא ההחלטה מה גודלו של כל חלק. הוא קובע שלושה דברים בבת אחת: כמה תשלמו החודש, כמה התשלום יכול לעלות בעתיד, וכמה כסף יצא מכם בסך הכול לאורך כל התקופה.
רוב הלווים שמים לב רק לראשון מבין השלושה.
מה בנק ישראל מחייב
לפי הוראה 329 של בנק ישראל, לפחות שליש מסכום המשכנתא חייב להילקח בריבית קבועה, ולכל היותר שני שלישים בריבית משתנה. המגבלה הישנה, שהגבילה את מסלול הפריים לשליש בלבד, בוטלה ב-17.01.2021.
מסלול הפריים, כלומר מסלול שריביתו נגזרת מריבית בנק ישראל בתוספת קבועה של 1.5% ועומדת על 4.75% נכון לספטמבר 2026, הוא הנפוץ מכולם בחלוקות של השנים האחרונות.
בתוך המסגרת הזאת יש חופש גדול. אפשר 50% קבועה ו-50% פריים, אפשר שליש בכל אחד משלושה מסלולים, ואפשר 70% קבועה ו-30% פריים, הכול בתוך המסגרת שקבע בנק ישראל. כל אחת מהחלוקות האלה חוקית לחלוטין, ולכל אחת התנהגות אחרת כשהריבית זזה.
שלושה תמהילים על אותם 1,200,000 ₪
הטבלה מראה שלוש חלוקות של אותה הלוואה ל-25 שנה, בריביות יולי 2026 ובהנחת מדד 1.5% בשנה. העמודה האחרונה היא תרחיש שבו הפריים עולה בשתי נקודות אחוז ונשאר שם, לפי חישוב של פיננסיקו.
| תמהיל, % | תשלום ראשון (₪) | תשלום מרבי (₪) | סך הכול (₪) | סך הכול אם הפריים עולה ב-2% (₪) |
|---|---|---|---|---|
| 50% קבועה, 50% פריים | 6,859 | 6,859 | 2,057,606 | 2,275,035 |
| שליש קבועה, שליש פריים, שליש צמודה | 6,580 | 7,472 | 2,099,634 | 2,243,137 |
| 70% קבועה, 30% פריים | 6,866 | 6,866 | 2,059,679 | 2,190,137 |
שימו לב למה שקורה בין העמודה הראשונה לעמודה שבסוף. התמהיל עם התשלום הראשון הנמוך ביותר, זה עם שליש צמוד מדד, אינו הזול ביותר באף אחד משני המצבים: כשהכול נשאר כמו בספטמבר 2026 הוא יקר ב-42,000 ₪ מהתמהיל הראשון, וכשהריבית עולה הוא יקר ב-53,000 ₪ מהשלישי. ההפרש של 280 ₪ בחודש שנראה בהתחלה כחיסכון הוא בעצם הקדמה של תשלומים לעתיד, והוא חוזר עם ריבית. התמהיל השלישי, השמרני ביותר, נותן את התשלום הראשון היקר ביותר ואת ההגנה הטובה ביותר בתרחיש הרע, וזה בדיוק מה שקונים כשלוקחים יותר קבועה.
אין כאן תמהיל נכון אחד. יש שאלה אחת: איזה מספר בטבלה מטריד אתכם יותר.
האישור העקרוני שכל בנק חייב לתת
מאז 31.08.2022 יש בישראל רפורמת שקיפות, והיא משנה את כללי המשחק בשיחה מול הבנק.
אישור עקרוני, כלומר המסמך שבו הבנק מפרט אילו תנאים הוא מוכן לתת לכם לפני שיש דירה חתומה, חייב להיות באותו מבנה בכל הבנקים. בתוכו מוצגים שלושה סלים אחידים שבנק ישראל הגדיר, ועוד סל רביעי שהבנק מתאים ללקוח. בכל סל חייבים להופיע שלושה נתונים: הריבית הכוללת החזויה, סך התשלומים לכל התקופה, והתשלום החודשי הגבוה ביותר הצפוי.
שני מספרים נוספים כדאי לזכור. הבנק חייב למסור את האישור תוך חמישה עד שבעה ימי עסקים מרגע הבקשה, והאישור תקף 24 ימים מיום ההפקה. בתוך 24 הימים האלה הבנק מחויב לתנאים שהציג, וזה בדיוק חלון הזמן שבו כדאי לרוץ לבנק השני ולשלישי.
איך משווים שלוש הצעות
הסלים האחידים נועדו בדיוק לזה: אותו מבנה בכל בנק, ולכן אפשר להניח שלושה דפים זה לצד זה ולהשוות שורה מול שורה.
- קחו מכל בנק את אותו סל אחיד, למשל הסל הראשון, והשוו ביניהם. השוואה בין סל של בנק אחד לסל אחר של בנק שני היא השוואה בין שני דברים שונים.
- השוו קודם את סך התשלומים לכל התקופה, ואחר כך את התשלום המרבי הצפוי.
- רק בסוף הסתכלו על ההחזר החודשי הראשון.
- בדקו מה קורה לכל הצעה אם הפריים עולה בשתי נקודות, וזה תרחיש שהיה במציאות בשנים 2022 ו-2023.
הפרש של 0.2% בריבית על מסלול קבוע של 600,000 ₪ ל-25 שנה שווה כ-17,400 ₪ לאורך התקופה, בתמחור של 2026, ולכן גם משא ומתן קצר מחזיר את הזמן שהושקע בו.
יש עוד שלב שרוב הלווים מדלגים עליו. אחרי שקיבלתם שלושה אישורים עקרוניים, אפשר לחזור לבנק שהצעתו הייתה הטובה ביותר ולבקש ממנו לשפר סעיף אחד ספציפי, למשל את הריבית במסלול הקבוע, ולהראות לו את ההצעה המתחרה. זו בקשה לגיטימית לחלוטין, הבנקים רגילים אליה, והיא עובדת הרבה יותר טוב מבקשה כללית להוזיל את המשכנתא.
שלוש שאלות ששוות לשאול בפגישה: מה הריבית בכל מסלול בנפרד ולא רק הריבית הממוצעת, מה התשלום המרבי הצפוי בכל סל, ומה קורה אם נרצה לפרוע חלק מהסכום בעוד חמש שנים. התשובה לשאלה השלישית מגלה את עמלות היציאה, והיא כמעט אף פעם לא מופיעה מעצמה בשיחה.
אפשר להריץ את ההצעות שקיבלתם זו מול זו במחשבון המשכנתא ולראות את סך התשלומים של כל אחת:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
למי מתאים מה
אין תמהיל שמתאים לכולם, אבל יש כמה מצבים חוזרים שבהם הכיוון די ברור.
מי שההחזר שלו תופס חלק גדול מההכנסה, למשל 38% מתוך תקרה של 40% שבה עובדים הבנקים תחת הוראה 329 של בנק ישראל, כמעט תמיד ירצה יותר ריבית קבועה. בתקציב כזה אין מקום לעלייה של אלף שקלים בחודש, וההפרש של כמה עשרות אלפי שקלים לאורך התקופה הוא מחיר סביר על כך שהתשלום לא יזוז. מי שההחזר שלו תופס 25% מההכנסה יכול להרשות לעצמו חלק גדול יותר במסלולים משתנים, כי גם עלייה משמעותית לא תוציא אותו מאיזון. מי שמתכנן למכור את הדירה בתוך חמש עד שבע שנים צריך לבדוק דווקא את נקודות היציאה, ולא רק את הריבית, כי במסלול קבוע יציאה מוקדמת עלולה לעלות בעמלת היוון ובמסלול משתנה היא חינם בתאריך העדכון. ומי שיש לו כסף שצפוי להיכנס בעוד כמה שנים, למשל קרן השתלמות, כלומר חיסכון לשכירים ולעצמאים שנעשה נזיל אחרי שש שנים, שתשתחרר, ישים את הסכום הזה במסלול שאפשר לפרוע בלי עמלה.
שלוש טעויות שחוזרות
הראשונה היא לבחור לפי ההחזר החודשי. זה המספר היחיד שהבנקאי יכול להוריד בקלות, ולרוב הוא עושה את זה על ידי הארכת התקופה או הגדלת החלק הצמוד.
השנייה היא למתוח את התקופה בלי לבדוק את המחיר. חמש שנים נוספות על משכנתא ממוצעת עולות מאות אלפי שקלים, והחישוב המדויק נמצא במדריך ההון העצמי ויחס ההחזר.
עוד טעות שקשה לראות בזמן אמת היא להסתכל על הריבית הממוצעת של כל ההצעה. ממוצע מסתיר תמהיל: אותה ריבית ממוצעת של 4.4%, בטווחי 2026, יכולה להגיע מחלוקה שמרנית עם מעט פריים או מחלוקה אגרסיבית עם הרבה מסלולים משתנים, והתנהגות שתי ההצעות בעוד חמש שנים תהיה שונה לגמרי. בגלל זה הסלים האחידים מציגים את התשלום המרבי הצפוי ואת סך התשלומים, ולא רק את הריבית.
השלישית היא לוותר על ההצעה השנייה. אין דרך לדעת אם הצעה טובה בלי להחזיק לידה עוד אחת, ורפורמת השקיפות קיימת בדיוק כדי שההשוואה הזאת תהיה אפשרית בלי מומחיות מיוחדת.
שאלות נפוצות
מה זה סל אחיד?
אחת משלוש חלוקות שבנק ישראל הגדיר, וכל בנק חייב להציג אותן באישור העקרוני באותו מבנה. הסלים נועדו לאפשר השוואה בין בנקים, ולצידם הבנק מציג סל רביעי שהוא מתאים ללקוח.
כמה זמן תקף אישור עקרוני?
24 ימים מיום ההפקה, ובתקופה הזאת הבנק מחויב לתנאים שהציג. הבנק חייב למסור את האישור תוך חמישה עד שבעה ימי עסקים מהגשת הבקשה.
אפשר לשנות את התמהיל אחרי שקיבלתי אישור?
כן. האישור העקרוני אינו חוזה, ואפשר לבקש מהבנק להציג חלוקה אחרת ולקבל אישור מעודכן. אחרי החתימה שינוי התמהיל נעשה דרך מחזור, ואז יש לו מחיר.
האם תמהיל עם יותר קבועה תמיד עדיף?
לא. יותר קבועה קונה יציבות ועולה יותר כשהריבית לא עולה, כפי שרואים בטבלה למעלה. ההחלטה תלויה בכמה מקום יש בתקציב שלכם לעלייה של אלף שקלים בחודש בעוד חמש שנים.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון עמלת פירעון מוקדם, כלומר התשלום שהבנק גובה כשמחזירים הלוואה לפני הזמן
- מילון המונחים של האתר
- מתי מחזור משכנתא באמת משתלם
- ריבית המשכנתא והחלטת בנק ישראל
- ההבדל בין שני לוחות הסילוקין
קראו גם
