

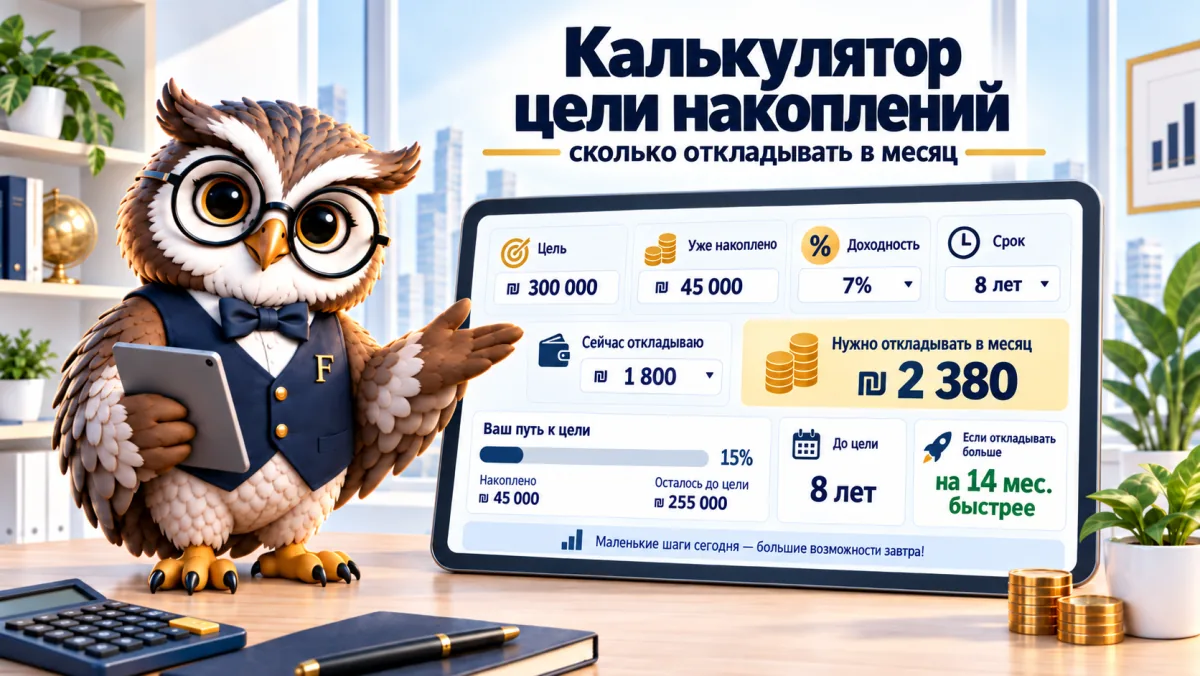

Миллион ₪ звучит как число из чужой жизни. На деле это вопрос трёх данных: что у вас есть сегодня, сколько есть лет и какую доходность вы закладываете. Калькулятор цели накопления превращает их в одну месячную сумму, и в примере ниже речь о 1 843 ₪ в месяц.
| Ежемесячный взнос | Когда цель будет достигнута | Всего внесено | Примечание |
|---|
| Год | Взносы нарастающим итогом | Сумма | В сегодняшних деньгах |
|---|
Доходность в расчёте постоянная, а в жизни она меняется год от года и в слабые годы бывает отрицательной. Думаете взять кредит вместо того, чтобы снять накопления? Для этого есть отдельный калькулятор: Кредит против снятия из инвестиции.
Как калькулятор цели работает в трёх режимах
Первый режим отвечает на классический вопрос. Есть цель и есть горизонт, и нужно понять, сколько это стоит в месяц. Именно здесь большинство обнаруживает, что число разумнее, чем казалось, — или что горизонт нереалистичен.
Второй режим обратный. Вы уже вносите постоянную сумму и хотите знать, когда это закончится. Тут ответ приходит датой, а дата делает то, чего сумма не делает.
Третий режим стоит открывать последним, и он обычно самый интересный. Он показывает пять сценариев рядом: половину нынешнего взноса, три четверти, ваш взнос, полтора взноса и два. Вместо того чтобы спорить с собой о 500 ₪ в месяц, вы видите в одной строке, на сколько месяцев это приближает цель.
Цель миллион ₪, стартовая точка 50 000 ₪ и доходность 6% в год. За двадцать лет нужно 1 843 ₪ в месяц, и из миллиона примерно 508 000 ₪ приходят от доходности, а не из кармана. За десять лет та же цель требует 5 577 ₪ в месяц, и доля доходности намного меньше. Вот и вся история про время в одной строке.
Что важно вписать в дополнительные поля
Инфляция работает здесь в двух направлениях, и разницу стоит понимать. С одной стороны, калькулятор показывает, сколько накопленная сумма стоит в сегодняшних величинах. С другой — если сама цель дорожает, например квартира или плата за учёбу, то нужная вам на деле сумма выше введённой цели, и калькулятор говорит, насколько.
Комиссии, то есть процент, который управляющая компания берёт с ваших денег каждый год, входят прямо в чистую доходность. Если вы указали доходность 6% и комиссию 0,5%, расчёт идёт на 5,5%. Звучит несущественно, а за двадцать лет это десятки тысяч шекелей. Этот разрыв можно посмотреть отдельно в калькуляторе комиссий.
Налог считается в конце, с прибыли. 25% с реальной прибыли — это режим ценных бумаг и фондов, а 15% с номинальной прибыли — режим шекелевого депозита. Купат-гемель для инвестиций (קופת גמל להשקעה), то есть накопительный инструмент, из которого можно снять в любой момент, и кран-хиштальмут (керен хишталмут, קרן השתלמות), накопление через место работы с налоговой льготой, работают по другим правилам, и их стоит проверить, прежде чем опираться на эту строку.
Чего этот калькулятор не делает
Он исходит из постоянной доходности. На настоящем рынке есть годы с плюс двадцатью процентами и годы с минус десятью, и 2022-й был именно таким. Среднее верно на длинном горизонте и вводит в заблуждение на коротком, поэтому я бы полагался не на точную дату, а на порядок величины.
Он также исходит из того, что вы вносите каждый месяц без перерывов. Отложенный месяц сдвигает всё, и здесь как раз постоянное поручение банку на день зарплаты решает больше любого планирования.
И чего он не решает: выгоднее ли взять кредит и оставить деньги вложенными или снять и заплатить наличными. Это совсем другой вопрос, он зависит от ставки кредита против доходности и от налога. Для него у нас есть отдельный калькулятор.
Сколько стоит миллион ₪ в месяц при пяти горизонтах
Таблица показывает ровно одну и ту же цель — миллион ₪ — при доходности 6% в год и стартовой точке 50 000 ₪. Меняется только число лет.
| Горизонт | Нужный взнос в месяц | Всего ваших взносов | Примечание |
|---|---|---|---|
| 10 лет | 5 577 ₪ | 719 000 ₪ | большая часть суммы приходит из кармана, а не с рынка |
| 15 лет | 3 053 ₪ | 600 000 ₪ | точка равновесия, где доходность начинает тянуть |
| 20 лет | 1 843 ₪ | 492 000 ₪ | больше половины цели приходит от доходности |
| 25 лет | 1 156 ₪ | 397 000 ₪ | та же цель меньше чем за четверть взноса десяти лет |
| 30 лет | 728 ₪ | 312 000 ₪ | основную работу здесь делает время |
Числа рассчитаны в этом калькуляторе при взносе в начале месяца, актуально на сентябрь 2026 года. Разрыв между первой и последней строкой — в семь с половиной раз по месячному взносу, при абсолютно одинаковой цели.
Частые ошибки
Первая — заложить высокую доходность, чтобы месячное число выглядело удобно. Это не приближает цель, а только отодвигает момент, когда вы обнаружите разрыв. Реальные исторические доходности маслулей (מסלול) гемель и пенсии можно посмотреть на сайте Гемель-нет Управления рынка капитала (рашут шук ха-хон, רשות שוק ההון) и работать с числом, которое на что-то опирается.
Вторая — забыть об инфляции, когда цель привязана к реальной цене. Миллион ₪ через двадцать лет — это не сегодняшний миллион, а если цель — квартира, разрыв ещё больше.
И самая частая: назначить взнос, который красиво смотрится в таблице и не переживает напряжённый месяц. Лучше меньшая сумма постоянным поручением, чем большая, которая останавливается через четыре месяца.
Что делать с полученным числом
Месячное число — не приговор. Это отправная точка для переговоров с самим собой, и сдвинуть его можно ровно тремя способами.
Можно удлинить горизонт, и это самый дешёвый путь. Таблица выше показывает, что пять дополнительных лет срезают месячный взнос почти вдвое. Можно снизить цель — звучит как уступка, пока не проверишь, почему цель вообще была назначена именно такой. И можно увеличить взнос — путь, который требует открыть бюджет и посмотреть, откуда берутся деньги.
Чего бы я не делал — так это не повышал бы допущение о доходности. Это меняет число на экране и не меняет ничего в реальности, а через десять лет разрыв возвращается ровно тогда, когда исправить его уже непросто.
После выбора стоит превратить это в постоянное поручение на день после зарплаты и возвращаться к калькулятору раз в год: зарплата меняется, цель меняется, и план должен двигаться вместе с ними.
Практический шаг: введите вашу настоящую цель и то, что уже накоплено, затем перейдите в режим сценариев и посмотрите, что делает добавка 500 ₪ в месяц.
Частые вопросы
Какую доходность разумно закладывать?
Зависит от инструмента. Денежный фонд, то есть фонд, держащий депозиты и очень короткие облигации, и банковский депозит сегодня в диапазоне 3,5–4,5%, общий маслуль в гемель и пенсии — около 5–6% на длинном горизонте, а в акционном маслуле история выше, как и волатильность. Слишком высокое допущение цель не приближает, оно лишь прячет разрыв.
Почему результат отличается от калькулятора банка?
В основном из-за двух допущений. Мы вносим в начале месяца и переводим годовую доходность в эффективную месячную ставку, так что 12 месяцев дают ровно годовой процент. Часть калькуляторов исходит из взноса в конце месяца или годовой ставки, делённой на 12, и тогда выходит чуть меньше.
Что лучше — увеличить взнос или удлинить срок?
На коротком горизонте почти всю работу делает взнос. Чем горизонт длиннее, тем больше вес переходит к доходности и времени. В режиме сценариев можно увидеть оба варианта рядом, вместо того чтобы гадать.
Есть ли версия для детей и подростков?
Да. Есть калькулятор для детей, который считает недели и карманные деньги без процентов, и есть калькулятор для подростков с месячным взносом и возможностью добавить проценты.
