

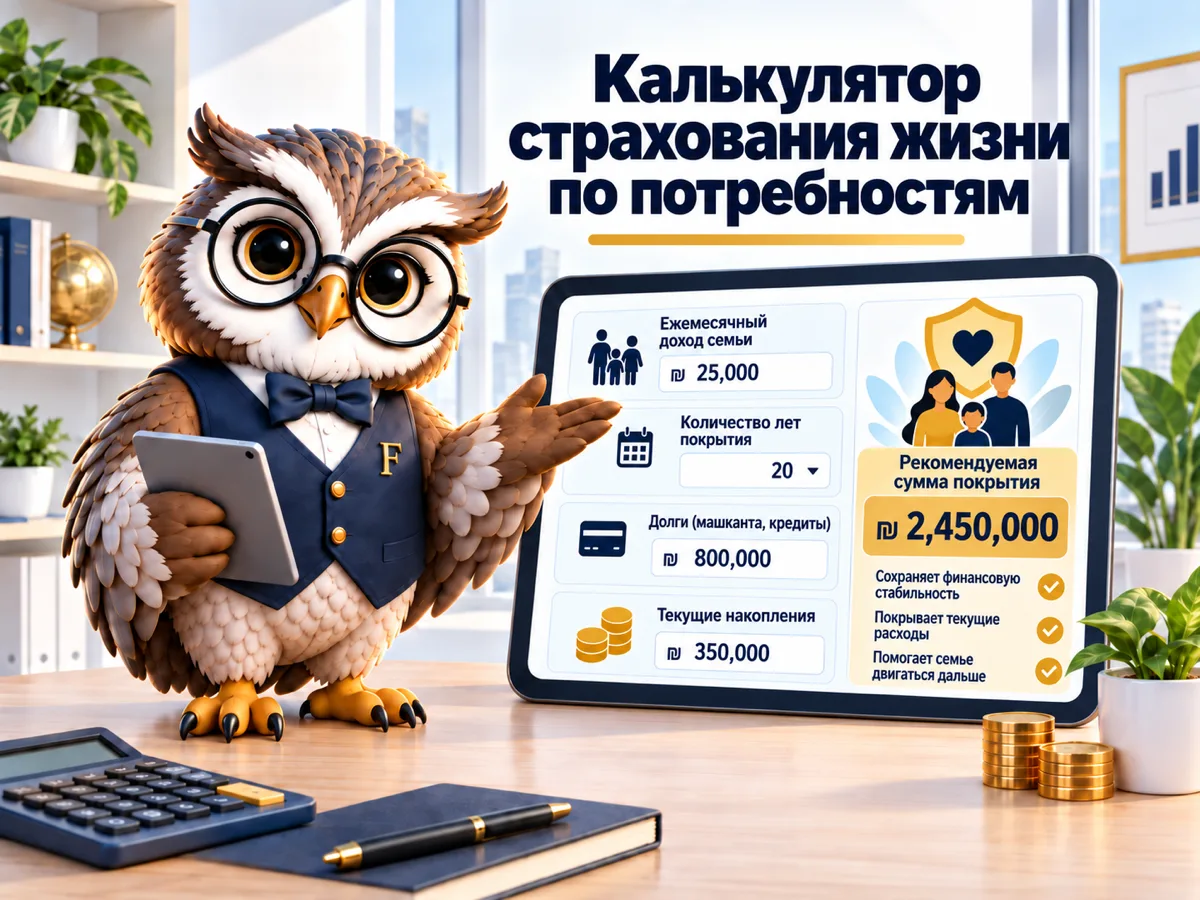

На вопрос, сколько нужно страхования жизни, есть один расхожий ответ: десять годовых доходов. Для семьи с доходом 240 000 ₪ в год это даёт 2 400 000 ₪ риск-покрытия. Расчёт по потребностям для той же самой семьи дал 1 270 000 ₪, и разрыв здесь не ошибка: часть работы уже выполнена застрахованной машкантой, пенсией по потере кормильца и накоплениями, которые уже есть.
Калькулятор страхования жизни по методу потребностей
Недостающая сумма риск-страхования с учётом долгов, расходов семьи, пенсии по потере кормильца и имеющихся активов.
1Данные семьи
2Что получается
Сформировано 26.09.2026 на сайте Finansiko (finansiko.com). Расчёт носит иллюстративный характер и построен на введённых данных; он не является страховой консультацией и не заменяет расчёт лицензированного специалиста.
Метод потребностей: долги и расходы семьи за выбранный вами срок минус то, что у неё уже есть. Правило десяти годовых доходов — распространённая точка сравнения, а не рекомендация. Калькулятор не считает цену полиса. Не является страховой консультацией.
Что считает калькулятор страхования жизни
Метод потребностей задаёт один вопрос: сколько денег понадобится семье, если доход исчезнет завтра. Одна сторона — это то, что нужно покрыть: остающиеся долги, текущие расходы на выбранное вами число лет и крупные цели, известные заранее. Другая сторона — то, что уже есть в её распоряжении: ликвидные сбережения, пенсия по потере кормильца из фонда и действующее риск-покрытие.
Разница между ними и есть сумма, которую нужно купить. Не больше.
Эти числа верны на 2026 год только в одном смысле: они ваши. Здесь нет государственного параметра, который устаревает, здесь данные из ваших отчётов, и они меняются вместе с зарплатой, машкантой или числом детей в доме. К калькулятору стоит возвращаться после каждой крупной перемены.
Почему машканта считается не всегда?
У большинства тех, кто взял машканту, есть и страхование жизни по ней. Эта страховка гасит остаток кредита перед банком в день события, и квартира остаётся у семьи без долга. Деньги идут не через семью, а прямо в банк.
Это покрытие для банка, а не для семьи.
Практический вывод прост. Если страхование жизни по машканте есть, остаток не нужно считать ещё раз в потребности по частному риск-покрытию, потому что он уже покрыт. Тот, кто считает его дважды, покупает двойное покрытие и платит за него дважды.
Обратное верно в той же мере. В сделках, где страхования жизни по машканте нет, или когда машканта взята под другой объект, остаток целиком остаётся на семье и становится самой крупной составляющей расчёта. Выбор в калькуляторе меняет результат на сотни тысяч шекелей, поэтому стоит проверить в полисе, что именно застраховано.
4 000 ₪ в месяц весят 720 000 ₪ в расчёте
Комплексный пенсионный фонд выплачивает пенсию по потере кормильца супругу и детям. Это ежемесячная выплата, а не разовая сумма, и калькулятор считает её потоком за те годы, которые вы выбрали покрывать. Выплата в 4 000 ₪ в месяц на протяжении 15 лет весит 720 000 ₪, и эта сумма ощутимо уменьшает риск-покрытие, которое нужно покупать.
Размер выплаты зависит от страхового маслуля в фонде и от состава семьи, и он записан в годовом отчёте. Тот, кто вводит грубую оценку, получает грубый результат.
Проверьте срок, прежде чем увеличивать сумму
Параметр, который двигает результат сильнее всего, — не размер расходов, а число лет. Переход с десяти лет на двадцать удваивает расходную составляющую, а она обычно самая крупная в расчёте. Разумный выбор связан с возрастом детей: до какого момента семья действительно зависит от этого дохода и когда младший ребёнок заканчивает учёбу и начинает стоять на своих ногах.
Правило десяти годовых доходов полезно как проверка на здравый смысл. Если расчёт по потребностям отличается от него вдвое в любую сторону, стоит вернуться и проверить допущения, прежде чем покупать полис. Большой разрыв вниз объясняется сам собой, когда есть активы и действующие покрытия, а разрыв вверх появляется при крупных долгах или длинном сроке.
Частые вопросы
Сколько страхования жизни нужно семье с двумя детьми?
Единого числа нет. Сумма выводится из остающихся долгов, расходов за те годы, в которые семья зависит от дохода, и всего, что уже есть: накоплений, пенсии по потере кормильца и других покрытий.
Достаточно ли страхования жизни по машканте?
Оно покрывает только кредит перед банком. Расходы семьи на жизнь в него не входят, поэтому частное риск-покрытие оно не заменяет.
Почему выплата из фонда уменьшает сумму?
Потому что это доход, который продолжает поступать семье. Калькулятор считает её за выбранные вами годы, а не как разовую сумму.
На сколько лет правильно покрывать?
До момента, когда семья перестаёт зависеть от исчезнувшего дохода. На практике большинство выбирает число лет, которое осталось до самостоятельности младшего ребёнка.
Читайте также
- Риск-страхование жизни: что определяет цену
- Сравнение страхования жизни с учётом того, что у вас уже есть
- Калькулятор страхования потери трудоспособности
- Профессиональные инструменты — остальные инструменты для агентов и консультантов.
Этот калькулятор и страница дают общую информацию и не являются страховой, пенсионной или налоговой консультацией. Индивидуальный подбор покрытия делают с лицензированным специалистом.
