

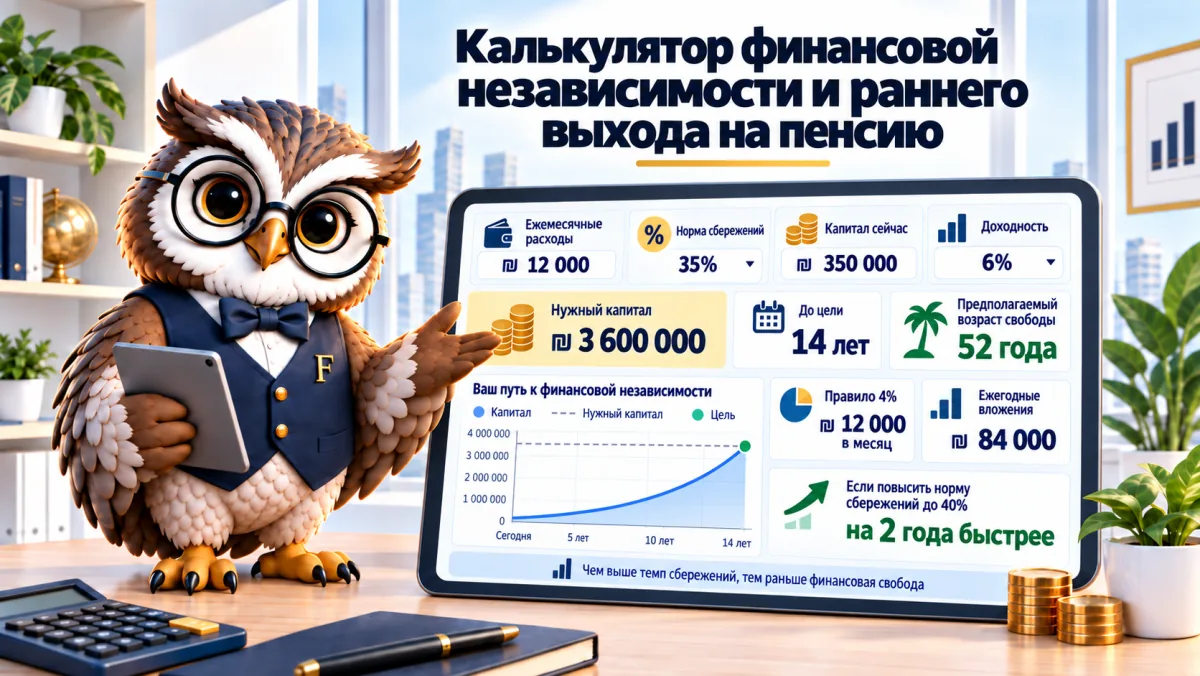

3 000 000 ₪. Столько капитала нужно тому, кто хочет жить на 10 000 ₪ в месяц без зарплаты, по правилу 4%. Тот, у кого сегодня 200 000 ₪, кто откладывает 5 000 ₪ в месяц и закладывает доходность 6%, придёт туда через 24 года и 9 месяцев, в 59,8 года. Калькулятор финансовой независимости ниже показывает, насколько каждое из этих чисел двигает дату.
| Год | Возраст | Капитал в сегодняшних деньгах | Процент от цели |
|---|
Необходимый капитал = годовые расходы, делённые на ставку изъятия. Все суммы в сегодняшних деньгах: доходность считается реальной (доходность минус инфляция), а ежемесячные накопления растут вместе с инфляцией. Правило 4% основано на американском исследовании (Trinity, 1998) по американскому портфелю на 30 лет — без израильского налога 25% с реальной прибыли и без взносов на медстрахование, которые в Израиле платят и без зарплаты. Инфляция актуальна на 2026 год, источник: Центральное статистическое бюро. Это прогноз, а не консультация.
300 000 ₪ на каждую 1 000 ₪ в месяц
Расчёт по правилу 4% короткий: берут годовые расходы и делят на 0,04 или просто умножают на 25, так что 1 000 ₪ в месяц — это 12 000 ₪ в год, а 12 000, делённые на 0,04, — 300 000 ₪. Каждая 1 000 ₪, ушедшая из месячных расходов, снимает 300 000 ₪ с цели, и работает это и в обратную сторону. Таблица показывает цель при трёх ставках изъятия. Остальные наши калькуляторы ждут на полке инструментов.
| Расходы в месяц | Капитал по 4% | Капитал по 3,5% | Капитал по 3% | Примечание |
|---|---|---|---|---|
| 5 000 ₪ | 1 500 000 ₪ | 1 714 286 ₪ | 2 000 000 ₪ | один человек, без аренды и без ипотеки |
| 8 000 ₪ | 2 400 000 ₪ | 2 742 857 ₪ | 3 200 000 ₪ | пара в собственной квартире |
| 10 000 ₪ | 3 000 000 ₪ | 3 428 571 ₪ | 4 000 000 ₪ | по умолчанию в калькуляторе |
| 15 000 ₪ | 4 500 000 ₪ | 5 142 857 ₪ | 6 000 000 ₪ | семья с детьми. Разница между столбцами — цена квартиры |
Рассчитано в этом калькуляторе, актуально на 15 сентября 2026 года. В сегодняшних величинах, без налога и без пособий.
Откуда взялись 4%
От трёх исследователей Тринити-университета в Техасе, которые в 1998 году изучили американские портфели из акций и облигаций на данных с 1926 года и спросили, сколько можно изъять в первый год — с последующей привязкой к индексу, — чтобы денег хватило на 30 лет. Ответ: 4%. Это число выстояло почти в любом 30-летнем периоде при условии, что хотя бы половина портфеля была в акциях.
Два слова в этом ответе решают всё: «американский» и «30 лет». Тому, кто выходит на пенсию в 45, нужно, чтобы денег хватило на 40 лет и больше, — а на это исследование не отвечало. И тот, кто говорит вам, что правило работает в Израиле один в один, что-то продаёт.
Налог и страхование опускают 4% ниже
На бумаге 4% держатся. На практике в Израиле между портфелем и текущим счётом стоят три расхода, и ни одного из них в исследовании не было.
Первый — налог на прирост капитала (мас ревахей хон, מס רווחי הון), 25% с реальной прибыли. Каждый изъятый из портфеля шекель состоит из основной суммы и прибыли, и с доли прибыли налог снимается до того, как деньги дойдут до вас. Через 20 лет роста доля прибыли в каждом изъятии может быть больше доли основной суммы, и тогда 4% брутто — это меньше 3,5% нетто. Точное число зависит от инструмента (кран-хиштальмут (керен хишталмут, קרן השתלמות) освобождён, купат-гемель для инвестиций (קופת גמל להשקעה) платит только при снятии, обычный портфель платит при каждой продаже), и калькулятор его не угадывает, а предлагает посмотреть цель и по 3,5%, и по 3%. Второй — взносы Битуах Леуми и медицинского страхования. Тот, у кого нет дохода от работы, платит минимальные взносы сам, каждый месяц, до пенсионного возраста (гиль приша, גיל פרישה). Точную сумму на 2026 год мы не проверяли, она обновляется в январе, но в бюджете 10 000 ₪ в месяц она не пренебрежимо мала.
Третий работает в вашу пользу. В 67 лет добавляются пенсионная выплата и пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) — два дохода, которые портфелю финансировать не нужно, — и тому, кто выходит на пенсию в 50, портфель должен тянуть в одиночку 17 лет, а затем меньше. В американском исследовании этого разрыва нет вовсе. Ожидаемую выплату можно рассчитать в калькуляторе пенсии.
В числах: по 3,5% цель в нашем примере равна 3 428 571 ₪ и достигается в 62,1 года, по 3% она составляет 4 000 000 ₪ и это уже 64,9 года. Полпроцента осторожности стоят примерно двух с четвертью лет накопления. Я бы планировал на 3,5%. А 4% держал бы как верхнюю границу, а не как цель.
Доходность, которую закладывают
6% в год — допущение, а не обещание. Калькулятор вычитает из неё инфляцию (2% по умолчанию, цель Банка Израиля — 1–3%) и получает 3,92% реальных, и на этом растёт накопление. При 4% номинальных вместо 6% та же цель отодвигается к 66,8 года — почти обычный пенсионный возраст. Доходность здесь — единственное число, которое вам неподконтрольно.
Что двигает сильнее, накопление или расходы?
Расходы, и с большим отрывом. Накопление 7 000 ₪ вместо 5 000 ₪ приближает дату к 55,3 года — на четыре с половиной года раньше. Сокращение расходов с 10 000 ₪ до 8 000 ₪ без изменения накоплений приближает её к 56,1 года, потому что цель падает до 2 400 000 ₪; а тот, кто срезал 2 000 ₪ и их же откладывает, приходит к 52,0 годам — почти на восемь лет раньше исходного плана. Сокращение работает дважды: и на цель, и на путь к ней.
На мой взгляд, играть в калькуляторе стоит с месячными расходами, а не с доходностью. Первое определяете вы, второе — рынок. Если по дороге нужна промежуточная цель, есть калькулятор цели накопления, а разницу между 4% и 6% объясняет калькулятор сложного процента.
Частые вопросы о финансовой независимости
Сколько денег нужно, чтобы выйти на пенсию рано?
По расходам, а не по доходу. По состоянию на 15 сентября 2026 года калькулятор даёт на 10 000 ₪ в месяц цель 3 000 000 ₪ по 4% и 4 000 000 ₪ по 3%. Квартира, в которой вы живёте, не считается: она не производит дохода.
Работает ли правило 4% в Израиле?
Частично. Оно проверено на американском портфеле на 30 лет и без налога. В Израиле есть 25% налога с реальной прибыли и медицинская страховка, которую платят даже без зарплаты, так что 3,5% ближе к реальности.
Что такое безопасная ставка изъятия?
Процент от капитала, который изымают в первый год, а затем привязывают к индексу, так чтобы деньги не закончились раньше вас. 4% — число из исследования, 3% — осторожная версия.
В 45 лет ещё можно начать?
Зависит от уже накопленного капитала и от расходов. Тот, кто начинает с нуля в 45 лет с 5 000 ₪ в месяц, не дойдёт до 3 000 000 ₪ раньше 67 — и тогда это уже не ранний выход, а пенсия с портфелем рядом.
Входит ли в капитал пенсионный фонд?
Для этого расчёта нет. Пенсия заперта до пенсионного возраста и выплачивается ежемесячно, а в годы между ранним выходом и 67 она недоступна. Калькулятор считает только деньги, из которых можно изымать.
Читайте также: Калькулятор пенсии · Калькулятор цели накопления · Все калькуляторы
