

Урок 2 · Сколько денег понадобится после пенсии
Сколько денег понадобится после пенсии, считают от нынешнего расхода, а не от зарплаты: что уйдёт, что вырастет и какой разрыв покроют выплаты.
- Пенсионный возраст
- 8 минут чтения
- Урок 2 из 15
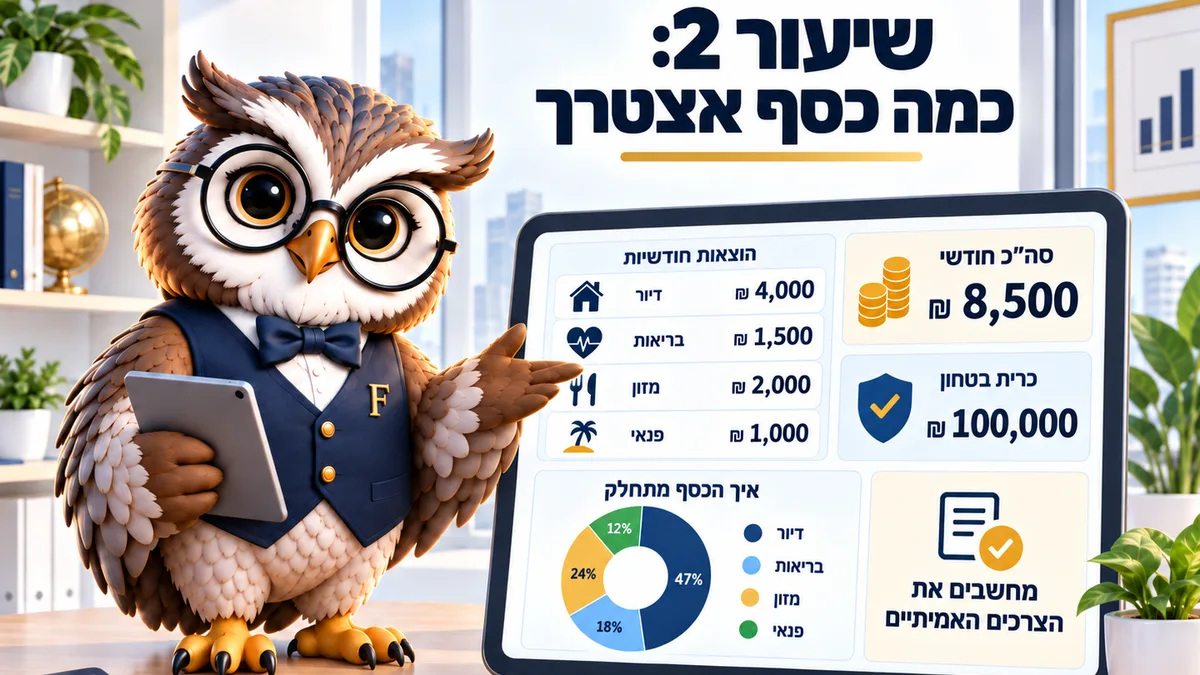
Ответ на вопрос, сколько денег понадобится после пенсии, приходит не от зарплаты, а от расхода. Берут нынешний месячный расход, вычитают то, что исчезает вместе с работой, прибавляют то, что растёт, и сравнивают с ожидаемыми выплатами. Верно на сентябрь 2026 года.
Большинство оценивает свою потребность на пенсии в 70% последней зарплаты. Правило удобное, и мимо сути: на пенсии платят за жизнь, а не за зарплату.
Разница немалая. Тот, кто каждый месяц отчислял в пенсию, платил по ипотеке (машканта, משכנתא) и растил детей, жил на сумму намного меньше той, что стояла в листке. Поэтому вопрос, сколько денег понадобится после пенсии, решается расходом, а не окладом.
Измерение начинается с фактического расхода. Средний месячный расход домохозяйства в Израиле — 18 088 ₪ по обследованию ха-ламаса (הלשכה המרכזית לסטטיסטיקה) за 2023 год, только эта средняя не описывает ни одну конкретную семью.
Способ расчёта в три строки
Первая строка: ваш нынешний месячный расход, по выпискам за целый год, а не по памяти.
Вторая строка: что исчезает. Поездки на работу, одежда, обеды в рабочие дни, пенсионные отчисления, которые больше не вычитают из зарплаты, а иногда и закончившаяся выплата по ипотеке.
Например, тот, кто ездил на работу за 30 километров, экономит бензин, парковку и обслуживание машины, и у многих это 800–1 200 ₪ в месяц. Зато машину не продали, и страховку продолжают списывать.
Третья строка: что растёт. Здоровье и лекарства, страховки, помощь по дому, отопление и кондиционер в дневные часы, порой поддержка детей и внуков.
Допустим, семья тратит сегодня 17 000 ₪. С окончанием работы исчезает 2 200 ₪, а на здоровье и помощь добавляется 900 ₪. Ожидаемый расход — 15 700 ₪, то есть около 92% нынешнего расхода, а вовсе не 70% зарплаты.
Расходы после выхода на пенсию против выплат
Когда число расхода есть, смотрят, что причитается. По данным портала «Коль Зхут», базовая пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) одинокому равна 1 838 ₪, паре — 2 762 ₪, и к ней прибавляется выплата из пенсионных накоплений.
Допустим, у пары выплаты 9 800 ₪ при ожидаемом расходе 15 700 ₪. Разрыв — 5 900 ₪ в месяц, а это 70 800 ₪ в год, которые должны выйти из накоплений.
Это число — сердце всего плана. Оно задаёт, сколько капитала нужно, каким темпом можно снимать и какая часть денег обязана оставаться доступной.
Считать его стоит в двух сценариях, а не в одном. Первый — активные годы с поездками и увлечениями, где расход выше. Второй — поздние годы, где поездок меньше, а медицинских расходов больше. У большинства семей два числа близки друг к другу, а состав расхода внутри них совершенно разный.
Стоит помнить и о налоге. Пенсионная выплата облагается подоходным налогом (мас ахнаса, מס הכנסה), а доля освобождения по засчитываемой пенсии (кицба мезака, קצבה מזכה) в 2026 году равна 57,5% от потолка 9 430 ₪ по публикациям этого года. Значит, часть выплаты может облагаться.
Постройте бюджет
Введите ожидаемые доходы и фактические расходы, включая месячную долю годовых. Калькулятор покажет настоящий месячный разрыв.
Куда уходят деньги
Правило 50 / 30 / 20
| Месяц | Доходы | Расходы | Месячный баланс | Нарастающим итогом |
|---|
Данные хранятся только в вашем браузере и никуда не отправляются. Скачивается файл CSV, который открывается в Excel и Google Таблицах. Прогноз на 12 месяцев исходит из того, что доходы и расходы остаются такими, как вы ввели.
Прогнать его стоит дважды: один раз с нынешними расходами и один раз с ожидаемыми. Разница между результатами и есть то, что на пенсии действительно меняется.
Что почти всегда недооценивают
Первое — здоровье. Лекарства вне корзины, лечение зубов, очки, физиотерапия и дополнительная страховка складываются в сотни шекелей в месяц и растут с возрастом.
Второе — свободное время. Пять дней в неделю дома означают больше электричества и больше выходов, особенно в первые годы, когда здоровье хорошее.
Допустим, пара ездит в два отпуска в год вместо одного и добавляет два кружка и абонемент в театр. В годовом счёте это 12 000 ₪, или тысяча шекелей в месяц, которых в прежнем бюджете не было. Это не лишний расход, это и есть цель пенсии, поэтому он должен стоять в плане заранее.
Третье — помощь семье. Поддержка детей и внуков — тихий расход, который заранее не планирует никто, а во многих семьях он доходит до тысяч шекелей в год.
Четвёртое — инфляция. Она равна 1,5% в год, и на горизонте двадцати лет даже такой низкий темп уменьшает покупательную способность примерно на десятую часть и сильнее. Нынешний расход — не расход 2046 года.
Почему 70% от зарплаты вводят в заблуждение
Правило пришло из Соединённых Штатов и не видит того, что происходит в Израиле. Оно не знает ни пенсии по старости, ни освобождения по засчитываемой пенсии, ни расходов израильской семьи.
Есть и более простая причина. Двое с абсолютно одинаковой зарплатой могут жить с расходом, отличающимся на 6 000 ₪ в месяц, и процент от зарплаты о них не говорит ничего.
Подход, который советую я, обратный: мерить расход, а не доход. Это час работы с выписками, и результат намного точнее любого правила большого пальца.
Например, у пары с 28 000 ₪ нетто и расходом 16 000 ₪ правило 70% задало бы цель 19 600 ₪ в месяц. Расчёт по расходу даёт около 15 000 ₪, и разница между двумя способами — 4 600 ₪ в месяц. В требуемом капитале это огромный разрыв в ту или другую сторону.
2 проверки, уточняющие число
Первая проверка — один пробный месяц. Запишите каждый расход в течение целого месяца, включая наличные, и сравните со средним, посчитанным по выпискам: у большинства семей открывается разрыв в сотни шекелей.
Вторая проверка — годовые расходы. Страховки, арнона (муниципальный налог, ארנונה), лечение зубов и отпуск делят на 12 и добавляют к месячному расчёту.
После двух проверок число перестаёт быть оценкой. Это уже данные, и на них можно строить план.
Порядок действий на месяц
Достаньте выписки за 12 последних месяцев и посчитайте средний месячный расход. Потом запишите два коротких списка — что исчезает и что растёт — и проверьте в калькуляторе разрыв с ожидаемыми выплатами. Получившееся число сохраните на одном листе вместе с датой.
Частые вопросы о расходах после выхода на пенсию
Насколько на самом деле падают расходы на пенсии?
У большинства семей на 5–15%, а не на треть, как принято думать. Тот, кто закончил платить по ипотеке около пенсионного возраста (гиль приша, גיל פרישה), видит падение заметнее, и поэтому окончание ипотеки стоит планировать до этой даты.
Хватает ли одной пенсии по старости?
Зависит от разрыва. Сама по себе она расходов домохозяйства не покрывает и складывается вместе с выплатой из накоплений и с плановыми снятиями.
Что делать, если разрыв слишком велик?
Действовать сразу в нескольких направлениях: отложить выход на год-два, убрать крупный постоянный расход, проверить продажу актива и убедиться, что все права получены. Сочетание четырёх небольших перемен почти всегда лучше одной крупной.
Как учесть инфляцию в расчёте?
Добавить в план ежегодную проверку и обновлять расход по индексу. Можно планировать и с допущением 2% в год: это внутри цели Банка Израиля (בנק ישראל), которая лежит между 1 и 3%.
Когда делать такой расчёт?
За два-пять лет до выхода, а потом ещё раз в первый год после выхода. В первый год открывается то, чего план не знал заранее.
Читайте также: С чего начать перед пенсией · Семейный бюджет · Калькулятор ожидаемой выплаты
Этот материал написан для: Пенсионный возраст