

שיעור 2 · כמה כסף באמת אצטרך אחרי הפרישה
כמה כסף אצטרך אחרי הפרישה? מחשבים מההוצאה של היום ולא מהשכר האחרון: מה יורד, מה נשאר, מה דווקא עולה, ואיזה פער נשאר מול הקצבאות.
- גיל פרישה
- 8 דקות קריאה
- שיעור 2 מתוך 15
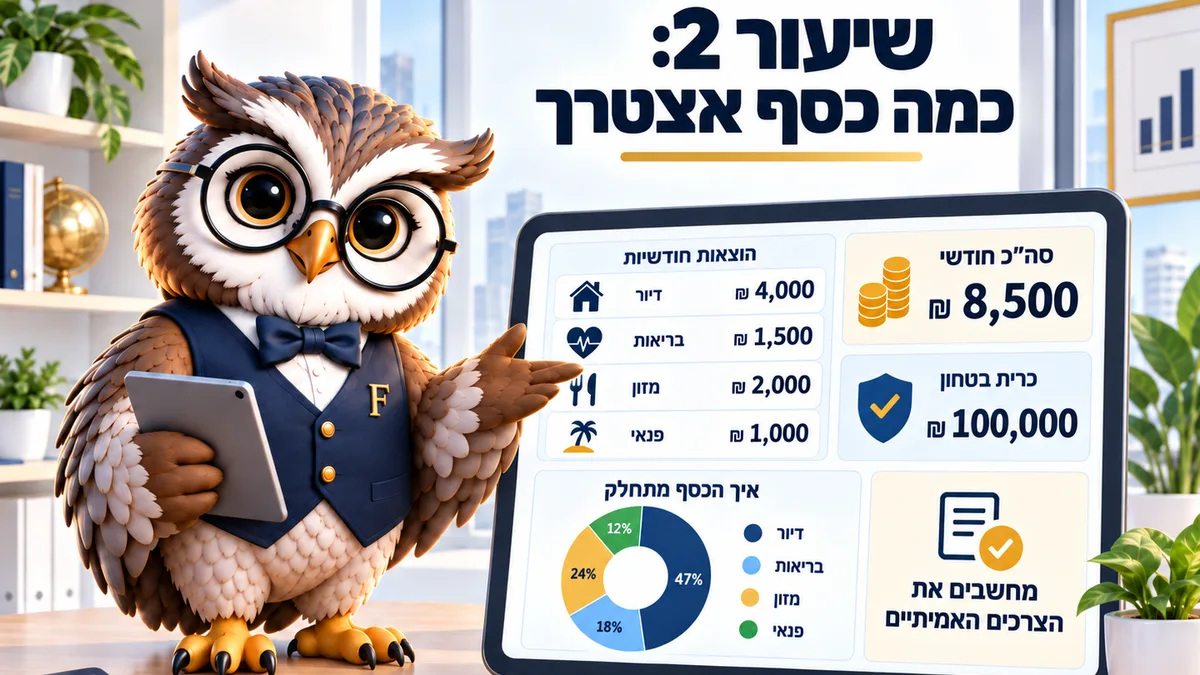
התשובה לשאלה כמה כסף אצטרך אחרי הפרישה לא מגיעה מהשכר אלא מההוצאה. לוקחים את ההוצאה החודשית של היום, מורידים את מה שנעלם עם סיום העבודה, מוסיפים את מה שגדל, ומשווים לקצבאות הצפויות. נכון לספטמבר 2026.
רוב האנשים מעריכים את הצורך שלהם בפרישה ב-70% מהשכר האחרון. זו כלל אצבע נוח, והוא מחמיץ את הנקודה, כי בפרישה משלמים על החיים ולא על המשכורת.
ההבדל אינו זניח. מי שהפריש כל חודש לפנסיה, שילם משכנתא וגידל ילדים חי בפועל על סכום נמוך בהרבה מהשכר שבתלוש, ולכן השאלה כמה כסף אצטרך אחרי הפרישה נפתרת בהוצאה ולא במשכורת.
המדידה מתחילה אפוא בהוצאה בפועל. ההוצאה החודשית הממוצעת של משק בית בישראל היא 18,088 שקלים לפי סקר הלמ"ס לשנת 2023, אבל הממוצע הזה לא מתאר אף משפחה מסוימת.
שיטת החישוב בשלוש שורות
שורה ראשונה: ההוצאה החודשית שלכם היום, לפי דפי חשבון של שנה שלמה ולא לפי הזיכרון.
שורה שנייה: מה נעלם. נסיעות לעבודה, ביגוד, ארוחות בימי עבודה, הפרשות פנסיוניות שכבר לא יורדות מהשכר, ולעיתים גם החזר משכנתא שהסתיים.
למשל, מי שנסע מדי יום לעבודה במרחק 30 קילומטר חוסך דלק, חניה ותחזוקת רכב, ואצל רבים זה 800 עד 1,200 שקלים בחודש. מנגד, הרכב לא נמכר והביטוח ממשיך להיגבות.
שורה שלישית: מה גדל. בריאות ותרופות, ביטוחים, עזרה בבית, חימום וקירור בשעות היום, ולפעמים תמיכה בילדים ובנכדים.
לדוגמה, משפחה שמוציאה היום 17,000 שקלים: 2,200 נעלמים עם סיום העבודה, ו-900 מתווספים בבריאות ובעזרה. ההוצאה הצפויה היא 15,700 שקלים, כלומר כ-92% מההוצאה הנוכחית ולא 70% מהשכר.
הוצאות אחרי פרישה מול הקצבאות
אחרי שיש מספר הוצאה, בודקים מה מגיע. לפי כל זכות, קצבת אזרח ותיק בסיסית ליחיד היא 1,838 שקלים ולזוג 2,762 שקלים, ולזה מצטרפת הקצבה מהחיסכון הפנסיוני.
נניח זוג עם קצבאות של 9,800 שקלים והוצאה צפויה של 15,700. הפער הוא 5,900 שקלים בחודש, כלומר 70,800 שקלים בשנה שצריכים לצאת מהחיסכון.
המספר הזה הוא הלב של התכנון. הוא קובע כמה הון צריך, באיזה קצב אפשר למשוך וכמה מהכסף חייב להישאר נזיל.
שווה לחשב אותו בשני תרחישים ולא באחד. תרחיש ראשון הוא השנים הפעילות, שבהן יש טיולים ותחביבים והוצאה גבוהה יותר. תרחיש שני הוא השנים המאוחרות, שבהן הטיולים פוחתים וההוצאה הרפואית גדלה. אצל רוב המשפחות שני המספרים קרובים זה לזה, והרכב ההוצאה בתוכם שונה לגמרי.
כדאי גם לזכור את המס. קצבה חייבת במס הכנסה, ושיעור הפטור על קצבה מזכה עומד ב-2026 על 57.5% מתקרה של 9,430 שקלים לפי הפרסומים לשנה הזאת, ולכן חלק מהקצבה עשוי להיות ממוסה.
תבנו את התקציב
הכניסו את ההכנסות הצפויות ואת ההוצאות בפועל, כולל החלק החודשי של ההוצאות השנתיות. המחשבון יראה את הפער החודשי האמיתי.
לאן הולך הכסף
כלל 50 / 30 / 20
| חודש | הכנסות | הוצאות | מאזן חודשי | מצטבר |
|---|
הנתונים נשמרים רק בדפדפן שלכם ולא נשלחים לשום מקום. הקובץ שיורד הוא CSV שנפתח באקסל ובגוגל שיטס. תחזית 12 החודשים מניחה שההכנסות וההוצאות נשארות כפי שהזנתם.
שווה להריץ אותו פעמיים: פעם עם ההוצאות של היום ופעם עם ההוצאות הצפויות. ההפרש בין שתי התוצאות הוא מה שבאמת משתנה בפרישה.
מה שכמעט תמיד מוערך בחסר
הראשון הוא בריאות. תרופות מחוץ לסל, טיפולי שיניים, משקפיים, פיזיותרפיה וביטוח משלים מצטברים למאות שקלים בחודש, ועולים עם הגיל.
השני הוא זמן פנוי. חמישה ימים בשבוע בבית פירושם יותר חשמל ויותר יציאות, במיוחד בשנים הראשונות שבהן הבריאות טובה.
נניח זוג שיוצא לשתי חופשות בשנה במקום אחת, ומוסיף שני חוגים ומנוי לתרבות. בחישוב שנתי מדובר ב-12,000 שקלים, כלומר אלף שקלים בחודש שלא היו בתקציב הקודם. זו לא הוצאה מיותרת, זו בדיוק מטרת הפרישה, ולכן היא צריכה להופיע בתוכנית מראש.
השלישי הוא עזרה למשפחה. תמיכה בילדים ובנכדים היא הוצאה שקטה שאף אחד לא מתכנן מראש, ובמשפחות רבות היא מגיעה לאלפי שקלים בשנה.
הרביעי הוא האינפלציה. היא עומדת על 1.5% בשנה, ובטווח של עשרים שנה אפילו קצב נמוך כזה מקטין את כוח הקנייה בכעשירית ויותר. ההוצאה של היום אינה ההוצאה של 2046.
למה 70% מהשכר זה כלל מטעה
הכלל הזה הגיע מארצות הברית והוא מתעלם ממה שקורה בישראל. הוא לא מכיר את קצבת אזרח ותיק, לא את הפטור על הקצבה המזכה ולא את ההוצאות של משפחה ישראלית.
יש גם עניין פשוט יותר. שני אנשים עם אותו שכר בדיוק יכולים לחיות בהוצאה שנבדלת ב-6,000 שקלים בחודש, ואחוז מהשכר לא אומר עליהם דבר.
הגישה שאני ממליץ עליה הפוכה: מודדים הוצאה ולא הכנסה. זה לוקח שעה מול דפי חשבון, והתוצאה מדויקת בהרבה מכל כלל אצבע.
לדוגמה, אצל זוג שמשתכר 28,000 שקלים נטו ומוציא 16,000, כלל ה-70% היה קובע יעד של 19,600 שקלים בחודש. החישוב לפי ההוצאה מגיע לכ-15,000, וההפרש בין שתי השיטות הוא 4,600 שקלים בחודש, שמתורגמים להון נדרש גדול בהרבה או קטן בהרבה.
2 בדיקות שמדייקות את המספר
הבדיקה הראשונה היא חודש אחד מדגמי. רשמו כל הוצאה במשך חודש שלם, כולל מזומן, והשוו לממוצע שחישבתם מדפי החשבון, כי אצל רוב המשפחות מתגלה פער של מאות שקלים.
הבדיקה השנייה היא הוצאות שנתיות. ביטוחים, ארנונה, טיפולי שיניים וחופשה מחולקים ב-12 ומתווספים לחישוב החודשי.
אחרי שתי הבדיקות המספר כבר לא הערכה. הוא נתון, ואפשר לבנות עליו תוכנית.
סדר הפעולות לחודש הזה
הוציאו את דפי החשבון של 12 החודשים האחרונים וחשבו הוצאה חודשית ממוצעת. אחר כך רשמו שתי רשימות קצרות, מה נעלם ומה גדל, ותבדקו במחשבון מה הפער מול הקצבאות הצפויות. את המספר שיצא כדאי לשמור בדף אחד עם התאריך.
שאלות נפוצות על הוצאות אחרי הפרישה
כמה באמת יורדות ההוצאות בפרישה?
אצל רוב המשפחות בין 5% ל-15%, ולא שליש כפי שנהוג לחשוב. מי שסיים לשלם משכנתא סמוך לפרישה רואה ירידה גדולה יותר, וזו הסיבה שכדאי לתכנן את סיום המשכנתא לפני התאריך.
האם הקצבה מספיקה?
תלוי בפער. קצבת אזרח ותיק לבדה אינה מכסה הוצאות של משק בית, והיא נבנית יחד עם הקצבה מהחיסכון ועם משיכות מתוכננות.
מה עושים אם הפער גדול מדי?
פועלים בכמה מישורים: דוחים פרישה בשנה או שנתיים, מקטינים הוצאה קבועה גדולה, בודקים מימוש נכס, ומוודאים שכל הזכויות מנוצלות. שילוב של ארבעה שינויים קטנים כמעט תמיד עדיף על שינוי אחד גדול.
איך מתחשבים באינפלציה בחישוב?
מוסיפים לתוכנית בדיקה שנתית ומעדכנים את ההוצאה לפי המדד. אפשר גם לתכנן עם הנחה של 2% לשנה, וזה בתוך היעד של בנק ישראל שנע בין 1% ל-3%.
מתי לעשות את החישוב הזה?
שנתיים עד חמש שנים לפני הפרישה, ואז שוב בשנה הראשונה שאחריה. בשנה הראשונה מתגלה מה שהתוכנית לא ידעה מראש.
קראו גם: מאיפה מתחילים לפני פרישה · מדריך תקציב משפחתי · מחשבון קצבה צפויה
המדריך הזה מיועד ל: גיל פרישה