

Урок 3 · Откуда придут деньги на пенсии
Откуда придут деньги на пенсии: пенсия по старости, выплата из накоплений, кран-хиштальмут, частные сбережения и доход от аренды. Одна карта всех источников.
- Пенсионный возраст
- 9 минут чтения
- Урок 3 из 15
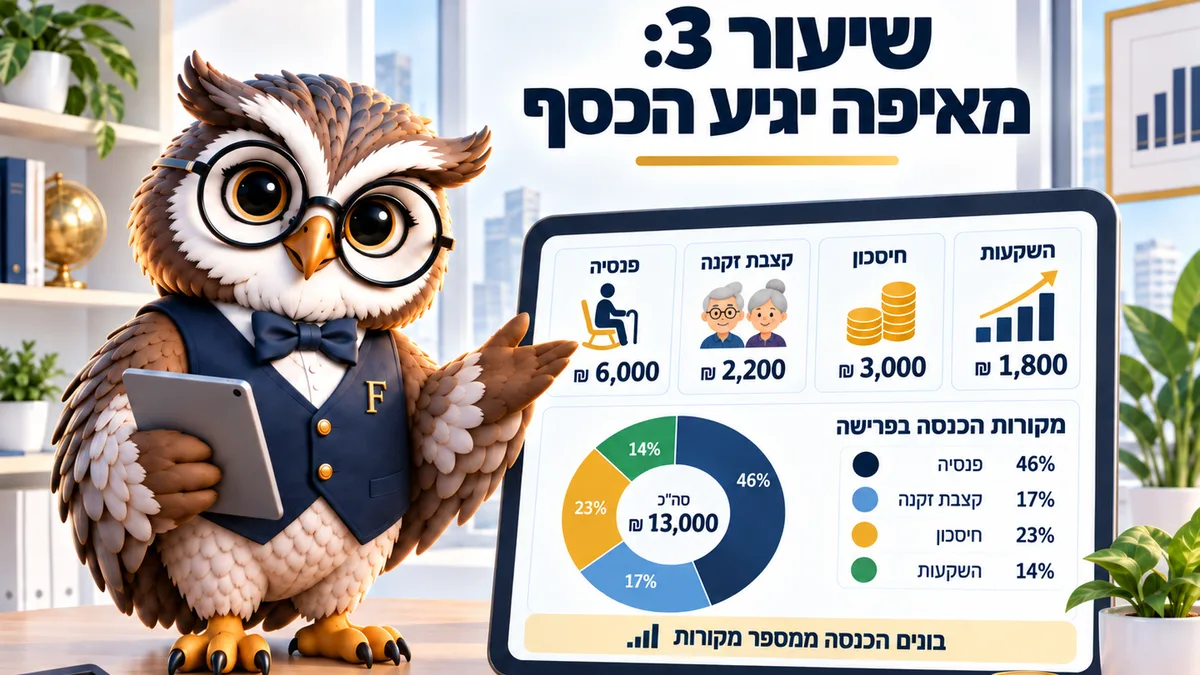
Доход на пенсии приходит сразу из нескольких источников: пенсия по старости, выплата из пенсионных накоплений, кран-хиштальмут, частные сбережения и иногда аренда. У каждого свой срок, своя сумма и свои правила налога, поэтому одна карта стоит больше любого отдельного расчёта. Верно на сентябрь 2026 года.
Вопрос, откуда придут деньги на пенсии, звучит просто, а внятного ответа у большинства нет. Есть общее ощущение, что всё будет нормально. Листа, показывающего, что приходит каждый месяц, нет, а источников почти всегда 3 и больше.
Источники различаются по трём вещам: когда начинают платить, сколько платят и как облагаются. Один бывает освобождён полностью, другой облагается целиком, поэтому двое с одинаковой выплатой брутто получают на руки разные суммы.
Правильный способ построить карту — по строке на каждый источник. Название, месячная сумма, дата начала и налоговый статус.
Источники дохода на пенсии: их пять
Первый — пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) от Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי). По данным портала «Коль Зхут», одинокому она равна 1 838 ₪, паре — 2 762 ₪, а с полной надбавкой за стаж одинокий доходит примерно до 2 757 ₪.
Второй — выплата из пенсионного фонда (керен пенсия, קרן פנסיה) или из управляемой страховки (битуах менаалим, ביטוח מנהלים). Считают её как накопление, делённое на коэффициент пересчёта в пенсию (мекадем хамара ле-кицба, מקדם המרה לקצבה), и обычно это самый крупный источник.
Третий — кран-хиштальмут (керен хишталмут, קרן השתלמות), накопительная касса через работодателя, доступная через три года тому, кто достиг пенсионного возраста (гиль приша, גיל פרישה). Четвёртый — частные накопления: купат-гемель для инвестиций (קופת גמל להשקעה), портфель ценных бумаг или банковский депозит.
Например, у одной пары карта выглядела так: 2 757 ₪ пенсии по старости жене, 1 838 ₪ мужу, 6 400 ₪ выплаты из пенсионного фонда и ещё около 1 200 ₪ в среднем от поэтапного снятия из кран-хиштальмута. Вместе 12 195 ₪ в месяц против расхода 13 400 ₪.
Пятый — другой текущий доход, чаще всего аренда. Освобождение от налога на арендный доход действует до 5 654 ₪ в месяц, а выше начинаются разные маслули (מסלול) налогообложения.
2 срока, меняющие сумму
Первый срок — пенсионный возраст, с которого возникает право на пенсию по старости при проверке доходов. Второй — 70 лет, с которых выплата приходит независимо от доходов.
Разница между сроками меняет целые планы. Кто собирается работать до 70, тому стоит знать: доход в эти годы придёт только от работы и от накоплений, а пенсия от битуах леуми войдёт в картину позже, с надбавкой 5% за каждый год отсрочки.
Скажем, продолжающий работать в 68 лет на полной зарплате может в это время пенсию не получать. Отложивший её добровольно получает надбавку 5% за год.
Допустим, человек откладывает пенсию на два года и продолжает работать. Его выплата вырастет примерно на 10%, и пенсионное накопление те же два года тоже будет расти.
У каждого из остальных источников свой срок. Кран-хиштальмут доступен по своим условиям, а депозит открывается в заранее назначенную дату. Рядом с каждой строкой стоит записать день, когда деньги действительно доступны.
Проверьте ожидаемую выплату
Введите возраст, пенсионное накопление и месячный взнос. Калькулятор покажет ожидаемую выплату к пенсионному возрасту.
| Год | Возраст | Месячная зарплата | Взносы нарастающим итогом | Накопления на конец года |
|---|
Помесячный расчёт: взнос поступает после вычета комиссии со взноса, накопление растёт по эффективной месячной доходности, комиссия с накопления списывается каждый месяц. Пенсия равна накоплению, делённому на коэффициент пересчёта. Коэффициент не является единым официальным числом: он задаётся уставом фонда и зависит от года рождения, маслуля и наличия гарантированного периода, поэтому берите его из своего отчёта. Доходность — это допущение, а не обещание, и окончательный коэффициент определяется уставом фонда в день выхода на пенсию. Ставка взноса 18,5% и пенсионный возраст актуальны на 2026 год, источник: расширительное распоряжение об обязательной пенсии и закон о пенсионном возрасте («Коль-зхут»). Это прогноз, а не пенсионная консультация.
Не забудьте прибавить к результату пенсию по старости. Сумма двух выплат — ваш постоянный доход, а всё остальное — снятия из накоплений.
Что освобождено от налога, а что нет
Выплата из пенсионного фонда облагается подоходным налогом (мас ахнаса, מס הכנסה), как любой другой доход. Против неё стоит освобождение по засчитываемой пенсии (кицба мезака, קצבה מזכה): в 2026 году оно равно 57,5% от потолка 9 430 ₪ по публикациям этого года.
Пенсия по старости подоходным налогом не облагается, но из неё удерживают взносы медицинского страхования (дмей битуах бриют, דמי ביטוח בריאות) — 123 ₪ в месяц. Прибыль в кран-хиштальмуте освобождена от налога до потолка, и поэтому многие оставляют его напоследок.
В частных накоплениях налог платят с прибыли при продаже, и значит, снятия можно распределять между годами. Скажем, снявший крупную сумму за один год рискует поднять себя на высокую ступень налога, а растягивание на два года платёж уменьшает.
Простое правило — смотреть на то, что осталось после налога, а не на объявленную сумму. Два источника с одинаковым брутто оставляют в кармане совершенно разное.
Допустим, снятие 60 000 ₪ из портфеля ценных бумаг, где реальная прибыль составляет 20 000 ₪. Налог на прирост капитала (мас ревахей хон, מס רווחי הון) равен 25%, то есть 5 000 ₪, и на счёт приходит 55 000 ₪. Кто этого не учёл, тот планирует по несуществующей сумме, а в год с несколькими такими снятиями разница уже заметна в месячном бюджете.
Три ошибки в карте
Первая — забыть источник. Старая купат-гемель (קופת גמל), управляемая страховка с прежней работы или потерянный кран-хиштальмут у многих всплывают только при проверке в пенсионном клиринговом центре (маслека пенсионит, מסלקה פנסיונית) и на «Ар ха-кесеф» (хар ха-кесеф, הר הכסף).
Вторая — считать брутто вместо нетто. Выплата 8 000 ₪ брутто — это не 8 000 ₪ на счёте, и планировать нужно по сумме, которая приходит на деле.
Третья — считать доходом собственное жильё. Квартира, в которой живут, дохода не приносит. Сданная квартира доход приносит, а рядом с ним идут обслуживание, пустые месяцы и порой ремонт.
Что смотреть в годовом отчёте
Годовой отчёт от каждой компании приходит раз в год, и в большинстве случаев его даже не открывают. Открыть стоит, и проверить в нём всего три вещи.
Первое: действительно ли поступили взносы, которые должны были поступить. Второе: каковы комиссии за управление (дмей нихуль, דמי ניהול) на деле. Третье: кто записан выгодоприобретателем.
Например, человек увидел в отчёте, что отчисления прекратились за три месяца до его выхода, и сумел уладить это с работодателем за две недели. Просто потому, что заметил вовремя, а не через год.
Порядок действий на месяц
Зайдите в пенсионный клиринговый центр и запишите каждый продукт отдельной строкой с суммой. Добавьте пенсию по старости по калькулятору и отметьте рядом с каждой строкой дату начала и налоговый статус. Если что-то непонятно, стоит обратиться в компанию и попросить письменное объяснение. Письменный ответ стоит намного больше телефонного разговора, особенно про даты права и условия снятия.
Частые вопросы об источниках дохода на пенсии
Как узнать, какой будет выплата?
Взять накопление и поделить на коэффициент. Можно и запросить у фонда официальную оценку: она точнее любого домашнего расчёта, потому что учитывает условия устава и выбранный вами маслуль.
Стоит ли откладывать пенсию по старости?
Тот, кто продолжает работать и зарабатывает выше потолка, обычно не получает её до 70 лет. Добровольная отсрочка даёт надбавку 5% в год. Это выгодно тем, кому деньги не нужны прямо сейчас.
Что делать с кран-хиштальмутом на пенсии?
Можно оставить. Прибыль продолжает копиться без налога, а снимать можно постепенно по мере надобности, поэтому в большинстве случаев это последний источник, который стоит трогать.
Аренда считается надёжным доходом?
Он относительно устойчив и не гарантирован. Бывают месяцы без жильца, бывают ремонты, а выше потолка освобождения есть налог. Поэтому в плане разумно считать примерно 10 месяцев аренды в год, а не 12.
А если источников не хватает?
Проверяют три направления: отсрочку выхода, неиспользованные права и перемену в крупном постоянном расходе. Сочетание всех трёх меняет картину сильнее любого отдельного хода.
Читайте также: Калькулятор ожидаемой выплаты · Кран-хиштальмут · Калькулятор налога на аренду
Этот материал написан для: Пенсионный возраст