

Урок 4 · Бюджет после выхода на пенсию: что меняется
Бюджет после выхода на пенсию выглядит иначе: что падает с окончанием работы, что растёт с возрастом и какие комиссии тихо списываются дальше.
- Пенсионный возраст
- 8 минут чтения
- Урок 4 из 15
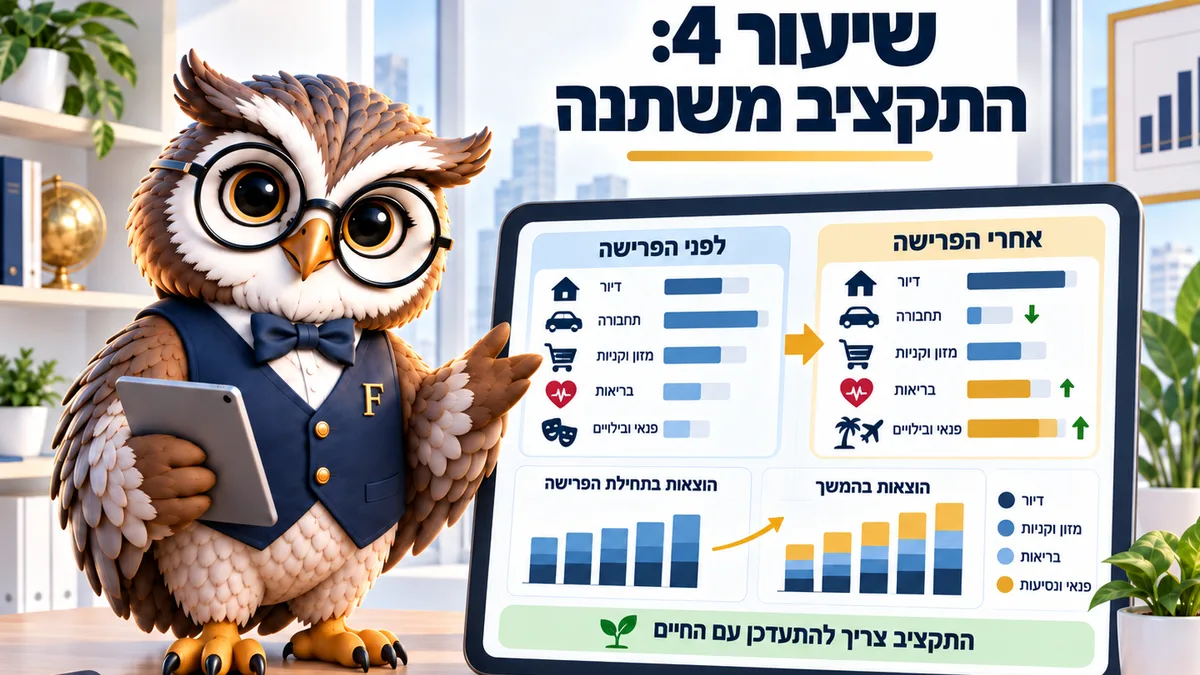
Бюджет после выхода на пенсию не уменьшается на треть, как принято думать. Часть расходов исчезает вместе с работой, часть остаётся ровно такой же, а часть растёт с возрастом. Параллельно открываются скидки, которые дают только по заявлению. Верно на сентябрь 2026 года.
Первый месяц после выхода очень похож на предыдущий. Та же арнона (муниципальный налог, ארנונה), то же электричество, те же страховки, и только зарплата больше не приходит 10-го числа. Бюджет после выхода на пенсию начинается ровно здесь.
И тогда выясняется простая вещь. Домашние расходы не знают, что вы вышли на пенсию, а их подгонка и есть настоящая работа: каждая статья назначалась в своё время при совсем другом доходе, и с тех пор к ней никто не возвращался.
У большинства семей расход падает на 5–15%, а не на треть, и состав меняется куда сильнее самой суммы. На 2026 год это верно и для тех, кто закончил платить по ипотеке (машканта, משכנתא).
Какие расходы на пенсии падают сразу
Поездки — самая заметная статья. Тот, кто ездил на работу пять дней в неделю, экономит бензин, парковку и обслуживание, и у многих это 800–1 200 ₪ в месяц.
За ними идут расходы при работе: обеды, одежда, подарки к событиям. Останавливаются и пенсионные отчисления, а это полностью меняет соотношение брутто и нетто.
Например, работник с зарплатой 16 000 ₪ брутто каждый месяц переводил в пенсию около 960 ₪ из своей части. На пенсии эта сумма из дохода уже не уходит, и разрыв между брутто и нетто сокращается, даже если сам доход упал.
Есть и статьи, заканчивающиеся примерно в это же время: закрытая ипотека, ребёнок, окончивший учёбу, страхование жизни при ипотеке.
Допустим, семья закрыла ипотеку в 4 300 ₪ и сопутствующую страховку в 180 ₪. Её месячный расход упал на 4 480 ₪, и никто ни от чего не отказывался. Это меняет всю картину пенсии. У другой семьи, где осталось ещё восемь лет выплат, тот же выход выглядит напряжённым, и поэтому стоит заранее проверить, нельзя ли закрыть ипотеку до даты.
Разница между этими семьями не в доходе. Она в сроке окончания обязательств, а это одна из немногих вещей, которые планируются заранее.
3 статьи, которые как раз растут
Первая — здоровье: лекарства вне корзины, зубы, очки, физиотерапия, дополнительная страховка. Сумма поднимается с возрастом постепенно, а не одним скачком, который можно отметить в календаре. Поэтому она застаёт врасплох как раз собранные семьи, построившие бюджет на один год.
Вторая — сам дом. Пять дней в неделю дома означают больше электричества, больше воды, больше охлаждения летом и мелкий ремонт, который копится.
Третья — свободное время. Это и есть цель пенсии. Поездки, увлечения, курсы и встречи стоят денег, и в первые годы даже больше.
Допустим, прибавилось 900 ₪ в месяц на здоровье и дом и ещё 700 ₪ на занятия. Это 19 200 ₪ в год, входящих в бюджет ровно тогда, когда постоянный доход уменьшился. Поэтому план должен знать о них заранее, а не открывать их по ходу.
Проверьте комиссии
Введите накопление в фонде и комиссии за управление (дмей нихуль, דמי ניהול), которые платите сегодня. Калькулятор покажет, во сколько они обходятся за годы.
Помесячный расчёт: взнос поступает после вычета комиссии со взноса, накопление растёт по эффективной месячной доходности, комиссия с накопления списывается каждый месяц (годовая, делённая на 12). Доходность во всех предложениях одинаковая, чтобы выделить именно цену комиссий. Потолки 2026 года: пенсия 6% / 0,5%, керен ѓиштальмут до 2% с накопления, гемель и «битуах менаѓалим» до 4% / 1,05% (полисы с 01.01.2014).
Обратите внимание на забываемую деталь: комиссию с накопления продолжают брать и тогда, когда взносов уже нет. Это полноценный текущий расход, просто он не появляется в вашей банковской выписке.
Скидки, которые дают только по заявлению
По данным портала «Коль Зхут», скидка на арнону пожилым равна 30% на площадь до 100 м² при проверке дохода. С 70 лет она продлевается автоматически, а до того заявление подают каждый год.
Рядом с ней есть льготы на общественный транспорт, лекарства в корзине, скидки на телевидение и радио, а порой и местные льготы в вашем муниципалитете.
Стоит помнить, что и из пенсии по старости (кицбат эзрах ватик, קצבת אזרח ותיק) удерживают взносы медицинского страхования (дмей битуах бриют, דמי ביטוח בריאות) — 123 ₪ в месяц. Сумма небольшая, и в бюджете она должна стоять.
Выяснить всё можно одним звонком. Горячая линия 8840* управления по делам пожилых отвечает на вопросы о правах и порой экономит часы поисков на сайтах разных ведомств, каждый из которых написан по-своему.
Новый ритм бюджета
На работе деньги приходят в назначенный день. На пенсии часть дохода приходит выплатой, а часть — снятиями, которые вы делаете сами, и потому легко потерять ощущение того, что реально поступает.
Решение простое. Назначают месячную сумму, переходящую из накоплений на счёт в постоянную дату, точно как зарплата, а остальные деньги оставляют там, где они вложены.
У этого способа есть и другое достоинство, которое трудно оценить заранее: он возвращает ощущение порядка. Вместо того чтобы каждый раз заново решать, сколько снять, а иногда ещё и спорить об этом дома, есть одно число, назначаемое раз в год и работающее само. Счёт ведёт себя так же, как в рабочие годы.
Одной проверки в год достаточно. Сравнивают, сколько на самом деле вышло, с тем, что планировали, и обновляют по инфляции, которая сейчас равна 1,5% в год. Вот и всё обслуживание.
Что открывается в первый год
Первый год учит больше любого планирования. Именно там выясняется, насколько на деле падают поездки, во сколько обходится свободное время и какие расходы, которые вы считали исчезающими вместе с работой, просто остались на месте.
Поэтому в этот год бюджет проверяют дважды. Через шесть месяцев и через год.
Допустим, пара планировала падение на 2 500 ₪, а увидела падение на 1 400 ₪. Узнать это на шестой месяц и поправить месячное снятие лучше, чем обнаружить в конце года.
Порядок действий на месяц
Достаньте выписку по карте за последний месяц и разметьте три группы: что исчезнет, что останется и что вырастет. Потом проверьте в калькуляторе свои комиссии и подайте заявление на скидку по арноне, если ещё не подавали. В конце назначьте месячную сумму, которая будет приходить к вам из накоплений в постоянную дату.
Частые вопросы о бюджете на пенсии
Насколько на самом деле падает бюджет?
У большинства семей на 5–15%. Падение заметнее у тех, кто закрыл ипотеку около пенсионного возраста (гиль приша, גיל פרישה), и меньше у тех, кто продолжает поддерживать детей.
Как подать заявление на скидку по арноне?
Обратиться в отдел сборов муниципалитета с удостоверением личности и справкой о доходах. С 70 лет скидка продлевается автоматически, до того подают каждый год.
Стоит ли закрывать страховки после выхода?
Не закрывать без проверки. Часть покрытий в этом возрасте лишняя, а часть как раз критична, поэтому полисы просматривают один за другим и смотрят, что задвоено, а чего не хватает.
Что делать с машиной?
Посчитать, сколько километров вы проезжаете после выхода на самом деле. У пары, оставшейся с двумя машинами и пользующейся одной, отказ от второй освобождает обычно 2 000 ₪ в месяц и больше.
Как часто обновлять бюджет?
Раз в год и дополнительно после каждой крупной перемены: переезда, изменения в здоровье или смерти супруга. В первый год после выхода стоит проверить ещё и через шесть месяцев.
Читайте также: Сколько денег понадобится после пенсии · Калькулятор комиссий · Семейный бюджет
Этот материал написан для: Пенсионный возраст