

שיעור 4 · התקציב אחרי הפרישה: מה משתנה
התקציב אחרי הפרישה נראה אחרת: מה יורד עם סיום העבודה, מה נשאר בדיוק אותו דבר, מה גדל עם הגיל, ואיזה עמלות ממשיכות להיגבות בשקט.
- גיל פרישה
- 8 דקות קריאה
- שיעור 4 מתוך 15
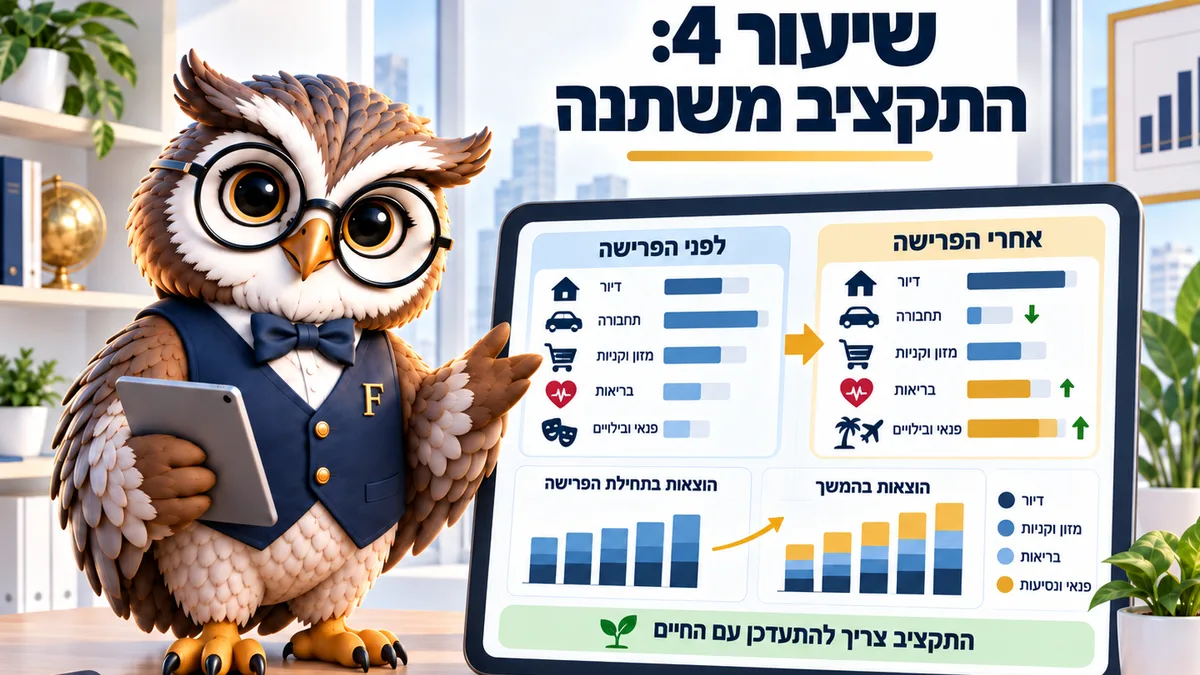
התקציב אחרי הפרישה לא קטן בשליש כפי שנהוג לחשוב. חלק מההוצאות נעלם עם סיום העבודה, חלק נשאר בדיוק אותו דבר, וחלק גדל עם הגיל. במקביל נפתחות הנחות שמגיעות רק בבקשה. נכון לספטמבר 2026.
החודש הראשון אחרי הפרישה נראה דומה מאוד לחודש שלפניו. אותה ארנונה, אותו חשמל, אותם ביטוחים, ורק המשכורת כבר לא נכנסת ב-10 לחודש. התקציב אחרי הפרישה מתחיל בדיוק כאן.
אז מתברר משהו פשוט. הוצאות הבית לא יודעות שפרשתם, וההתאמה שלהן היא החלק שדורש עבודה אמיתית, כי כל סעיף נקבע בזמנו מול הכנסה אחרת לגמרי ואיש לא חזר אליו מאז.
אצל רוב המשפחות ההוצאה יורדת בין 5% ל-15% ולא בשליש, וההרכב שלה משתנה הרבה יותר מהסכום עצמו. נכון ל-2026 זה נכון גם למי שסיים לשלם משכנתא.
אילו הוצאות בפנסיה יורדות מיד
נסיעות הן הסעיף הבולט. מי שנסע לעבודה חמישה ימים בשבוע חוסך דלק, חניה ותחזוקה, ואצל רבים מדובר ב-800 עד 1,200 שקלים בחודש.
אחריהן באות ההוצאות הנלוות לעבודה: ארוחות, ביגוד, מתנות לאירועים. ההפרשות הפנסיוניות נעצרות גם הן, וזה משנה לגמרי את היחס בין ברוטו לנטו.
לדוגמה, עובד ששכרו 16,000 שקלים ברוטו העביר כל חודש כ-960 שקלים לפנסיה מחלקו. בפרישה הסכום הזה כבר לא יורד מההכנסה, והפער בין ההכנסה ברוטו לנטו מצטמצם, גם אם ההכנסה עצמה ירדה.
יש גם סעיפים שנגמרים בעיתוי קרוב: משכנתא שהסתיימה, ילד שסיים לימודים, ביטוח חיים שנלווה למשכנתא.
נניח משפחה שסיימה משכנתא של 4,300 שקלים וביטוח נלווה של 180 שקלים. ההוצאה החודשית שלה ירדה ב-4,480 שקלים בלי שאיש ויתר על דבר, וזה משנה את כל התמונה של הפרישה. אצל משפחה אחרת, שנשארו לה עוד שמונה שנות החזר, אותה פרישה נראית לחוצה לגמרי, ולכן שווה לבדוק מראש אם אפשר לסיים את המשכנתא לפני התאריך.
ההבדל בין שתי המשפחות האלה הוא לא בהכנסה. הוא בעיתוי של סיום ההתחייבויות, וזה אחד הדברים הבודדים שאפשר לתכנן מראש.
3 סעיפים שדווקא גדלים
הראשון הוא בריאות: תרופות מחוץ לסל, שיניים, משקפיים, פיזיותרפיה, ביטוח משלים. הסכום עולה עם הגיל בהדרגה, ולא בקפיצה אחת שאפשר לסמן ביומן, ולכן הוא מפתיע דווקא משפחות מסודרות שבנו תקציב לפי שנה אחת בלבד.
השני הוא הבית עצמו. חמישה ימים בשבוע בבית פירושם יותר חשמל, יותר מים, יותר קירור בקיץ ותיקונים קטנים שמצטברים.
השלישי הוא הזמן הפנוי. זו מטרת הפרישה. טיולים, תחביבים, קורסים ומפגשים עולים כסף, ובשנים הראשונות דווקא יותר.
נניח תוספת של 900 שקלים בחודש על בריאות ובית, ועוד 700 על פעילות. זה 19,200 שקלים בשנה שנכנסים לתקציב בדיוק כשההכנסה הקבועה קטנה, וזו הסיבה שהתוכנית צריכה להכיר אותם מראש ולא לגלות אותם תוך כדי.
תבדקו את העמלות
הכניסו את הצבירה בקרן ואת דמי ניהול (העמלה שהגוף המנהל גובה מכם) שאתם משלמים היום. המחשבון יראה כמה הם שווים לאורך השנים.
חישוב חודשי: ההפקדה נכנסת אחרי ניכוי דמי ניהול מהפקדה, הצבירה צומחת בתשואה חודשית אפקטיבית, דמי ניהול מהצבירה יורדים כל חודש (שנתי חלקי 12). אותה תשואה בכל ההצעות, כדי לבודד את מחיר דמי הניהול. תקרות 2026: פנסיה 6% / 0.5%, קרן השתלמות עד 2% מצבירה, גמל וביטוח מנהלים עד 4% / 1.05% (פוליסות מ-01.01.2014).
שימו לב לנקודה שנשכחת: דמי ניהול מהצבירה ממשיכים להיגבות גם כשכבר לא מפקידים. זו הוצאה שוטפת לכל דבר, והיא פשוט לא מופיעה בדף החשבון שלכם.
הנחות שמגיעות רק בבקשה
לפי כל זכות, ההנחה בארנונה לאזרח ותיק היא 30% על שטח של עד 100 מטר רבוע, בכפוף למבחן הכנסה. מגיל 70 היא מתחדשת אוטומטית, ולפני כן מגישים בקשה בכל שנה.
לצידה יש הנחות בתחבורה ציבורית, תרופות בסל, הנחות בתשלומי טלוויזיה ורדיו, ולעיתים גם הטבות מקומיות ברשות שבה אתם גרים.
שווה לזכור שגם מקצבת אזרח ותיק מנוכים דמי ביטוח בריאות בסך 123 שקלים בחודש. זה לא סכום גדול, והוא צריך להופיע בתקציב.
אפשר גם לברר הכול בשיחה אחת. מוקד 8840* של האגף לאזרחים ותיקים עונה על שאלות זכויות, והוא חוסך לעיתים שעות של חיפוש באתרים של רשויות שונות שכל אחת מהן מנוסחת אחרת.
הקצב החדש של התקציב
בעבודה הכסף נכנס בתאריך קבוע. בפנסיה חלק מההכנסה מגיע כקצבה חודשית, וחלק מגיע ממשיכות שאתם יוזמים, ולכן קל לאבד את התחושה של מה נכנס באמת.
הפתרון פשוט. קובעים סכום חודשי שעובר מהחיסכון לחשבון בתאריך קבוע, בדיוק כמו משכורת, ומשאירים את שאר הכסף במקום שבו הוא מושקע.
לשיטה הזאת יש יתרון נוסף שקשה להעריך מראש: היא מחזירה תחושה של סדר. במקום להחליט בכל פעם מחדש כמה למשוך, ולעיתים גם להתווכח על זה בבית, יש מספר אחד שנקבע פעם בשנה ורץ מעצמו, והחשבון מתנהל כמו שהתנהל בשנות העבודה.
בדיקה אחת בשנה מספיקה. משווים כמה באמת יצא מול מה שתוכנן, ומעדכנים לפי האינפלציה שעומדת כעת על 1.5% בשנה. זה כל התחזוקה.
מה מתגלה בשנה הראשונה
השנה הראשונה מלמדת יותר מכל תכנון. שם מתברר כמה באמת יורדות הנסיעות, כמה עולה הזמן הפנוי, ואילו הוצאות שהייתם בטוחים שייעלמו עם סיום העבודה פשוט נשארו במקומן בלי שינוי.
לכן בודקים את התקציב פעמיים בשנה הזאת. אחרי שישה חודשים, ואחרי שנה.
נניח זוג שתכנן ירידה של 2,500 שקלים וגילה ירידה של 1,400 בלבד. עדיף לדעת את זה בחודש השישי ולעדכן את המשיכה החודשית, מאשר לגלות זאת בסוף השנה.
סדר הפעולות לחודש הזה
הוציאו את דף החיובים של החודש האחרון וסמנו שלוש קטגוריות: מה ייעלם, מה יישאר ומה יגדל. אחר כך תבדקו במחשבון את דמי הניהול שלכם, ותגישו בקשה להנחה בארנונה אם לא הגשתם. בסוף קבעו את הסכום החודשי שיעבור אליכם מהחיסכון בתאריך קבוע.
שאלות נפוצות על התקציב בפנסיה
כמה באמת יורד התקציב?
אצל רוב המשפחות בין 5% ל-15%. הירידה גדולה יותר אצל מי שסיים משכנתא סמוך לפרישה, וקטנה יותר אצל מי שממשיך לתמוך בילדים.
איך מגישים בקשה להנחה בארנונה?
פונים למחלקת הגבייה ברשות המקומית עם תעודת זהות ואישור הכנסות. מגיל 70 ההנחה מתחדשת אוטומטית, ולפני כן מגישים מדי שנה.
האם כדאי לסגור ביטוחים אחרי הפרישה?
לא לסגור לפני בדיקה. חלק מהכיסויים מיותרים בגיל הזה וחלק דווקא קריטיים, ולכן עוברים על הפוליסות אחת אחרי השנייה ובודקים מה כפול ומה חסר.
מה עושים עם הרכב?
בודקים כמה קילומטרים נוסעים בפועל אחרי הפרישה. אצל זוג שנשאר עם שני רכבים ומשתמש באחד, ויתור על הרכב השני משחרר לרוב 2,000 שקלים ויותר בחודש.
כל כמה זמן לעדכן את התקציב?
פעם בשנה, ובנוסף אחרי כל שינוי גדול: מעבר דירה, שינוי במצב בריאותי או פטירה של בן זוג. בשנה הראשונה שאחרי הפרישה כדאי לבדוק גם אחרי שישה חודשים.
קראו גם: כמה כסף אצטרך אחרי הפרישה · מחשבון דמי ניהול · מדריך תקציב משפחתי
המדריך הזה מיועד ל: גיל פרישה