

Урок 1 · Приближается пенсия: с чего начать
Приближается пенсия и непонятно, с чего начать? Шесть шагов по порядку: точная дата, карта активов, ожидаемая выплата, расходы, налоги и документы.
- Пенсионный возраст
- 8 минут чтения
- Урок 1 из 15
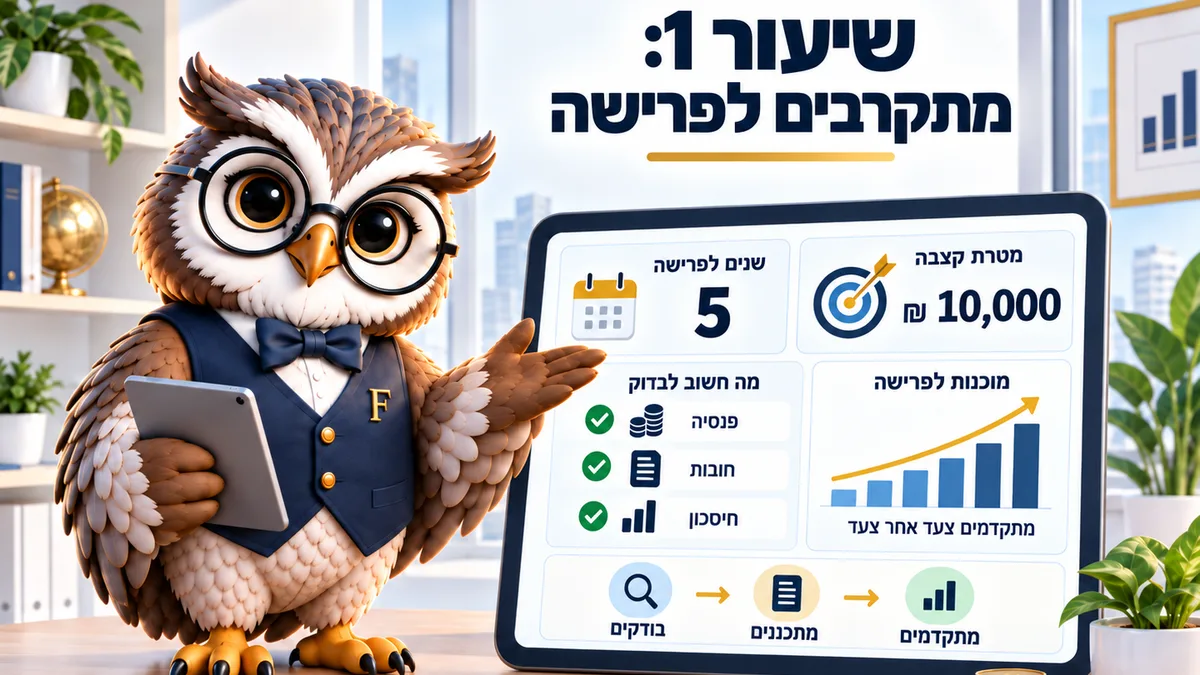
Подготовка к пенсии начинается с даты, а не с денег. Сначала узнают точный пенсионный возраст, потом размечают, откуда придёт доход, и только в конце решают про снятия и налоги. Базовая пенсия по старости одинокому — 1 838 ₪, так что основная часть дохода придёт из ваших накоплений. Верно на сентябрь 2026 года.
За год до выхода обычно случается один и тот же разговор. Выясняется, что есть пенсионный фонд (керен пенсия, קרן פנסיה), старая купат-гемель (קופת גמל) — управляемый накопительный инструмент, открытый через работу или частно, — а иногда и управляемая страховка (битуах менаалим, ביטוח מנהלים). А единой картины, показывающей, сколько именно придёт на счёт каждый месяц, нет. У многих таких продуктов 3 и больше.
Это не признак беспорядка. Каждый продукт открывался в своё время и в своей компании, и никто не сводил их в одно число. Когда приближается пенсия, это обнаруживается ровно в момент, когда нужен ответ.
Порядок, который всё улаживает, короткий. Шесть шагов, пара недель необязательно подряд, и в конце один лист со всей картиной.
Приближается пенсия: 6 шагов по порядку
Первый шаг — дата. По данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי), пенсионный возраст (гиль приша, גיל פרישה) для мужчин — 67 лет, для женщин, рождённых с 1970 года, — 65, а для рождённых с 1960 по 1969 он определяется по таблице.
Второй — карта активов: пенсионные фонды, купот-гемель, кран-хиштальмут (керен хишталмут, קרן השתלמות), накопления в банке и квартира. Всё записывают на один лист, рядом с каждой строкой сумма и дата проверки.
Дата важна не меньше суммы. Числа стареют, и лист двухлетней давности уже не описывает положение, особенно когда часть денег вложена на бирже.
Третий — ожидаемая выплата из каждого источника, вместе с битуах леуми. Четвёртый — ожидаемый месячный расход, и считают его от нынешнего расхода, а не от зарплаты: на пенсии зарплата для расчёта уже неважна.
Пятый — налоги: что освобождено, а что нет. Шестой — документы: кто знает, где всё лежит, и кто вправе действовать от вашего имени, если понадобится.
Числа
Первое число — пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק). Одинокому она равна 1 838 ₪, паре — 2 762 ₪, и к этому добавляется надбавка за стаж 2% за каждый год страхования.
Например, человек с полным стажем доходит примерно до 2 757 ₪ в месяц. Эта сумма покрывает часть расходов, а не все, поэтому она только точка отсчёта.
Второе — выплата из пенсионных накоплений, и она выводится из накопления, делённого на коэффициент пересчёта в пенсию (мекадем хамара ле-кицба, מקדם המרה לקצבה). Третье — ваш нынешний месячный расход, основа любой оценки будущего.
Допустим, пара тратит сегодня 15 000 ₪ в месяц. Если обе выплаты вместе дают 11 000 ₪, разрыв равен 4 000 ₪ в месяц. Вокруг этого числа и строят план: в год оно превращается в 48 000 ₪, выходящих из накоплений.
Проверьте свою дату
Введите дату рождения, пол и число лет страхования. Калькулятор покажет точный пенсионный возраст и ожидаемую выплату от битуах леуми.
Считаем по введённым вами данным.
Из чего складывается пенсия
| Год рождения | Пенсионный возраст | Максимальная переходная выплата |
|---|
Модель: пенсионный возраст для мужчин — 67 лет, для женщин — по таблице Битуах леуми: от 62 лет для родившихся до 1959 года до 65 лет для родившихся с 1970 года. Возраст обязательного выхода, при котором работодатель вправе требовать ухода, — 67 лет для обоих полов. С 70 лет пенсия выплачивается без проверки доходов. Пенсия здесь — базовая с надбавкой за стаж, без доплаты до прожиточного минимума и без других пособий, и до 70 лет она зависит от проверки доходов. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Обратите внимание на разницу между двумя сроками. С пенсионного возраста выплата зависит от проверки доходов, а с 70 лет она приходит независимо от других доходов.
Права, которые сами не приходят
Большая часть прав в этом возрасте даётся только по заявлению. Кто не подал, тот не получил, и это верно даже при стопроцентном праве.
Хороший пример — скидка на арнону (муниципальный налог, ארנונה) пожилым. Её дают на площадь до 100 м², и она равна 30%, при проверке дохода до уровня средней зарплаты по экономике, а с 70 лет она продлевается автоматически, без повторной подачи.
Есть и льготы на общественный транспорт, лекарства в корзине и освобождения по правилам местной власти. Скажем, переехавшему за последний год нужно подать заявление заново в новом муниципалитете.
Выяснить всё можно по двум адресам. Горячая линия 8840* управления по делам пожилых отвечает на вопросы о правах, а пенсионный клиринговый центр (маслека пенсионит, מסלקה פנסיונית) собирает все пенсионные продукты, записанные на ваше имя.
На это стоит потратить одно утро. Во многих семьях в то же утро находится старая купат-гемель с места работы, закрывшегося двадцать лет назад, и порой речь о десятках тысяч шекелей, пролежавших там нетронутыми. У других выясняется, что скидку на арнону никогда не запрашивали, а это сотни шекелей в год.
Три ошибки в год перед выходом
Первая — снять выходное пособие (пицуей питурим, פיצויי פיטורים), не проверив последствий. Снятие выглядит простым, а оно уменьшает будущее освобождение от налога на пенсионную выплату по формуле совмещения.
Вторая — не оформить закрепление прав (кибуа зхуйот, קיבוע זכויות). Доля освобождения по засчитываемой пенсии (кицба мезака, קצבה מזכה) в 2026 году равна 57,5% от потолка 9 430 ₪, то есть освобождается до 5 422 ₪ в месяц — по публикациям этого года. Автоматически это освобождение не даётся.
Третья — решать о маслуле (מסלול) в последний момент. Смена маслуля в месяц, когда рынок внизу, — ровно то, чего стараются избежать, а переход в спокойный делают постепенно и до даты.
Допустим, человек переводит всё накопление в спокойный инструмент за один день, после падения рынка на 10%. Он закрепил падение вместо того, чтобы дать ему время восстановиться, а деньги эти понадобятся только через десятилетие. Поэтапный переход за три года как раз такого положения не допускает, и решаться на него психологически легче.
Чего не стоит делать в последний год
Не принимать крупных решений под давлением. Смена маслуля, снятие выходного пособия или закрытие счетов в последнюю минуту — те самые шаги, что позже оказываются дорогой и неисправимой ошибкой.
Не полагаться на память. Любое число, названное по телефону, записывают на лист, с датой и с названием организации, которая его сообщила.
И не делать всё в одиночку. Налоговый консультант или специалист по планированию пенсии стоит несколько сотен шекелей за встречу, а одно верное решение о закреплении прав способно сберечь десятки тысяч.
Порядок действий на месяц
Сначала проверьте в калькуляторе свою точную дату. Потом зайдите в пенсионный клиринговый центр, вытяните сводный отчёт и выпишите на один лист все фонды и накопления. На следующем шаге стоит обратиться к налоговому консультанту или бухгалтеру (роэ хешбон, רואה חשבון) с одним вопросом: нужно ли и как именно оформлять закрепление прав. Разговор этот лучше провести за несколько месяцев до выхода, а не после: часть решений потом уже не меняется.
Частые вопросы перед выходом на пенсию
Когда подают заявление на пенсию по старости?
Близко к возрасту права, а не после него. Поздняя подача способна лишить части выплат, поэтому дату стоит поставить в календарь за год и заодно проверить нужные документы.
Можно ли работать после пенсионного возраста?
Да. До 70 лет выплата зависит от проверки доходов, а с 70 она приходит без проверки. Отсрочка выплаты даёт надбавку 5% за каждый год отсрочки.
Что такое закрепление прав?
Это процедура, в которой определяют освобождение от налога на пенсионную выплату, по форме 161д (тофес 161ד, טופס 161ד). Она учитывает выходное пособие, снятое в прошлом, поэтому её лучше проходить со специалистом, а не самому.
У меня несколько старых фондов. Что с ними делать?
Найти всё в пенсионном клиринговом центре и на сайте «Ар ха-кесеф» (хар ха-кесеф, הר הכסף), потом сравнить комиссии за управление (дмей нихуль, דמי ניהול) и проверить объединение. При большом накоплении каждая десятая процента стоит тысячи шекелей за годы.
С чего начать, если дома нет ни одного документа?
С пенсионного клирингового центра, который показывает все продукты на ваше имя, и с последних расчётных листков (тлуш сахар, תלוש שכר). Потом обращаются в каждую компанию отдельно и просят свежий годовой отчёт.
Читайте также: Калькулятор пенсионного возраста · Калькулятор ожидаемой выплаты · Руководство по пенсии
Этот материал написан для: Пенсионный возраст