

Урок 11 · Сколько денег держать доступными на пенсии
Сколько денег держать доступными на пенсии: на сколько месяцев разрыва, где их хранить и когда вторым слоем резерва служит кран-хиштальмут.
- Пенсионный возраст
- 8 минут чтения
- Урок 11 из 15
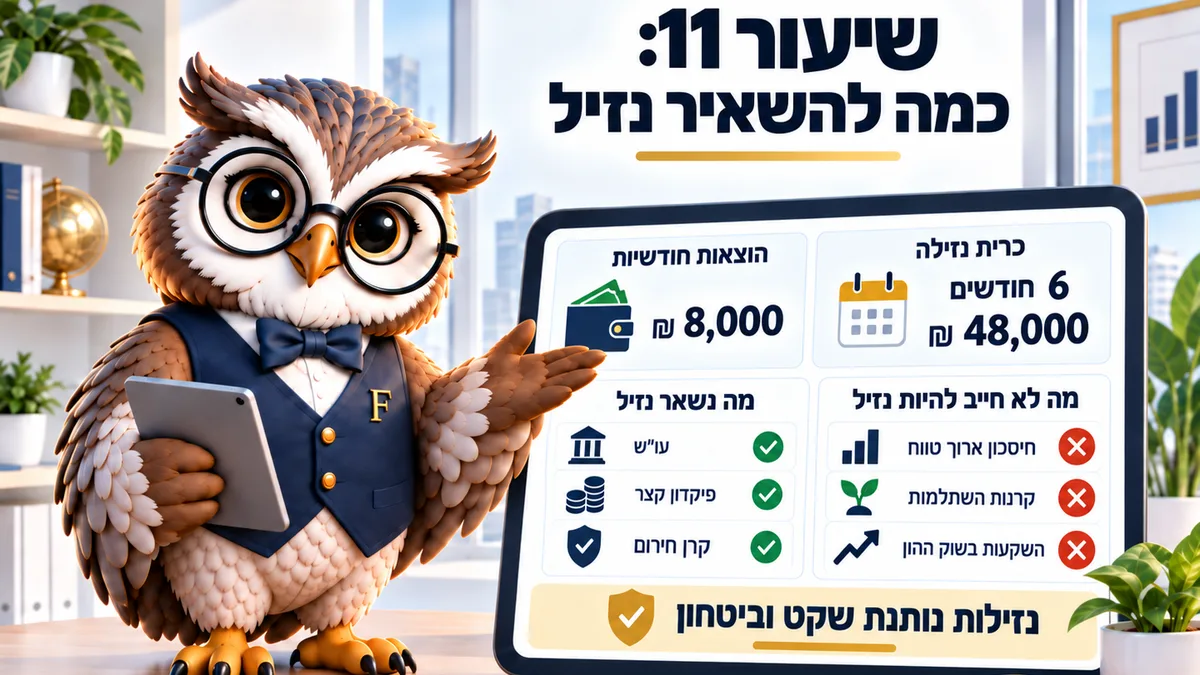
На пенсии доступная подушка больше, чем в рабочие годы: зарплаты, которая выправит особенный месяц, уже нет. Практическое правило — от 12 до 24 месяцев разрыва между расходом и выплатами, на депозите или в денежном фонде, а не на бирже. Верно на сентябрь 2026 года.
Один из вопросов, постоянно возвращающихся у вышедших на пенсию, звучит просто: сколько денег держать доступными. Привычный ответ, 3 месяца расхода, пришёл из рабочей жизни и этому возрасту не подходит.
В рабочие годы особенный месяц выправляется следующим месяцем. На пенсии доход постоянный, и простого способа его дополнить нет, поэтому подушка работает тяжелее.
Есть и вторая причина, связанная с рынком. Доступная подушка — это то, что позволяет не продавать вложения в год низких цен. Без неё любое падение превращается в срочное решение.
Число
Начинают с месячного разрыва. Это расход минус все поступающие выплаты, и этот разрыв умножают на число месяцев, которые хотят покрыть, не трогая вложенный портфель.
Принятый диапазон — от 12 до 24 месяцев. Тому, у кого выплаты покрывают почти весь расход, хватит 12. Тому, кто добирает из накоплений крупную сумму, нужны 24.
Допустим, у пары расход 14 000 ₪ и выплаты 10 500 ₪. Разрыв — 3 500 ₪, поэтому подушка лежит между 42 000 и 84 000 ₪.
Сверху стоит добавить сумму на крупный ремонт. Машина, бойлер, холодильник или лечение зубов аварией не являются, а приходят так же внезапно.
Скажем, семья добавила к подушке 25 000 ₪ на ремонты и за три года использовала их дважды: один раз на кондиционер и один на зубы. Без этой суммы оба расхода ушли бы из вложенного портфеля, причём один — ровно в месяц, когда рынок падал.
2 ошибки в обе стороны
Первая ошибка — слишком маленькая подушка. Тогда любой непредвиденный расход требует продажи из портфеля, иногда именно в месяц, когда рынок внизу.
Вторая встречается не реже: подушка слишком большая. Сумма в 400 000 ₪ на текущем счёте подтачивается инфляцией 1,5% в год, и за десятилетие теряет десятки тысяч шекелей покупательной способности, хотя остаток на счёте не упал ни на шекель.
Граница между двумя ошибками не дело ощущения. Она выводится из месячного разрыва. Как только разрыв известен, известен и размер подушки, и колебаться при каждом особенном расходе больше не приходится.
Например, тому, у кого разрыв всего 1 200 ₪, нужна подушка от 14 400 до 28 800 ₪, а не 200 000 ₪. Остальные его деньги должны работать.
Проверьте свой кран-хиштальмут
Введите дату первого взноса в кран-хиштальмут (керен хишталмут, קרן השתלמות) — накопительную кассу через работодателя — и цель. Калькулятор покажет, когда касса доступна и что происходит при раннем снятии.
Считаем по введённым вами данным.
Откуда берётся налог
| Цель | Требуемый стаж | Дата | Статус |
|---|
Модель: стаж считается с конца месяца, в котором сделан первый взнос. Фонд становится ликвидным через 6 лет на любую цель и через 3 года — на учёбу и повышение квалификации либо для достигших пенсионного возраста. При снятии раньше срока налогом по предельной ставке облагаются доля работодателя и вся прибыль. Доля работника уже облагалась в зарплате и повторно не облагается. Фонд не знает вашей ставки и может удержать 47%, а разницу возвращают через справку налогового инспектора заранее или заявлением на возврат в конце года. Перевод из фонда в фонд сохраняет стаж. Данные на 2026 год, источники: Коль-Зхут, Указ о подоходном налоге. Это прогноз, а не консультация.
По данным портала «Коль Зхут», достигшему пенсионного возраста (гиль приша, גיל פרישה) касса доступна через три года, и прибыль в ней освобождена от налога до потолка. Она может служить вторым слоем резерва, после обычной подушки.
Сколько денег держать доступными и где именно
Дневной или недельный депозит в банке — самый простой вариант. Налог на проценты по шекелевому депозиту без привязки к индексу равен 15%, а деньги доступны сразу.
Денежный фонд (керен каспит, קרן כספית) — фонд из депозитов и очень коротких инструментов — отдаёт деньги за один рабочий день, и налог на прирост капитала (мас ревахей хон, מס רווחי הון) там 25% с реальной прибыли. При низкой инфляции разрыв между двумя вариантами невелик.
Подушке не подходит биржевой маслуль (מסלול), как и деньги, запертые на срок. Точка выхода — заранее назначенный день, когда можно снять без штрафа. Через два года это не доступность, даже если в выписке депозит выглядит открытым.
Подушку стоит разделить надвое: одна часть под рукой для текущих нужд, вторая в денежном фонде или на коротком депозите. Такое разделение мешает потратить деньги между делом.
Как это выглядит на деле
В начале каждого месяца из подушки на текущий счёт переходит постоянная сумма, точно как зарплата. Раз в год смотрят, сколько снято на самом деле, и достраивают подушку из портфеля.
В год, когда рынок упал, просто не достраивают. Подушка уменьшается. Ровно для этого она и нужна, а в хороший год возвращается к прежнему размеру без всяких особых действий.
Кто работает так, тот почти не принимает решений под давлением. Есть известная месячная сумма. Есть известный источник. И есть одна проверка в год, которая занимает меньше часа и заново приводит всю картину в порядок.
Когда размер подушки меняют
Размер подушки не назначен навечно. Он меняется, когда меняется расход, когда меняются выплаты и когда состояние здоровья требует большего резерва на лечение и помощь по дому.
Одной проверки в год достаточно. Десять минут.
Например, паре, у которой месячный разрыв вырос с 2 000 до 3 200 ₪ после окончания частичной занятости, нужна подушка примерно на 14 000–29 000 ₪ больше прежней.
Есть и другой случай, оправдывающий увеличение: год с крупным и заранее известным расходом. Ремонт, свадьба в семье или замена машины попадают в подушку за год до срока, а не снимаются из вложенного портфеля в последнюю минуту.
Что происходит с подушкой с годами
В первые годы пенсии подушка работает тяжелее всего: расход выше, и настоящий темп ещё неясен. Через три года данные уже есть, и её размер устаканивается.
Дальше она склонна как раз расти. Медицинские расходы и помощь по дому приходят с коротким предупреждением, и тогда удобно, что доступная сумма есть и продавать ничего не нужно.
Порядок действий на месяц
Посчитайте свой месячный разрыв и умножьте на 12 и на 24. Проверьте, сколько доступных денег у вас сегодня, и, если есть большой избыток, переведите часть в инструмент, который приносит доход по своему сроку. Если не хватает, достройте подушку прежде любого другого хода.
Частые вопросы о доступных деньгах на пенсии
На сколько месяцев правильно держать?
От 12 до 24 месяцев разрыва, а не полного расхода. Это различие важно: выплаты продолжают приходить и в плохой год.
Считаются ли наличные дома доступными деньгами?
Небольшая сумма на крайний случай разумна, а крупная — риск для безопасности и гарантированная потеря. Деньги лучше держать на счёте, с которого можно снять немедленно.
Считается ли кран-хиштальмут частью подушки?
Тому, кто достиг пенсионного возраста и чья касса уже доступна, — да, вторым слоем. Трогать её первой не стоит: прибыль в ней освобождена от налога до потолка.
Что делать с деньгами на ремонт через два года?
Держать доступными или на коротком депозите, но не на рынке. Сумма с известной датой для колеблющегося вложения не годится, даже если срок выглядит разумным.
А если лишних денег на подушку нет?
Её собирают постепенно: чуть меньшим снятием в хорошие месяцы или отсрочкой одного крупного расхода. Занимает это год-два, и по итогу картина совсем другая.
Читайте также: Калькулятор доступности кассы · Денежный фонд против депозита · Падение рынка в начале пенсии
Этот материал написан для: Пенсионный возраст